


เศรษฐกิจอาเซียนโตต่ำน่าสนใจ
ดัชนีผู้จัดการฝ่ายจัดซื้อของอาเซียน ยังคงบ่งชี้ภาคการผลิตโดยรวมที่ไม่คึกคัก
โดย...ซูเซียนลิม นักเศรษฐศาสตร์ ธนาคารเอชเอสบีซี
ดัชนีผู้จัดการฝ่ายจัดซื้อของอาเซียน ยังคงบ่งชี้ภาคการผลิตโดยรวมที่ไม่คึกคัก ถึงแม้ว่าการส่งออกเติบโตแข็งแกร่งขึ้นเกินความคาดหมายในเดือน พ.ย. และ ธ.ค. การเติบโตของตัวเลขผลิตภัณฑ์มวลรวมในประเทศ (จีดีพี) ฟิลิปปินส์ ในไตรมาส 4/2559 แข็งแกร่งตามคาดที่ 6.6% เทียบกับช่วงเดียวกันของปีก่อน ขณะที่ข้อมูลเศรษฐกิจของสิงคโปร์ออกมาดีกว่าที่คาด
ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMIs) ของประเทศอาเซียนเพิ่มขึ้นเล็กน้อยในเดือน ธ.ค. โดยพบว่ากิจกรรมภาคการผลิตในมาเลเซียยังคงลดลง ดัชนี PMI ของมาเลเซียยังคงอยู่ในระดับต่ำ ขณะที่กิจกรรมภาคการผลิตหดตัวมากขึ้นในอินโดนีเซีย และอยู่ในระดับทรงตัวในสิงคโปร์และไทย ซึ่งดัชนี PMI ปรับตัวดีขึ้นเกินค่ากลางที่ 50.0 จุด เวียดนามและฟิลิปปินส์ยังโดดเด่นอย่างต่อเนื่อง ถึงแม้ว่าภาคการผลิตของทั้งเวียดนามและฟิลิปปินส์จะขยายตัวลดลง ดัชนี PMI ยังคงยืนเหนือ 50.0 จุด (ล่าสุดดัชนี PMI เดือน ม.ค. กลับมาขยายตัวดีขึ้นทั้งในมาเลเซียและอินโดนีเซีย)
ข้อมูลการค้าหลายประเทศแข็งแกร่งเกินคาดหมาย ณ สิ้นปี 2559 ทั้งที่ภาคการผลิตหดตัว การส่งออกในอินโดนีเซียเพิ่มขึ้น 15.6% เทียบกับปีก่อนในเดือน ธ.ค. เกินกว่าคาดการณ์ที่ 14% สำหรับในมาเลเซียก็เช่นเดียวกัน การส่งออกปรับตัวดีขึ้นเกือบ 8% เทียบกับปีก่อนในเดือน พ.ย. ตามด้วยการหดตัวในเดือน ต.ค. ขณะเดียวกันในสิงคโปร์การส่งออกที่ไม่ใช่น้ำมันเติบโต 9.4% เทียบกับปีก่อน
การเติบโตของจีดีพีในไตรมาส 4/2559 ที่ผ่านมา ก็ถือว่าดีในระดับหนึ่ง เศรษฐกิจฟิลิปปินส์ขยายตัว 6.6% ในไตรมาส 4 เทียบกับช่วงเดียวกันของปีก่อน ตามคาดการณ์ของตลาดส่วนใหญ่ ทำให้การเติบโตทั้งปีอยู่ที่ 6.8% ซึ่งถือว่าเป็นอัตราการขยายตัวที่เร็วที่สุดนับตั้งแต่ปี 2556 ส่วนในสิงคโปร์รายงานการเติบโตของจีดีพีในระยะข้างหน้าบ่งชี้ถึงการขยายตัวที่แข็งแกร่งเกินคาดที่ 1.8% เทียบกับช่วงเดียวกันของปีก่อน ผลจากการที่การผลิตภาคอุตสาหกรรมในเดือน ธ.ค. เพิ่มขึ้น 21.3% เทียบกับปีก่อน การเติบโตที่แท้จริงในไตรมาส 4/2559 จึงแข็งแกร่งขึ้น
ธนาคารกลางหลายแห่งยังคงอัตราดอกเบี้ยนโยบายในเดือน ม.ค. ทั้งธนาคารกลางอินโดนีเซียและธนาคารกลางมาเลเซียคงอัตราดอกเบี้ยนโยบายไว้ที่ 4.75% และ 3.00% ตามลำดับ โดยทั้งสองแห่งดูเหมือนจะมองการเติบโตของเศรษฐกิจโลกเป็นบวกมากขึ้น มองว่ายังมีโอกาสที่ธนาคารกลางอินโดนีเซียจะปรับลดอัตราดอกเบี้ยลงอีกครั้งในไตรมาส 1/2560 แม้ว่าความเป็นไปได้นั้นจะไม่ได้สูงมาก ยังมีโอกาสที่จะเห็นการลดสัดส่วนการสำรองเงินฝากทั้งในมาเลเซียและอินโดนีเซีย เนื่องจากธนาคารกลาง 2 แห่ง ต้องการกระตุ้นการปล่อยสินเชื่อของธนาคารพาณิชย์และการเติบโตของเศรษฐกิจ
จีดีพีโต 4% ปีที่ 4
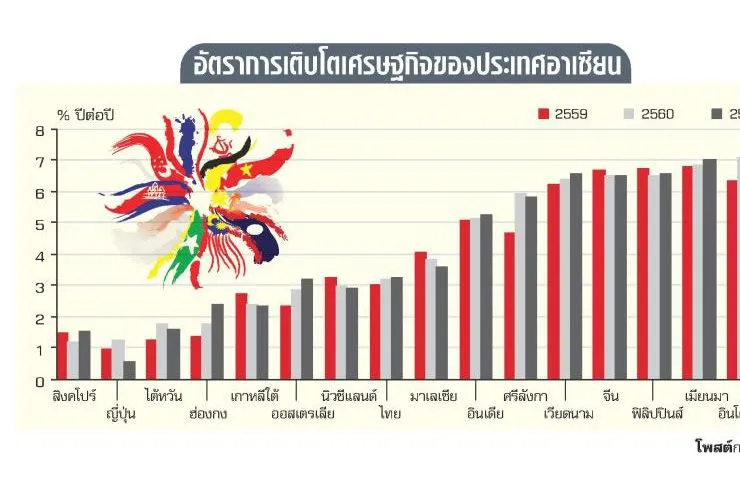
การเติบโตของจีดีพีในอาเซียนโดยเฉลี่ยอยู่ที่ประมาณ 4% กลางๆ ติดต่อกันเป็นปีที่ 4 โดยมีแนวโน้มจะเติบโตในระดับนี้ในปี 2561 ด้วย คาดว่าอัตราการเติบโตของเศรษฐกิจอาเซียนหลังถ่วงน้ำหนักจีดีพีของ 6 ประเทศ ได้แก่ อินโดนีเซีย มาเลเซีย ไทย ฟิลิปปินส์ สิงคโปร์ และเวียดนามแล้ว จะอยู่ที่ร้อยละ 4.4 ในปี 2560 และร้อยละ 4.5 ในปี 2561 ซึ่งเป็นอัตราเติบโตที่ช้าที่สุดนับตั้งแต่เกิดวิกฤตการเงินโลกในปี 2552 ทั้งนี้ซึ่งต่ำกว่าการคาดการณ์การเติบโตของทั้งเอเชียในช่วง 2 ปีข้างหน้าที่ 4.9% ถึงแม้ว่าจะใกล้เคียงเมื่อหักลบจีนและญี่ปุ่นออก
อย่างไรก็ตาม ภายใต้แนวโน้มการเติบโตในระดับต่ำและไม่โดดเด่นของอาเซียน สถานการณ์ภายในอาเซียนเองมีความแตกต่างกันมากในแต่ละประเทศ ตัวอย่างเช่น เศรษฐกิจที่พัฒนาแล้วของสิงคโปร์มีแนวโน้มขยายตัวต่ำที่สุดในปีนี้ในภูมิภาคเอเชียแปซิฟิก ซึ่งเป็นภาพเดียวกันกับเศรษฐกิจญี่ปุ่น โดยคาดว่าจีดีพีจะเติบโต 1.2% ส่วนกลุ่มที่เติบโตใกล้เคียงกันในเกณฑ์เฉลี่ย ได้แก่ ไทย มาเลเซีย และอินโดนีเซีย ที่คาดว่าจะมีอัตราการเติบโตประมาณ 3-5% ในปีนี้
ประเทศที่มีอัตราการเติบโตที่แข็งแกร่งมากขึ้น ได้แก่ เวียดนาม และฟิลิปปินส์ โดยคาดว่าจะเติบโตที่ 6.4% และ 6.5% ตามลำดับ เวียดนามและฟิลิปปินส์เป็นเพียง 2 แห่งในอาเซียนที่เศรษฐกิจจะเติบโตสูงกว่าแนวโน้มในระยะยาวเล็กน้อย ดังนั้นกำลังการผลิตส่วนเกินที่ลดลงเป็นปัจจัยที่ต้องคำนึงถึงเมื่อพิจารณาถึงแนวโน้มเงินเฟ้อ อย่างเช่น แม้เราไม่คิดว่าเงินเฟ้อของฟิลิปปินส์จะเร่งตัว
ขึ้นไปเกินกรอบเป้าหมายของธนาคารกลางที่อยู่ในช่วงร้อยละ 2-4 แต่เงินเฟ้อในปี 2560 มีแนวโน้มจะเข้ากรอบบน โดยค่าเฉลี่ยทั้งปีคาดว่า
อยู่ที่ 3.6%
เศรษฐกิจอาเซียนมีแนวโน้มทรงตัวและยังต้องเผชิญความไม่แน่นอนจากความต้องการภายนอก การเติบโตที่แตกต่างกันนั้นขึ้นอยู่กับว่าเศรษฐกิจใดมีความแข็งแกร่งด้านการบริโภคภาคเอกชนและการลงทุนมากกว่า ถึงแม้คาดว่าความต้องการภายในประเทศของอาเซียนจะชะลอลงไปอยู่ที่ 3.9% จาก 4.4% ในปีนี้ และการส่งออกจะขยายตัวเพิ่มขึ้น 2 เท่า จาก 0.7% เป็น 1.5% แต่ยังคงเป็นอัตราการเติบโตที่อ่อนแอหากเปรียบเทียบข้อมูลในอดีต
เศรษฐกิจไทยและมาเลเซียที่มีขนาดใหญ่กว่าเศรษฐกิจอื่นในอาเซียน ก็มีแนวโน้มจะฉุดรั้งการเติบโตของอุปสงค์ในอาเซียนในภาพรวมเช่นกัน




