
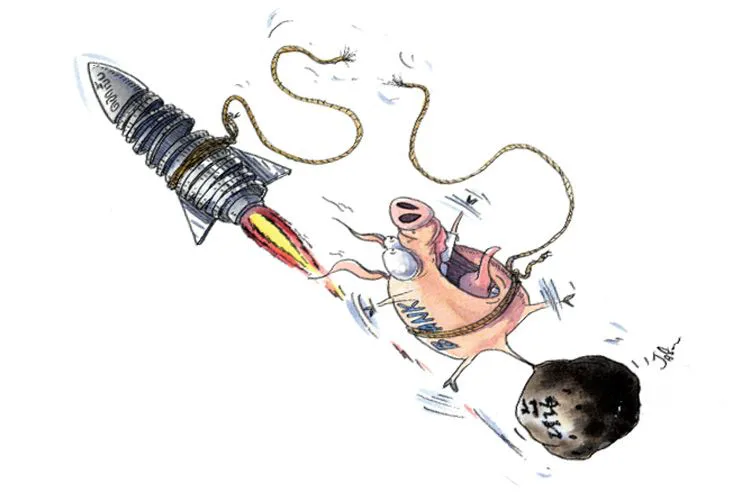


รายได้แบงก์ฝืด แม้ดอกเบี้ยจะเป็นขาขึ้น
เริ่มตั้งแต่ต้นปี สถาบันการเงินเริ่มปรับแผนโครงสร้างต้นทุนการรับฝากเงินอย่างอุตลุด
โดย...ศุภลักษณ์ เอกกิตติวงษ์
เริ่มตั้งแต่ต้นปี สถาบันการเงินเริ่มปรับแผนโครงสร้างต้นทุนการรับฝากเงินอย่างอุตลุด หลังจากเห็นว่าโลกกำลังอยู่ในกระแสคลื่นของดอกเบี้ยขาขึ้นอย่างเต็มตัว นำโดยการปรับขึ้นดอกเบี้ยนโยบายสหรัฐ เมื่อปลายปี 2559
แม้หลายประเทศรวมทั้งประเทศไทยจะยังคงใช้นโยบายการเงินผ่อนคลาย อาศัยอัตราดอกเบี้ยต่ำในการกระตุ้นให้เศรษฐกิจฟื้นตัว แต่หนีไม่พ้นผลกระทบของอัตราผลตอบแทนตลาดเงินโลกที่ปรับขึ้นเรื่อยๆ ตามคาดการณ์ว่าธนาคารกลางสหรัฐจะขึ้นดอกเบี้ยอีก 3 ครั้ง ในปี 2560
ทั้งนี้ หลายสำนักเริ่มปรับมุมมองแนวโน้มอัตราดอกเบี้ยนโยบายของไทย จากเดิมมองว่าคณะกรรมการนโยบายการเงิน (กนง.) จะคงดอกเบี้ยที่ระดับ 1.5% จนถึงสิ้นปี 2560 มาเป็นมีโอกาสปรับขึ้น 1 ครั้ง ในอัตรา 0.25% ในช่วงครึ่งหลังของปี 2560 เพื่อลดแรงกดดันจากเงินทุนเคลื่อนย้ายที่จะไหลออกไปยังตลาดสหรัฐ เพื่อแสวงหาผลตอบแทนด้านดอกเบี้ยที่ปรับสูงขึ้น
ในทางทฤษฎีทิศทางดอกเบี้ยขาขึ้นเป็นสัญญาณการฟื้นตัวเศรษฐกิจ เป็นผลบวกต่อระบบธนาคารที่มีความสามารถในการทำกำไรเพิ่มมากขึ้น ขณะเดียวกัน ทำให้ผู้ออมยิ้มได้ที่มีทางเลือกในการออมเงินผ่านเงินฝากที่มั่นคงและได้รับอัตราผลตอบแทนที่ดี เรียกว่า เศรษฐกิจดี ดอกเบี้ยขึ้น ทุกคนมีความสุข
แต่สภาพการณ์ในปัจจุบันเปลี่ยนไปแล้ว เศรษฐกิจไทยฟื้นตัวอย่างค่อยเป็นค่อยไป การปล่อยสินเชื่อของสถาบันการเงินเติบโตอย่างอ่อนแรง ส่งผลให้ดอกเบี้ยขาขึ้นกลายเป็นความท้าทายของสถาบันการเงินมากกว่าที่จะเป็นประโยชน์
ดังนั้น ปี 2560 จึงกลายเป็นปีแห่งความท้าทายของธนาคารพาณิชย์ต่ออีกปีหนึ่ง เพราะหมายถึงต้นทุนการเงินที่เพิ่มสูง ในช่วงเวลาที่แนวโน้มรายได้ยังถูกกดดันจากหลายสาเหตุ อาทิ นโยบายการชำระเงินอิเล็กทรอนิกส์และพร้อมเพย์ที่ทำให้รายได้ค่าธรรมเนียมลดลง สินเชื่อที่ปล่อยไม่ออกส่งผลต่อรายได้ดอกเบี้ย หนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) มีแนวโน้มสูงขึ้นอีกในช่วงครึ่งปีแรก ทำให้มีภาระตั้งสำรองหนี้สงสัยจะสูญเพิ่มเติม
ฝ่ายวิจัย บล.เอเซีย พลัส ออกบทวิเคราะห์ผลจากดอกเบี้ยขาขึ้นต่อธุรกิจของธนาคารพาณิชย์ โดยดูจากโครงสร้างดอกเบี้ยเงินฝากและดอกเบี้ยเงินกู้ พบว่าหากดอกเบี้ยปรับขึ้น ธนาคารที่จะได้รับผลบวกมากสุดคือ ธนาคารกรุงไทย เพราะโครงสร้างสินเชื่อเป็นอัตราดอกเบี้ยลอยตัวกว่า 75% ขณะที่เงินฝากและเงินกู้ยืมอัตราดอกเบี้ยลอยตัวอยู่ที่ 60% มีส่วนต่างที่จะได้ประโยชน์ถึง 15% ขณะที่ธนาคารกรุงเทพได้ประโยชน์รองลงมา เพราะมีโครงสร้างสินเชื่อที่คิดอัตราดอกเบี้ยลอยตัวถึง 65% ขณะที่เงินฝากและเงินกู้ยืมดอกเบี้ยลอยตัวต่ำเพียง 50%
สำหรับแบงก์ที่จะได้รับผลลบจากแนวโน้มดอกเบี้ยขาขึ้นคือ ธนาคารทหารไทย เพราะมีเงินฝากและเงินกู้ยืมดอกเบี้ยลอยตัวถึง 98% เทียบกับสินเชื่อดอกเบี้ยลอยตัวที่มีสัดส่วน 92% รองลงมาคือ ธนาคารกสิกรไทย และธนาคารธนชาต ส่วนธนาคารไทยพาณิชย์ได้รับผลกระทบไม่มากนัก
อนุวัติร์ เหลืองทวีกุล รองกรรมการผู้จัดการสายการเงินธนาคารธนชาต ระบุว่า สินเชื่อส่วนใหญ่ของธนชาตเป็นสินเชื่อรถยนต์ดอกเบี้ยคงที่ เมื่อเห็นทิศทางดอกเบี้ยขาขึ้นธนาคารต้องปรับโครงสร้างต้นทุนการเงิน เพื่อรักษาความสามารถในการทำกำไร โดยขยายระยะเวลาเงินฝากประจำ หรือเงินฝากพิเศษดอกเบี้ยคงที่ให้นานขึ้นจาก 12-18 เดือน เป็น 20-24 เดือน ซึ่งเป็นระยะเวลา ที่เหมาะสมกับสินเชื่อรถยนต์ที่ค่าเฉลี่ยพอร์ตมีระยะเวลา 3 ปี
อดิศร เสริมชัยวงศ์ รองกรรมการผู้จัดการใหญ่ สายธุรกิจรายย่อย ธนาคารซีไอเอ็มบี ไทย ยอมรับว่า ดอกเบี้ยขาขึ้นบริหารจัดการยากกว่าดอกเบี้ยขาลง เพราะมีสองเรื่องที่แย้งกันอยู่คือ ดอกเบี้ยขึ้นธนาคารจะเร่งระดมเงินฝาก เพื่อให้ได้ปริมาณที่พอสำหรับการบริหารต้นทุน แต่การแข่งขันก็ส่งผลให้ต้นทุนเงินฝากปรับขึ้นด้วย ขณะที่สินเชื่อก็ไม่ได้ขยายมาก
“ปีนี้ทิศทางดอกเบี้ยเริ่มไม่ลงแล้ว เพราะสหรัฐขึ้นดอกเบี้ย ส่วนดอกเบี้ยไทยมีแนวโน้มทรงตัว และอาจขยับขึ้นในระยะกลาง ฉะนั้นธนาคารเลือกระดมเงินฝากประจำระยะกลางขยายเทอมขึ้นมาจาก 3-5 เดือน เป็นไม่เกิน 12 เดือน ไม่ต้องยาวกว่านั้นเพราะสินเชื่อส่วนใหญ่เป็นดอกเบี้ยลอยตัว” อดิศร กล่าว
ภาพการปรับโครงสร้างต้นทุนเงินฝากของธนาคารเป็นการปรับตัวเชิงรับจากสถานการณ์ดอกเบี้ยขาขึ้น เพื่อรักษาส่วนต่างรายได้ดอกเบี้ย (สเปรด) และส่วนต่างรายได้ดอกเบี้ยสุทธิ (นิม) ไม่ให้ลดลง เพราะต้องยอมรับว่าหากเศรษฐกิจยังไม่ฟื้น ธนาคารจะช่วงชิงประโยชน์จากดอกเบี้ยขาขึ้นผ่านการปล่อยสินเชื่อไม่ได้มากนัก
ทั้งนี้ การขยายสินเชื่อของธนาคารยังไม่สามารถทำได้อย่างเต็มที่ ซึ่งมาจากทั้งสองฝั่งคือ ด้านความต้องการสินเชื่อยังไม่คืนกลับมาจนกว่าเศรษฐกิจจะขยายตัวจนเกิดการลงทุน และด้านของธนาคารที่คงความเข้มงวดการปล่อยสินเชื่อเพื่อควบคุมคุณภาพหนี้ จนกว่าจะมั่นใจว่าธุรกิจหรือกำลังซื้อของลูกค้าดีขึ้นจริงๆ
ส่วนจะหันไปหารายได้ค่าธรรมเนียมก็เป็นไปได้ยากขึ้น เพราะปีนี้เป็นปีแรกที่รายได้ค่าธรรมเนียมของธนาคารจะถูกกระทบอย่างชัดเจนจากการเริ่มใช้ระบบพร้อมเพย์ในการโอนเงินรายย่อย นอกจากนี้ยังมีการแข่งขันจากผู้ประกอบการเทคโนโลยีทางการเงิน (ฟินเทค) อื่นเข้ามาแย่งส่วนแบ่งตลาด แม้หลายธนาคารจะมุ่งเน้นไปยังรายได้ค่าธรรมเนียมจากการบริหารความมั่งคั่ง แต่ก็ต้องใช้เวลาในการที่จะสั่งสมฐานรายได้จากจุดนี้
อย่างไรก็ดี แต่ละธนาคารมีรูปแบบการบริหารต้นทุนการเงินที่แตกต่างกันไปขึ้นอยู่กับประเภทพอร์ตสินเชื่อ แม้ส่วนใหญ่จะมีต้นทุนหลักเป็นเงินฝาก แต่ก็เริ่มเห็นการระดมทุนผ่านตลาดตราสารหนี้มีสัดส่วนมากขึ้นตั้งแต่ปีที่แล้ว หลังจากที่ธนาคารกลางสหรัฐส่งสัญญาณขึ้นดอกเบี้ย
ขณะที่การระดมทุนผ่านเงินฝากในประเทศยังเป็นแหล่งทุนที่ต่ำที่สุด หลังจากที่อัตราผลตอบแทนพันธบัตร (บอนด์ยิลด์) ทยอยปรับขึ้นอย่างต่อเนื่อง ดังนั้น ภายใต้สถานการณ์แรงกดดันจากปัจจัยภายในและภายนอกประเทศเป็นความท้าทาย สำหรับธุรกิจธนาคารพาณิชย์ในการรักษาการทำกำไรปีนี้




