


Trumponomics บททดสอบใหม่ของเอเชีย
โดย...ธีรภาพ แพ่งสภา ธนาคารแห่งประเทศไทย
โดย...ธีรภาพ แพ่งสภา ธนาคารแห่งประเทศไทย
แนวนโยบายเศรษฐกิจภายใต้การบริหารประเทศของว่าที่ประธานาธิบดี โดนัลด์ ทรัมป์ ที่จะเข้ารับตำแหน่งในวันที่ 20 ม.ค. 2560 หรือที่นักวิเคราะห์เรียกกันว่า “Trumponomics” ได้สร้างความกังวลให้กับหลายฝ่ายถึงผลกระทบที่อาจเกิดขึ้นกับเอเชียรวมถึงไทย โดยเฉพาะแนวนโยบายกีดกันทางการค้า อาทิ นโยบายการขึ้นภาษีนำเข้า การถอนตัวจากความตกลงหุ้นส่วนยุทธศาสตร์เศรษฐกิจเอเชีย-แปซิฟิก (TPP) การปรับปรุงข้อตกลงการค้าเสรีอเมริกาเหนือ (NAFTA) และนโยบายการกระตุ้นเศรษฐกิจสหรัฐ ทั้งนโยบายลดภาษีเงินได้และการลงทุนในโครงสร้างพื้นฐานที่คาดว่าจะเป็นผลดีต่อเศรษฐกิจสหรัฐในระยะสั้น แต่ก็อาจทำให้ทิศทางการปรับขึ้นอัตราดอกเบี้ยนโยบายของสหรัฐแรงขึ้น ทั้งนี้ แนวนโยบายดังกล่าวจะมีผลกระทบต่อเงินทุนเคลื่อนย้าย ค่าเงิน ภาวะการเงิน และการฟื้นตัวของเศรษฐกิจเอเชียในปี 2560 อย่างหลีกเลี่ยงไม่ได้
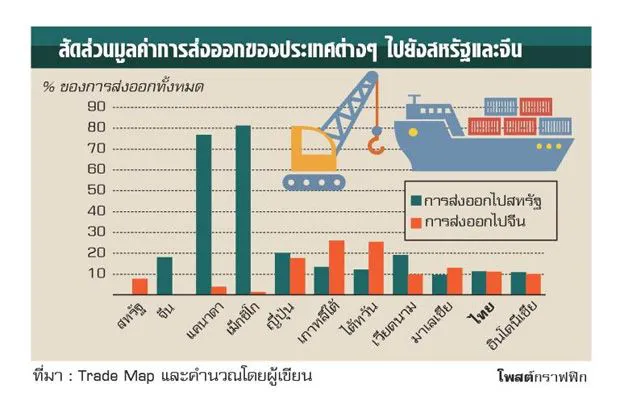
นโยบายกีดกันทางการค้านั้นค่อนข้างชัดเจนว่าจะเป็นผลลบต่อเอเชีย โดยการดำเนินนโยบายการค้าที่เข้มงวดมากขึ้นกับคู่ค้าของสหรัฐ โดยเฉพาะกับจีนที่เป็นเป้าหมายหลัก ทั้งในรูปแบบของกำแพงภาษีนำเข้าหรือในรูปแบบที่ไม่ใช่ภาษีอาจส่งผลให้เศรษฐกิจจีนที่พึ่งพาการส่งออกไปสหรัฐ คิดเป็นประมาณ 18% ของการส่งออกทั้งหมดชะลอลงบ้างและจะสร้างความกังวลให้กับเอเชียและไทยที่อยู่ในห่วงโซ่อุปทานการผลิตของจีนด้วยเช่นกัน โดยไทยมีสัดส่วนการส่งออกไปจีนคิดเป็นประมาณ 11% ของการส่งออกทั้งหมด หากการส่งออกสินค้าได้รับผลกระทบย่อมมีนัยต่อการฟื้นตัวของเศรษฐกิจในภาวะปัจจุบัน อย่างไรก็ตาม วิธีการตั้งกำแพงภาษีเช่นนี้อาจทำได้ไม่ง่ายนักเพราะอาจไม่ผ่านความเห็นชอบของสภาคองเกรสจากความกังวลถึงผลกระทบต่อเศรษฐกิจและความสัมพันธ์ระหว่างประเทศ และสหรัฐเองก็อาจถูกตอบโต้ทางการค้ากลับจากคู่กรณี
อีกประเด็นที่น่าจับตามองคือ การกีดกันทางการค้าเป็นรายสินค้า อาทิ การใช้มาตรการตอบโต้การทุ่มตลาด (Anti-Dumping Duty) และมาตรการตอบโต้การอุดหนุนจากภาครัฐ (Countervailing Duty) เพื่อปกป้องอุตสาหกรรมที่ได้รับผลกระทบจากสินค้านำเข้า ซึ่งวิธีการนี้ไม่ใช่เรื่องใหม่ โดยหากประเมินจากนโยบายหาเสียงของว่าที่ประธานาธิบดีทรัมป์ที่เน้นเรื่องการขยายตัวทางเศรษฐกิจ ลดการขาดดุล การค้า และเพิ่มการจ้างงาน กลุ่มสินค้าที่มีความเสี่ยงที่จะถูกกีดกันทางการค้าเพิ่มเติม ได้แก่ สินค้าประเภทอิเล็กทรอนิกส์ เครื่องใช้ไฟฟ้ายานพาหนะ และเครื่องจักรกล ที่สหรัฐมีการขาดดุลทางการค้าและเป็นภาคอุตสาหกรรมที่มีสัดส่วนการจ้างงานในระดับสูง นอกจากนี้ การถอนตัวออกจากความตกลงทางการค้า TPP ก็อาจทำให้ประเทศสมาชิกบางประเทศ เช่น เวียดนาม และมาเลเซีย ได้รับประโยชน์จากการดึงดูดเงินลงทุนจากต่างประเทศลดลงในระยะต่อไป ซึ่งจะสอดคล้องกับนโยบายของว่าที่ประธานาธิบดีทรัมป์ที่ต้องการจะให้ภาคธุรกิจย้ายฐานการผลิตกลับไปสหรัฐ เพื่อฟื้นฟูภาคอุตสาหกรรมและส่งเสริมการจ้างงาน
สำหรับนโยบายการกระตุ้นเศรษฐกิจสหรัฐนั้นอาจส่งผลดีต่อเศรษฐกิจสหรัฐ และภูมิภาคเอเชียได้ไม่มาก เนื่องจากการลดภาษีเงินได้นั้นอาจทำได้ไม่มากเท่าที่ว่าที่ประธานาธิบดีทรัมป์ได้กล่าวไว้ในช่วงหาเสียง โดยเป็นผลมาจาก (1) ทางการสหรัฐอาจมองว่านโยบายกระตุ้นเศรษฐกิจนั้นไม่มีความจำเป็นในตอนนี้ ซึ่งหากมองที่ค่าเฉลี่ย 11 เดือนของอัตราการว่างงานของสหรัฐในปี 2559 ที่อยู่ที่ 4.9% นั้นได้อยู่ในระดับใกล้เคียงกับระดับการจ้างงานเต็มที่ (Full employment) ที่ 4.8% แล้ว ซึ่งการกระตุ้นมากๆ อาจมีผลต่อเงินเฟ้อมากกว่าและ (2) ความกังวลเรื่องเสถียรภาพทางการคลังที่อาจส่งผลเสียต่อเศรษฐกิจในระยะยาว อาทิ ความสามารถในการใช้เครื่องมือทางการคลังเพื่อรองรับวิกฤตทางเศรษฐกิจที่อาจเกิดขึ้นในอนาคตอาจมีน้อยลง เนื่องจากหนี้สาธารณะและต้นทุนการกู้ยืมในอนาคตอาจปรับสูงขึ้นจากนโยบายใช้จ่ายเพื่อกระตุ้นเศรษฐกิจในปัจจุบัน โดยที่ผ่านมาสหรัฐมีการขาดดุลงบประมาณอย่างต่อเนื่องและทำให้ระดับหนี้สาธารณะเพิ่มขึ้นมาก ดังนั้นการกำหนดทิศทางการดำเนินนโยบายการคลังของทางการสหรัฐในระยะต่อไปจึงน่าจะต้องมีความระมัดระวังมากขึ้น
นอกจากนี้ ผลดีจากการส่งออกไปสหรัฐที่น่าจะดีขึ้นตามนโยบายกระตุ้นเศรษฐกิจอาจถูกลดทอนลงจากการบริโภคและการลงทุนที่อาจชะลอลง เนื่องจากนโยบายกระตุ้นภาคการคลังนั้นอาจทำให้เงินเฟ้อเร่งขึ้นจนทำให้ธนาคารกลางสหรัฐต้องขึ้นอัตราดอกเบี้ยนโยบายแรงขึ้น ซึ่งจะนำไปสู่การไหลออกของเงินทุนของภูมิภาคเอเชียและทำให้ภาวะการเงินตึงตัวขึ้น รวมถึงเงินสกุลท้องถิ่นปรับอ่อนค่า ซึ่งจะเป็นข้อจำกัดในการดำเนินนโยบายการเงินในภาวะที่เศรษฐกิจของหลายประเทศอยู่ในช่วงชะลอตัว โดยล่าสุดการคาดการณ์เงินเฟ้อของสหรัฐได้ปรับสูงขึ้นตอบรับนโยบายกระตุ้นภาคการคลังที่จะเกิดขึ้นแล้ว อย่างไรก็ดีเหตุการณ์ในอดีต เช่น Taper tantrum ในช่วงปี 2556 และ 2557 แสดงให้เห็นว่าการไหลออกของเงินทุนนั้นจะขึ้นอยู่กับเสถียรภาพทางเศรษฐกิจทั้งในประเทศและต่างประเทศ อาทิ การขาดดุลการคลังการขาดดุลบัญชีเดินสะพัด ภาระหนี้ในสกุลเงินต่างประเทศ และปริมาณเงินสำรองระหว่างประเทศ ซึ่งประเทศที่มีความเปราะบาง เช่น มาเลเซีย และอินโดนีเซีย ก็จะมีความเสี่ยงเรื่องเงินทุนไหลออกมากกว่าประเทศอื่นในภูมิภาค
โดยสรุปปี 2560 จะเป็นอีกปีที่เป็นบททดสอบสำคัญของการฟื้นตัวเศรษฐกิจของเอเชียแม้ “Trumponomics” ในหลายด้านยังมีความไม่ชัดเจน ทั้งในแง่ของความเป็นไปได้ ขนาด และเวลาที่จะเริ่มดำเนินการได้ แต่การรับรู้และการคาดการณ์ของตลาดต่อทิศทางนโยบายได้เกิดขึ้นบ้างแล้ว โดยสะท้อนได้จากการเปลี่ยนแปลงในตลาดการเงินในภูมิภาคเอเชีย ดังนั้น เพื่อเป็นการรับมือกับ “Trumponomics” ประเทศในภูมิภาคเอเชียจำเป็นต้องเตรียมพร้อมทั้งในแง่พื้นฐานทางเศรษฐกิจ เสถียรภาพด้านการเงิน และเสถียรภาพด้านต่างประเทศ เพื่อรองรับแรงต้านทางเศรษฐกิจที่อาจจะเกิดขึ้นได้ในปีใหม่นี้
หมายเหตุ - บทความนี้เป็นข้อคิดเห็นส่วนบุคคล จึงไม่จำเป็นต้องสอดคล้องกับความเห็นของธนาคารแห่งประเทศไทย




