
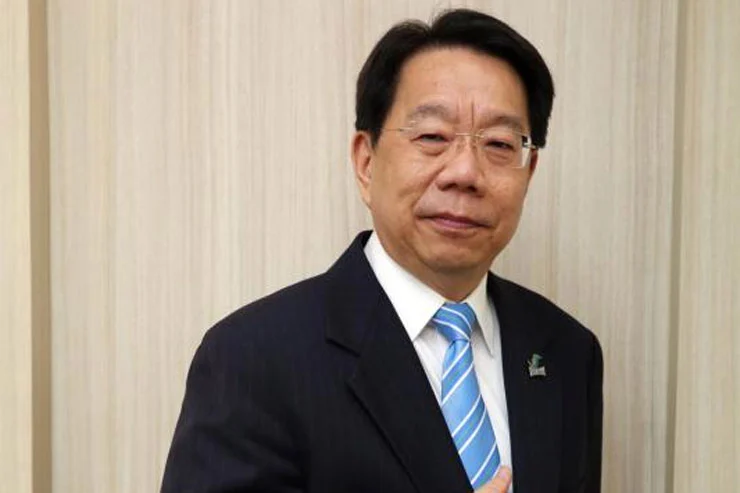


ภารกิจฟื้นฟูเอสเอ็มอีแบงก์ ของ มงคล ลีลาธรรม
เมื่อหลายปีก่อน แวดวงการเงินต่างแปลกใจที่จู่ๆ มงคล ลีลาธรรม กรรมการผู้จัดการ ธนาคารไทยเครดิตเพื่อรายย่อย
โดย...ชลลดา อิงศรีสว่าง
เมื่อหลายปีก่อน แวดวงการเงินต่างแปลกใจที่จู่ๆ มงคล ลีลาธรรม กรรมการผู้จัดการ ธนาคารไทยเครดิตเพื่อรายย่อย ซึ่งเป็นแบงก์ของกลุ่มไชยวรรณ ได้ยื่นใบลาออกเพื่อไปรับงานใหม่เป็นรองผู้อำนวยการด้านการเงิน สถานีโทรทัศน์ไทยพีบีเอส
ที่คนในวงการแบงก์แปลกใจก็เพราะมงคลใช้ชีวิตเป็นนักการเงินมานาน และถือว่าเป็นผู้ร่วมบุกเบิกธนาคารไทยเครดิตฯ การเดินจากองค์กรที่สร้างมากับมือจึงไม่ง่าย แต่เพียงไม่กี่ปี เขาก็ได้กลับมาใช้ชีวิตนายแบงก์อีกครั้ง ในตำแหน่งกรรมการผู้จัดการธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย (เอสเอ็มอีแบงก์) คนปัจจุบัน ซึ่งการกลับมาครั้งนี้มีพันธกิจที่สำคัญ เพราะธนาคารแห่งนี้เป็นหนึ่งในเจ็ดรัฐวิสาหกิจที่คณะกรรมการนโยบายรัฐวิสาหกิจ (คนร.) สั่งให้เร่งฟื้นฟูกิจการ
มงคล กล่าวว่า การกลับมาทำงานในสถาบันการเงินอีกครั้ง ก็เหมือนกลับมาทำในสิ่งที่ชำนาญและมีประสบการณ์ ซึ่งได้ทำงานในส่วนของสินเชื่อรายย่อยและสินเชื่อบุคคลมาตลอด ในส่วนของเอสเอ็มอีก็ได้ทำตอนที่อยู่ธนาคารไทยเครดิตฯ ซึ่งในช่วงนั้นได้ทำการศึกษาด้วยซ้ำว่าปัญหาของกลุ่มอุตสาหกรรมรายกลางและรายย่อย (เอสเอ็มอี) มีอะไรบ้าง ซึ่งก็พบว่ามีปัญหาเยอะมากและมีความเหลื่อมล้ำสูง
“ช่วงที่มาสมัครที่เอสเอ็มอีแบงก์ ผมบอกคณะกรรมการสรรหาว่าปัญหาที่ท้าทายผมมีอยู่ 2 เรื่อง คือ การฟื้นฟูกิจการและพันธกิจของเอสเอ็มอีแบงก์ที่จะต้องช่วยเหลือผู้ประกอบการให้อยู่รอด ซึ่งเป็นไปตามนโยบายรัฐบาลที่ไม่ได้ขัดแย้งอะไรกับพันธกิจของธนาคาร เพราะกฎหมายเขียนชัดเจนว่าธนาคารเป็น Development Bank เราก็ต้องทำหน้าที่ให้ตรงตามที่ได้มอบหมาย” มลคล กล่าว
เป้าหมายการทำงานมี 2 เรื่องใหญ่ๆ คือ ทำอย่างไรให้แบงก์มีฐานะการเงินที่แข็งแกร่ง และพัฒนาระบบปรับโครงสร้างองค์กรเพื่อให้อยู่รอดได้ในระยะยาว
เป้าหมายที่ คนร.ใช้เป็นตัวชี้วัดธนาคาร ซึ่งถือเป็น 1 ใน 7 ของรัฐวิสาหกิจที่อยู่ในแผนฟื้นฟูคือ เน้นปล่อยกู้ลูกหนี้รายย่อย รายละไม่เกิน 15 ล้านบาท โดยกำหนดเป้าสินเชื่อปล่อยใหม่ไว้ที่ 3.5 หมื่นล้านบาท หรือคิดเป็นจำนวนรายราว 1.5 หมื่นราย แม้จะดูไม่มากเมื่อเทียบกับยอดผู้ประกอบการเอสเอ็มอีในระบบที่มีอยู่จำนวนกว่า 1.5 ล้านราย แต่หน้าที่ของเอสเอ็มอีแบงก์จากนี้ไปจะไม่ทำแค่เรื่องการปล่อยกู้ แต่ต้องทำเรื่องการพัฒนาผู้ประกอบการ ซึ่งการปล่อยกู้ในระดับนี้ถือว่าเหมาะสมกับจำนวนสาขาที่มีอยู่ 95 สาขา และพนักงานที่มีอยู่เพียง 1,500 คนแล้ว
มงคล กล่าวว่า ปัจจุบันแบ่งลูกค้าเป็น 3-4 กลุ่ม คือ ลูกค้าเอสเอ็มอีเดิมที่เอามาพัฒนาต่อ เช่น ลูกค้าที่กู้ทำผลไม้แห้ง เป็นลูกค้าแบงก์มา 4-5 ปี กิจการขยายตัวดี มีลูกค้าต่างชาติ ธนาคารเลยยื่นข้อเสนอเลิกให้กู้แต่ให้มาร่วมทุนแทน ทำให้ไม่ต้องจ่ายดอกเบี้ยแล้ว และพอแบงก์เข้ามาร่วมทุนก็ส่งพี่เลี้ยงเข้าไปช่วยพัฒนาผลิตภัณฑ์กลายเป็นสมาร์ทเอสเอ็มอี แต่มีข้อตกลงว่าต้องทำบัญชีเดียว เพื่อแสดงความรับผิดชอบต่อสังคม
นอกจากนี้ มีเอสเอ็มอีที่เป็นพวกนวัตกรรม หรือสตาร์ทอัพ เป็นพวกที่พัฒนาผลิตภัณฑ์ของรุ่นพ่อรุ่นแม่ได้ เช่น หมูนุ่ม ที่เอามาใส่ซองพกพาสะดวก ข้าวเกรียบหมูยอ กวยจั๊บสำเร็จรูป โดยสิ่งที่แบงก์จะต้องช่วยคือ หากำลังซื้อที่อยู่ภายนอก เพราะลำพังเพียงกำลังซื้อในท้องถิ่นคงไม่พอ ต้องดึงภาคเอกชนเข้ามาเป็นภาคี มาเป็นพี่เลี้ยงเพื่อช่วยพัฒนาผลิตภัณฑ์ หาช่องทางการทำประชาสัมพันธ์ผ่านโซเชียลเข้ามาช่วยกระตุ้นยอดขาย ซึ่งพบว่าการสื่อสารผ่านโซเชียลมีพลังมหาศาล ทำให้โตได้แบบไม่จำกัด หรือที่เรียกว่าโตแบบ 10x แต่ผู้ประกอบการต้องจับอารมณ์หรือความต้องการของลูกค้าเพื่อให้การทำประชาสัมพันธ์ตรงเป้าหมายได้
สำหรับแผนปล่อยสินเชื่อคือต้องไม่เกินรายละ 15 ล้านบาท ซึ่งเห็นว่าเป็นเรื่องที่ดีมากที่จะได้ช่วยผู้ประกอบการรายเล็ก เพราะสมัยเดิมปล่อยกู้กันที 500 ล้านบาท ก็แทบจะกลายเป็นหนี้เสียเลย แต่แนวทางการปล่อยกู้ตอนนี้ต้องมีการพิจารณาความเสี่ยงลูกหนี้มากยิ่งขึ้น แต่ข้อเสียของการปล่อยกู้รายย่อยคือ เมื่อปล่อยกู้ไปสักระยะหนึ่ง กิจการลูกหนี้มีความเข้มแข็ง ยอดขายเพิ่มสูงขึ้น ทำให้ลูกหนี้ที่ต้องการเงินสินเชื่อเพื่อเป็นทุนหมุนเวียน และขยายกิจการเพิ่มมากขึ้นกว่า 15 ล้านบาท ต้องตัดสินใจขอรีไฟแนนซ์ออกจากธนาคารไปใช้บริการธนาคารพาณิชย์ โดยในแต่ละปีมีลูกหนี้ที่ขอรีไฟแนนซ์ออกไปธนาคารอื่นราว 7-10% ของพอร์ต คือเป็นวงเงินราว 7,000-1 หมื่นล้านบาท จากยอดสินเชื่อคงค้างทั้งหมดกว่า 8 หมื่นล้านบาท ซึ่งถือว่าการที่ลูกหนี้รีไฟแนนซ์ออกไปใช้บริการแบงก์พาณิชย์ได้ ถือว่าบรรลุตามวัตถุประสงค์ของธนาคารในการพัฒนาผู้ประกอบการรายเล็กให้มีขนาดกลางและใหญ่
ทั้งนี้ ในแต่ละปีจะมีลูกค้าเอสเอ็มอีที่เข้ามาชำระหนี้คืนกว่า 2.2 หมื่นล้านบาท เมื่อรวมกับยอดที่ขอรีไฟแนนซ์ไปอีก 7,000-1 หมื่นล้านบาท เท่ากับว่าธนาคารจะต้องปล่อยสินเชื่อปีหนึ่งไม่ต่ำกว่า 3 หมื่นล้านบาท จึงเป็นที่มาของยอดสินเชื่อปล่อยใหม่ที่เสนอไปในปีนี้ว่าจะปล่อยกู้ไม่ต่ำกว่า 3.5 หมื่นล้านบาท ซึ่งทางกระทรวงการคลังตั้งเป็นตัวชี้วัดว่าสินเชื่อปล่อยใหม่จะเป็นหนี้เสียได้ไม่เกิน 5%
ขณะที่เป้าหมายเรื่องการจัดโครงสร้างองค์กรให้อยู่ต่อไปได้ในระยะยาวนั้นต้องมีการพัฒนาด้านไอที เพราะทุกวันนี้ยังทำมือกันเกือบทั้งหมด ต่อไปต้องใช้ระบบออนไลน์เพื่อลดดุลยพินิจพนักงาน ซึ่งธนาคารได้รับความช่วยเหลือจากธนาคารออมสินและธนาคารกรุงไทยในการเข้ามาช่วยพัฒนาระบบคอร์แบงก์กิ้ง ซึ่งจะดึงเอาส่วนดีของแต่ละที่มา แต่จะใช้วิธีการเช่ารายเดือน เพื่อไม่ให้เป็นภาระด้าน
ค่าใช้จ่ายมากเกินไป
“ธนาคารไม่จำเป็นต้องเป็นดิจิทัลเต็มรูปแบบเหมือนธนาคารพาณิชย์ แต่เราก็จะต้องมีบริการดิจิทัลพื้นฐานให้กับลูกค้าซึ่งทำไม่ยาก เพราะตอนที่อยู่ไทยพีบีเอสก็เรียนรู้เรื่องดิจิทัลมาเยอะ ไม่เพียงแต่ธนาคารต้องปรับ แต่ผู้ประกอบการก็ต้องปรับด้วย เพราะเทคโนโลยีปัจจุบันเชื่อมโยงกันหมดแล้ว รูปแบบการทำธุรกิจอาจเปลี่ยนแปลงไป” มงคล กล่าว
อย่างไรก็ดี ส่วนตัวเชื่อว่าเอสเอ็มอีแบงก์มีความสำคัญต่อระบบเศรษฐกิจไทย และสำคัญต่อผู้ประกอบการไทย จึงไม่ควรจะมาพูดเรื่องยุบรวมกิจการ แต่ควรมาคิดหาช่องทางหรือสิ่งอำนวยความสะดวกให้เอสเอ็มอีแบงก์ สามารถอยู่ได้เพื่อเป็นเครื่องมือรัฐบาลในการช่วยผู้ประกอบการเอสเอ็มอีได้เริ่มต้นกิจการอย่างเข้มแข็งต่อไป
“คนร.กำหนดเคพีไอให้เราว่า สินเชื่อที่ปล่อยใหม่ในยุคที่ผมเข้ามาบริหารไม่ควรจะเป็นหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) เกิน 5% จึงได้ปรับปรุงกระบวนการอนุมัติสินเชื่อ ทั้งเรื่องการวิเคราะห์ความเสี่ยงที่ได้มาตรฐาน เตรียมประสานความร่วมมือจากธนาคารเฉพาะกิจของรัฐ ได้แก่ ธนาคารออมสิน และธนาคารกรุงไทย ในการพัฒนาระบบคอร์แบงก์กิ้ง ซึ่งอาจจะใช้วิธีการเช่าระบบและจ่ายค่าบริหารจัดการเป็นรายเดือน และการคัดเลือกผู้ประกอบการผ่านการอบรมจากหน่วยงานของรัฐต่างๆ การใช้พี่เลี้ยงคอยให้คำปรึกษาแนะนำการดำเนินธุรกิจ” กรรมการผู้จัดการ เอสเอ็มอีแบงก์ กล่าว
ขณะที่ลูกหนี้เอ็นพีแอลเก่ามีอยู่กว่า 2.1 หมื่นล้านบาท คิดเป็นสัดส่วน 23.78% ของสินเชื่อรวม ทาง คนร.กำหนดให้แผนฟื้นฟูของเอสเอ็มอีแบงก์ต้องลดหนี้เอ็นพีแอลให้เหลือ 1.8 หมื่นล้านบาท ภายในสิ้นปี 2559 คาดว่าน่าจะทำได้ตามเป้าหมาย เนื่องจากได้ทยอยแบ่งหนี้ขายให้กับบริษัทบริหารสินทรัพย์ ซึ่งปีนี้จะพยายามขายให้ได้ 2,500 ล้านบาท จากที่ขายไปแล้วราว 1,000 ล้านบาท ส่วนที่เหลือจะใช้วิธีการปรับโครงสร้างหนี้ และยื่นเรื่องฟ้องร้องเพื่อบังคับคดีในรายที่ไม่ให้ความร่วมมือในการปรับโครงสร้างหนี้
อย่างไรก็ดี การแก้เอ็นพีแอล 2.1 หมื่นล้านบาท ช่วงหลังจากนี้ถือว่าทำได้ค่อนข้างยาก เนื่องจากลูกหนี้แบ่งออกเป็น 2 กลุ่มใหญ่ๆ คือ ลูกหนี้รายเล็กที่มียอดหนี้คงค้างไม่เกิน 1 ล้านบาท ซึ่งมีอยู่ราว 2 หมื่นราย คิดเป็นมูลหนี้ 8,000-1 หมื่นล้านบาท กับลูกหนี้รายใหญ่ที่มีมูลหนี้เกิน 50 ล้านบาท มีประมาณ 30 ราย คิดเป็นมูลหนี้ราว 1 หมื่นล้านบาท ซึ่งลูกหนี้รายย่อยเมื่อรู้ว่าจะเตรียมขายหนี้ก็จะเข้ามาเจรจาเพื่อประนอมหนี้ ส่วนลูกหนี้รายใหญ่ เมื่อมีการฟ้องร้องบังคับหลักประกันก็จะฟ้องกลับ บางกรณีเป็นคดีความนานถึง 8-9 ปี ทำให้แก้หนี้ในส่วนที่เหลือจากนี้ค่อนข้างจะลดลงได้ยาก




