


'พร้อมเพย์' ก้าวแรกสู่ดิจิทัลอีโคโนมี
อนุชิต อนุชิตานุกูล รองกรรมการผู้จัดการ ธนาคารเกียรตินาคิน ในฐานะที่ปรึกษาคณะทำงานพัฒนาระบบชำระเงินอิเล็กทรอนิกส์ (อี-เพย์เมนต์) ของรัฐบาล
โดย...ศุภลักษณ์ เอกกิตติวงศ์
อนุชิต อนุชิตานุกูล รองกรรมการผู้จัดการ ธนาคารเกียรตินาคิน ในฐานะที่ปรึกษาคณะทำงานพัฒนาระบบชำระเงินอิเล็กทรอนิกส์ (อี-เพย์เมนต์) ของรัฐบาล เปิดเผยว่า การดำเนินงานเนชั่นแนลอี-เพย์เมนต์ของรัฐบาลจะทำเป็นขั้นตอน เพราะเป็นของใหม่ในประเทศไทย ในช่วงแรกจะเริ่มจากบุคคลต่อบุคคลก่อน ส่วนภาคธุรกิจต่อธุรกิจ และธุรกิจกับบุคคล จะเป็นการพัฒนาในเฟสต่อไป
ระบบพร้อมเพย์ (PromptPay) หรือเดิมในชื่อ เอนี่ไอดี นั้น เป็นโครงสร้างพื้นฐานระบบชำระเงินใหม่ เป็นระบบปิด (Closed-Loop) ไม่ใช่แอพพลิเคชั่น ไม่จำเป็นต้องเชื่อมต่ออินเทอร์เน็ต ประชาชนไม่จำเป็นต้องดาวน์โหลดแอพเพื่อใช้งาน โดยระบบใหม่ที่พัฒนาขึ้นนี้จะรองรับการระบุตัวตนที่หลากหลายขึ้น มาเป็นหมายเลขโทรศัพท์มือถือหรือบัตรประชาชน แทนที่จะต้องระบุเป็นเลขที่บัญชีธนาคารอย่างเดียว ซึ่งจำยากกว่า
ทั้งนี้ ประชาชนสามารถใช้งานพร้อมเพย์ได้เพียงลงทะเบียนกับธนาคารที่ต้องการผูกบัญชีตามวิธีการและผ่านช่องทางที่แต่ละธนาคารระบุไว้ เพื่อเป็นบัญชีขารับ เป็นอันสำเร็จ เมื่อจะรับโอนเงินก็เพียงแจ้งเบอร์โทรศัพท์มือถือแก่ผู้โอนเท่านั้นก็สามารถรับโอนเงินได้ตลอด ไม่ว่าจะรับโอนผ่านช่องทางใดก็ตาม ไม่มีค่าใช้จ่ายใดๆ
อย่างไรก็ดี ผลประโยชน์จะเกิดแก่ผู้โอนหรือบัญชีขาจ่าย ที่หากเลือกโอนเงินผ่านระบบพร้อมเพย์ระหว่างกันจะเสียค่าธรรมเนียมถูกกว่ามาก เมื่อเทียบกับการโอนจากระบบปกติของธนาคาร เช่น เอทีเอ็ม โมบาย แบงก์กิ้ง อินเทอร์เน็ต แบงก์กิ้ง โดยพร้อมเพย์มีค่าธรรมเนียมการโอนไม่เกิน 10 บาท ตามวงเงิน ไม่มีเกณฑ์ข้ามเขตหรือข้ามธนาคาร เทียบกับการโอนเงินข้ามธนาคาร ผ่านเครื่องเอทีเอ็มไม่เกิน 1 หมื่นบาท อยู่ที่ 25 บาท/รายการ และ 1 หมื่นบาทขึ้นไป คิด 35 บาท/รายการ ส่วนค่าธรรมเนียมการโอนเงินผ่านโมบาย แบงก์กิ้ง รายการละ 10-120 บาท ขึ้นอยู่กับเงื่อนไขของแต่ละธนาคาร
สำหรับทิศทางจากนี้จะเห็นระบบธนาคารแข่งขันกันดึงลูกค้าให้ผูกบัญชีในระบบพร้อมเพย์กันมากขึ้น เนื่องจากยิ่งลูกค้าใช้ระบบชำระเงินผ่าน พร้อมเพย์ ยิ่งประหยัดต้นทุนของธนาคารมากเท่านั้น โดยเฉพาะต้นทุนของธนาคารต้นทางที่ต้องโอนเงินไปให้ธนาคารปลายทาง เมื่อรวมกับค่าธรรมเนียมของผู้ใช้บริการที่จูงใจให้เกิดการเปลี่ยนแปลงพฤติกรรมได้ จะเป็นจุดเริ่มต้นของการนำไปสู่ประเทศไม่ใช้เงินสด (แคชเลส โซไซตี้) ซึ่งประเทศที่ประสบความสำเร็จเริ่มต้นแบบนี้ทั้งนั้น
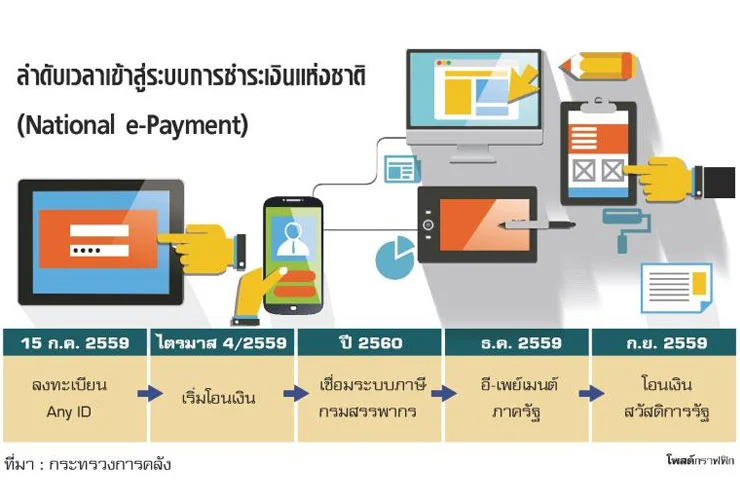
อนุชิต กล่าวว่า ระบบพร้อมเพย์ในเฟส 2 จะเป็นการให้บริการชำระเงินค่าสินค้าและบริการ(Bill Payment) เริ่มดำเนินการในเดือน ธ.ค. ซึ่งต่างจากการโอนเงินรายย่อย พร้อมเพย์ เนื่องจากผู้รับได้ลงทะเบียนเป็นนิติบุคคล ธนาคารมีระบบอ้างอิงใบแจ้งหนี้ เพิ่มช่องแนบหลักฐานการชำระ พร้อมทั้งเพิ่มประสิทธิภาพบริการด้วยการบริหารเงินแก่องค์กรอีกด้วย
พร้อมกันนี้จะมีบริการเสริมในพร้อมเพย์ ช่วยจัดระบบชำระเงินให้แก่ประชาชน (Request to Pay) ที่เรียงลำดับภาระที่ต้องชำระในแต่ละเดือนหรือในอนาคต รวมทั้งบริการสำหรับภาคธุรกิจไม่ว่าจะเป็นเอสเอ็มอี หรือ อี-คอมเมิร์ซ ในการรับประกันการชำระเงิน เพื่อสร้างความมั่นใจในการขายและส่งสินค้าถึงผู้รับอีกด้วย โดยเดือน ธ.ค.นี้ โครงสร้างพื้นฐานระบบชำระเงิน พร้อมเพย์ เสร็จแน่นอน
ส่วนการส่งเสริมการใช้จ่ายผ่านบัตรเดบิต ไม่ซ้ำซ้อนกับระบบพร้อมเพย์ เพราะธนาคารต้องสร้างทางเลือกที่หลากหลายไว้ให้แก่ลูกค้า โดยการติดตั้งเครื่องรับบัตร (อีดีซี) ตามแผน 2 ล้านจุด จะเริ่มกระบวนการได้ราวเดือน ส.ค.-ก.ย.นี้ แต่กว่าจะติดตั้งครบต้องใช้เวลาไม่ต่ำกว่า 1 ปี
นอกจากนี้ สิ่งที่จะเปลี่ยนแปลงในอนาคตอันใกล้ คือ โครงสร้างค่าธรรมเนียมการทำธุรกรรม ที่สอดคล้องกับต้นทุนที่แท้จริง ธุรกรรมที่มีเงินสดเกี่ยวข้องจะถูกเก็บค่าบริการแพงขึ้น ส่วนธุรกรรมผ่านช่องทางดิจิทัลจะมีต้นทุนถูกลง จากปัจจุบันโครงสร้างค่าธรรมเนียมบิดเบี้ยวไปมาก
ตัวอย่างเช่น การให้บริการเครื่องเอทีเอ็ม ปัจจุบันธุรกรรม 95% เป็นรายการถอนเงินสด ซึ่งมีต้นทุนบริหารและขนส่งเงินสดสูงมาก แต่ไม่คิดค่าบริการ ขณะที่ธุรกรรมอีก 5% เป็นการโอนเงินชำระเงินผ่านเครื่องเอทีเอ็ม ซึ่งมีต้นทุนถูกมากไม่ได้แตะเงินสดเลย กลับคิดค่าธรรมเนียมแพง เพื่อไปแบกรับต้นทุนเงินสดจากคนถอนเงิน
เช่นเดียวกับธุรกรรมฝากถอนโอนที่สาขาธนาคาร สัดส่วน 70% ของปริมาณเงิน มาจากกลุ่มคนเพียง 1% ของประเทศ คือ นิติบุคคลหรือผู้ทำธุรกิจ มีวงเงินธุรกรรมครั้งละมากๆ จึงไม่เป็นเหตุเป็นผลที่จะต้องฟรีค่าธรรมเนียมเพื่ออุ้มคนบางกลุ่ม ดังนั้น การปรับโครงสร้างค่าธรรมเนียมสาขา ต้องเก็บค่าธรรมเนียมจากรายใหญ่ก่อน
“พันธกิจสำคัญของรัฐบาลในการทำ อี-เพย์เมนต์ สู่การพัฒนาระบบพร้อมเพย์นั้น ต้องการแก้ปัญหาการทุจริตคอร์รัปชั่น เมื่อสังคมไทยเลิกใช้เงินสดแล้ว ถ้ามีคนแบกเงินสดมากๆ มาฝากแบงก์ จะเป็นที่จับตาว่าเงินสดนั้นมาจากที่ใด ถูกที่ถูกทางหรือไม่ ขณะที่ธุรกรรมผ่านอิเล็กทรอนิกส์ย่อมมีร่องรอย ตรวจสอบย้อนหลังได้เสมอ” อนุชิต กล่าว
อนุชิต กล่าวว่า ภาพรวมโครงการเนชั่นแนล อี-เพย์เมนต์ ในขณะนี้คืบหน้าไป 1 เรื่องเท่านั้น โดยตามแผนการยกระดับโครงสร้างพื้นฐานระบบชำระเงินของประเทศ ยังต้องทำอีก 2 เรื่อง ได้แก่ การจัดการสร้างระบบตลาดทุนอิเล็กทรอนิกส์ และการจัดการการเงินระหว่างประเทศสำหรับผู้นำเข้าส่งออก ซึ่งหากระบบชำระเงินไทยสมบูรณ์ทั้ง 3 ด้านแล้ว ประเทศไทยจะมีโครงสร้างพื้นฐานทางการเงินที่ดี รองรับการพัฒนาประเทศไปสู่ระบบเศรษฐกิจดิจิทัล (Digital Economy) ที่สมบูรณ์




