
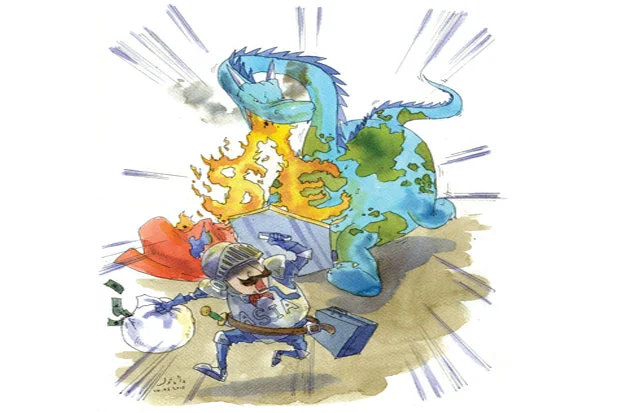


ตลาดบอนด์ป่วนเอเชีย พิษเฟด-ยุโรปโหมทุนไหลออก
ทำเอารัฐบาลหลายชาติในเอเชีย รวมถึงเหล่านักลงทุนของภูมิภาคตกอยู่ในอาการหวาดผวาไปตามๆ กัน
โดย...นงลักษณ์ อัจนปัญญา
ทำเอารัฐบาลหลายชาติในเอเชีย รวมถึงเหล่านักลงทุนของภูมิภาคตกอยู่ในอาการหวาดผวาไปตามๆ กัน เมื่อจู่ๆ ก็เกิดแรงเทขายขนานใหญ่ในตลาดพันธบัตรโลกในช่วงต้นสัปดาห์ที่ผ่านมา
โดยแบงก์ออฟอเมริกา เมอร์ริล ลินช์ ประเมินว่าแรงเทขายดังกล่าวส่งผลให้มูลค่าตลาดตราสารหนี้โลกเมื่อวันที่ 12 พ.ค.ที่ผ่านมา ลดลงเหลือ 45.07 ล้านล้านเหรียญสหรัฐ หรือขาดทุนไปแล้วถึง 4.33 แสนล้านเหรียญสหรัฐ นับตั้งแต่ช่วงปลายเดือน เม.ย. และเป็นการขาดทุนที่เลวร้ายที่สุดในรอบ 2 ปี
อย่างไรก็ตาม ปัจจัยสำคัญไม่ได้อยู่ที่ตัวเลขขาดทุนมหาศาลข้างต้นแต่อย่างใด เนื่องจากประเด็นหลักที่ต้องจับตามองก็คือผลกระทบของตลาดเงินในภูมิภาคเอเชียที่กำลังจะตามมา โดยนักวิเคราะห์หลายสำนักเห็นตรงกันว่าน่าจะปั่นป่วนหนัก ซ้ำเติมเศรษฐกิจหลายชาติในเอเชียที่มีแนวโน้มย่ำแย่อยู่แล้ว
ก่อนอื่นต้องทำความเข้าใจกันเสียก่อนว่า ตลาดตราสารหนี้นับเป็นหนึ่งในแหล่งลงทุนสำคัญของนักลงทุนทั่วโลกที่มุ่งแสวงหากำไร โดยเฉพาะในยุคที่อัตราดอกเบี้ยต่ำ โดยนักลงทุนมักจะเก็งกำไรจากส่วนต่างของราคาพันธบัตรกับอัตราผลตอบแทนพันธบัตร ขณะที่หากเป็นการลงทุนในตลาดตราสารหนี้ต่างประเทศ ก็จะมีส่วนต่างของอัตราแลกเปลี่ยนเข้ามาเกี่ยวข้อง
ดังนั้น นักวิเคราะห์และผู้เชี่ยวชาญส่วนหนึ่งจึงถือเอาความเคลื่อนไหวในตลาดตราสารหนี้เป็นปัจจัยคาดการณ์ทิศทางการเคลื่อนย้ายของกระแสเงินทุนและแนวโน้มตลาดการเงินทั่วโลก รวมถึงการมองภาพรวมความเชื่อมั่นหรือความหวาดวิตกของนักลงทุน
ทั้งนี้ นักวิเคราะห์ส่วนใหญ่เห็นตรงกันว่าการเทขายที่เกิดขึ้นล่าสุดนี้สะท้อนให้เห็นว่านักลงทุนกำลังหวาดกลัวและกังขากับ 1) การใช้นโยบายผ่อนคลายเชิงปริมาณ (คิวอี) ของธนาคารกลางยุโรป (อีซีบี) ที่ในไม่ช้าการซื้อคืนพันธบัตรของอีซีบีจะทำให้เกิดซัพพลายล้นตลาด 2) สถานการณ์เศรษฐกิจในยุโรปที่ยังคงอ่อนแอแม้ใช้ยาแรงอย่างคิวอีกระตุ้น 3) การเผชิญหน้ากับภาวะเงินฝืดหรือภาวะเงินเฟ้อโตชะลอตัวในหลายประเทศทั่วโลก ส่วนหนึ่งจากปัจจัยราคาน้ำมันถูก และ 4) แนวโน้มการปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐ
ถามต่อว่าทำไมสถานการณ์ที่เกิดขึ้นจึงเป็นเรื่องที่น่าวิตกกังวล และถึงขั้นที่ทำให้รัฐบาลหลายชาติในเอเชียต้องกุมขมับ
คำตอบอยู่ตรงที่สถานการณ์ที่ประมวลมาทั้งหมดจะส่งผลให้เกิดทุนไหลออกจากภูมิภาคเอเชีย ทำให้เกิดวิกฤตสภาพคล่องเพราะการระดมทุนเป็นเรื่องยาก ทำให้ต้นทุนการทำธุรกิจแพงขึ้นเนื่องจากรัฐบาลและภาคเอกชนต้องให้อัตราผลตอบแทนสูงเพื่อดึงดูดนักลงทุน และทำให้เป็นเรื่องยุ่งยากซับซ้อนสำหรับรัฐบาลเอเชียในการใช้นโยบายทางการเงินเพื่อกระตุ้นเศรษฐกิจ
ความเคลื่อนไหวของค่าเงินหลายชาติในเอเชียเมื่อต้นสัปดาห์ที่ผ่านมาคือหลักฐานยืนยันอย่างดี
โดยเมื่อวันที่ 12 พ.ค. ค่าเงินบาทของไทยเทียบกับสกุลเงินเหรียญสหรัฐแตะระดับอ่อนค่าที่สุดตั้งแต่ปี 2009 ค่าเงินเปโซ ฟิลิปปินส์ แตะระดับอ่อนสุดในรอบเกือบ 2 เดือน ค่าเงินรูปี อินเดีย ซื้อขายในระดับอ่อนสุดในรอบกว่า 1 ปี ขณะนี้ค่าเงินรูเปียห์ อินโดนีเซีย เกือบแตะระดับอ่อนที่สุดนับตั้งแต่วิกฤตทางการเงินของเอเชีย
ทั้งหมดทั้งมวลเหล่านี้เป็นผลมาจากการที่นักลงทุนต่างชาติเหล่านี้ลดการถือครองพันธบัตรในตลาดต่างๆ ทั่วโลก โดยรวมถึงตลาดพันธบัตรของเอเชียด้วย
มอร์แกน สแตนเลย์ วิเคราะห์ว่า การเทขายในตลาดบอนด์โลกข้างต้นคือจุดเริ่มต้นของสัญญาณทุนไหลออกที่ทำให้อัตราผลตอบแทนบอนด์ในเอเชียต้องปรับตัวขึ้นเพื่อตรึงนักลงทุนไว้
“นักลงทุนในปัจจุบันค่อนข้างอ่อนไหวต่อความเสี่ยง ทำให้สกุลเงินที่มีทุนต่างชาติไหลเข้ามหาศาลในช่วงไม่กี่เดือนก่อนหน้าจะมีความเสี่ยงมากที่สุด เช่น ไทย เกาหลีใต้ ไต้หวัน มาเลเซีย และอินโดนีเซีย” นักวิเคราะห์มอร์แกน สแตนเลย์ ระบุ
พูดให้เข้าใจง่ายขึ้นก็คือการที่นักลงทุนต่างชาติเป็นผู้ถือครองพันธบัตรส่วนใหญ่ของตลาดเอเชียจะกลายเป็นปัจจัยเสี่ยงใหญ่ในทันทีที่นักลงทุนเหล่านี้เทขายพันธบัตรของชาติเอเชีย
ยิ่งไปกว่านั้น สถานการณ์ของหลายชาติในเอเชียมีแนวโน้มเลวร้าย เมื่อในปัจจุบันรัฐบาลเอเชียต้องพึ่งพานโยบายการเงินในการกระตุ้นเศรษฐกิจ
นักวิเคราะห์ส่วนหนึ่งอธิบายชัดเจนว่า ขณะที่สถานการณ์เศรษฐกิจในเอเชียซบเซา ท่ามกลางค่าเงินเหรียญสหรัฐที่แข็งค่าขึ้น และการหันมาใช้นโยบายผ่อนคลายทางการเงินของหลายประเทศ อัตราแลกเปลี่ยนได้กลายเป็นเครื่องมือเพียงหนึ่งเดียวที่ธนาคารกลางในเอเชียนำมาใช้เพื่อช่วงชิงความได้เปรียบในการส่งออกอันจะช่วยกระตุ้นเศรษฐกิจ ซึ่งหนึ่งในนั้นก็คือการตัดลดอัตราดอกเบี้ย
ทว่า แนวทางดังกล่าวแม้จะส่งผลให้ค่าเงินของประเทศอ่อนตัวลงจริง แต่ก็ต้องแลกกับการที่นักลงทุนต่างชาติขนเงินออกนอกประเทศเพื่อไปลงทุนทำกำไรในตลาดที่อัตราผลตอบแทนพันธบัตรดีกว่า โดยยังไม่นับรวมผลกระทบทางลบที่อาจเกิดขึ้นจากสารพัดนโยบายผ่อนคลายที่หลายชาติในเอเชียนำมาใช้เพื่อกดค่าเงิน เช่น กรณีของไทยคือผ่อนคลายระเบียบทำให้ทุนไหลออกได้ง่ายขึ้นเพื่อกดค่าเงินบาท
ขณะเดียวกัน การที่ในช่วงหลายปีที่ผ่านมาที่ตลาดพันธบัตรของภูมิภาคเอเชียเติบโตเฟื่องฟูอย่างรวดเร็ว จนผลักดันให้ตลาดพันธบัตรมีบทบาทเป็นแหล่งระดมทุนสำคัญของภาครัฐและเอกชน ส่งผลให้ความผันผวนในตลาดบอนด์ก่อผลลัพธ์เลวร้ายต่อเศรษฐกิจเอเชียได้ทุกเมื่อ
วอลสตรีท เจอร์นัล รายงานว่า นับตั้งแต่ปี 2008 เป็นต้นมา ตลาดบอนด์เอเชียสามารถขยายตัวเติบโตขึ้นถึง 3 เท่าด้วยขนาดมูลค่าตลาดที่ 1.04 ล้านล้านเหรียญสหรัฐในช่วงสิ้นปี 2014 โดยมีนักลงทุนต่างชาติแห่เข้ามาลงทุนมากมาย ส่วนหนึ่งเพราะนโยบายคิวอีของเฟด ขณะที่กองทุนการเงินระหว่างประเทศ (ไอเอ็มเอฟ) ถึงกับระบุชัดว่า ตลาดบอนด์เอเชียโตได้เพราะความกระหายในอัตราผลตอบแทนของนักลงทุน
ดังนั้น พูดให้เข้าใจง่ายขึ้นก็คือว่าตลาดบอนด์เอเชียได้รับอิทธิพลของตลาดบอนด์โลก โดยเฉพาะตลาดใหญ่อย่างสหรัฐและยุโรปเต็มเปี่ยม และการเปลี่ยนแปลงใดๆ ก็ตามในตลาดบอนด์โลกย่อมส่งผลกระทบต่อตลาดบอนด์ อันเป็นแหล่งทุนสำคัญของเอเชียอย่างไม่อาจหลีกเลี่ยงได้
ทั้งนี้ ในประวัติศาสตร์ที่ผ่านมาได้แสดงให้เห็นแล้วว่าความปั่นป่วนของตลาดบอนด์โลกในแต่ละครั้งส่งผลกระทบต่อเศรษฐกิจของหลายประเทศในเอเชียอย่างรุนแรงเพียงใด อย่างกรณีล่าสุดในช่วงประมาณปี 2013 ที่เฟดส่งสัญญาณจะยุติการใช้และปรับขึ้นอัตราดอกเบี้ย จนหลายชาติในเอเชียเผชิญภาวะช็อกจากกระแสทุนแห่ไหลออก
แม้ครั้งนั้นจะสามารถเอาตัวรอดกันมาได้ แต่นักวิเคราะห์หลายสำนักประเมินว่าความปั่นป่วนในครั้งนี้อาจรุนแรงยิ่งกว่า เนื่องจากเศรษฐกิจของหลายชาติในเอเชียกำลังซบเซา อัตราเงินเฟ้อโตต่ำ แถมยังพ่วงด้วยระดับหนี้ที่เพิ่มปริมาณขึ้นอย่างมากมายมหาศาล
โจเอล คิม หัวหน้าตลาดตราสารหนี้ประจำภูมิภาคเอเชียแปซิฟิกจากแบล็กร็อก บริษัทบริหารจัดการกองทุนที่ใหญ่ที่สุดในโลกระบุชัดว่า ความปั่นป่วนในห้วงเวลานี้ถือเป็นการซ้อมใหญ่ก่อนความปั่นป่วนของจริงจะมีขึ้น นั่นคือการประกาศปรับขึ้นอัตราดอกเบี้ยของเฟด โดยคิมกล่าวว่าสถานการณ์อาจไม่เลวร้ายนักหากสามารถควบคุมความวิตกของตลาดด้วยการทยอยขึ้นอัตราดอกเบี้ย
อย่างไรก็ตาม การคาดหวังให้เฟดสามารถควบคุมสถานการณ์ได้ดูจะเป็นการเดิมพันที่เสี่ยงเกินไป และเป็นหน้าที่ของรัฐบาลหลายชาติในเอเชียเองที่พึงต้องตระหนักและเฝ้าระมัดระวังการเปลี่ยนแปลงในตลาดบอนด์โลกให้หนัก
เพราะอย่างน้อยที่สุด การเตรียมตัวให้พร้อมรับมือก็สามารถบรรเทาผลกระทบเลวร้ายไม่ให้เศรษฐกิจประเทศบอบช้ำมากไปกว่าที่เห็นและเป็นอยู่




