
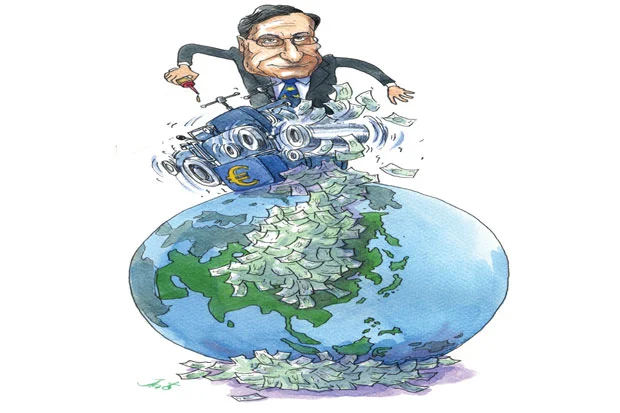


จับตาคิวอียุโรป รับมือทุนทะลักเอเชีย
การเตรียมออกนโยบายผ่อนคลายเชิงปริมาณ (คิวอี) ของธนาคารกลางยุโรป (อีซีบี) ที่จะมีขึ้นในเดือน มี.ค.นี้
โดย...ก้องภพ เทอดสุวรรณ
การเตรียมออกนโยบายผ่อนคลายเชิงปริมาณ (คิวอี) ของธนาคารกลางยุโรป (อีซีบี) ที่จะมีขึ้นในเดือน มี.ค.นี้ กำลังเป็นประเด็นที่ถูกจับตาจากทั่วโลก เพราะนับเป็นการอัดฉีดเม็ดเงินเข้าสู่ตลาดราว 6.7 หมื่นล้านเหรีญสหรัฐทุกเดือน เป็นเวลาอย่างน้อยถึง 2 ปี หรืออาจดำเนินอย่างต่อเนื่องไปจนกว่าเศรษฐกิจยุโรปจะฟื้นตัว น่าจะสร้างแรงผลักดันให้เกิดการปรับทิศทางครั้งใหญ่ของตลาดทุนโลกเลยทีเดียว โดยเฉพาะอย่างยิ่งตลาดทุนในประเทศตลาดเกิดใหม่
ตลาดเกิดใหม่ตื่นเต้นรับข่าวใหญ่ข่าวนี้กันถ้วนหน้า เพราะก่อนหน้านั้นการอัดฉีดคิวอีของธนาคารกลางสหรัฐ (เฟด) ที่ 8.5 หมื่นล้านเหรียญสหรัฐ/เดือน ได้ทำให้เงินทุนจากโลกตะวันตกไหลเข้าสู่ตลาดทุนเศรษฐกิจกำลังพัฒนาจนสร้างความคึกคักไม่น้อยทีเดียว ในช่วง 2-3 ปีที่ผ่านมา
มิหนำซ้ำ หากเทียบกันแล้วคิวอีของยุโรปอาจส่งผลกระทบกับตลาดมากกว่าคิวอีของสหรัฐด้วยซ้ำ โดย สตีเฟน ฟรีดแมน ผู้อำนวยการของบริษัทให้คำปรึกษาด้านการลงทุนเอฟเอฟพีดับเบิ้ลยู ในนิวยอร์ก แสดงความเห็นว่า เนื่องจากตลาดพันธบัตรของยุโรปยังเล็กกว่าสหรัฐ อีกทั้งยังให้ผลตอบแทนต่ำอย่างยิ่ง เม็ดเงินจากคิวอียุโรปจึงน่าจะวิ่งเข้าหาตลาดหุ้นที่ให้ผลตอบแทนดีกว่า มากกว่าช่วงการใช้คิวอีของสหรัฐเสียอีก มาตรการอัดฉีดคิวอีนับเป็นไพ่ตายของอีซีบี หลังจากได้งัดมาตรการต่างๆ ออกมาใช้ ทั้งการหั่นดอกเบี้ยเงินฝากติดลบ การปล่อยกู้ระยะยาวดอกเบี้ยต่ำให้แก่ธนาคาร (ทีแอลทีอาร์) การเข้าซื้อตราสารหนี้คุณภาพดีในท้องตลาด (คัฟเวิด บอนด์) และหลักทรัพย์ที่มีสินทรัพย์หนุนหลัง (เอบีเอส) ทว่าเศรษฐกิจยุโรปกลับไม่มีแนวโน้มจะฟื้นตัวแต่อย่างใด มิหนำซ้ำยังถลำลึกเข้าสู่วงจรของภาวะเงินเฟ้อที่ยังดิ่งลงอย่างต่อเนื่องจนลงมาอยู่ที่ 0.6% เมื่อเดือน ม.ค.ที่ผ่านมา ท่ามกลางการใช้มาตรการต่างๆ ของอีซีบี
นับเป็นการพิสูจน์ว่ามาตรการก่อนหน้านี้ไม่ได้ผล การอัดฉีดผ่านการเข้าซื้อพันธบัตรรัฐบาลจึงถือเป็นทางเลือกสุดท้ายสำหรับอีซีบีในขณะนี้
ทั้งนี้ ผลจากการใช้มาตรการคิวอีจะช่วยกระตุ้นราคาสินทรัพย์ในท้องตลาดให้สูงขึ้น เนื่องจากการเข้าซื้อพันธบัตรจำนวนมากของธนาคารกลางจนไม่ดึงดูดนักลงทุน กระตุ้นให้นักลงทุนหันไปลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงยิ่งขึ้น ที่มีผลตอบแทนสูงกว่า ซึ่งถือเป็นการกระตุ้นเศรษฐกิจ
นอกจากนั้น การอัดฉีดเม็ดเงินปริมาณมหาศาลเข้าสู่ระบบเศรษฐกิจ ยังทำให้ค่าเงินยูโรอ่อนค่าลงอีกด้วย ซึ่งส่งผลดีในการกระตุ้นการส่งออก และสกัดภาวะเงินฝืด เนื่องจากสินค้านำเข้าหลายอย่างจะมีราคาแพงขึ้น
เช่นเดียวกัน ในทางทฤษฎีการใช้คิวอีจะกระตุ้นให้ธนาคารเปลี่ยนพันธบัตรในมือเป็นเงินสด ซึ่งจะทำให้ธนาคารเหล่านั้นมีทุนสำรองสำหรับปล่อยกู้เพิ่มมากขึ้น ซึ่งจะเป็นการกระตุ้นให้ภาคเอกชนขอสินเชื่อได้ง่าย และสร้างความคึกคักให้กับเศรษฐกิจในที่สุด
อย่างไรก็ตาม ปรากฏว่าการใช้คิวอีในอดีตทั้งของเฟด ธนาคารกลางอังกฤษ (บีโออี) และธนาคารกลางญี่ปุ่น (บีโอเจ) กลับไม่ได้ไหลสู่เศรษฐกิจในประเทศตามทฤษฎี แต่กลับไหลสู่แหล่งลงทุนที่ให้ผลตอบแทนสูงกว่า ซึ่งแหล่งลงทุนดังกล่าวก็คือตลาดเกิดใหม่ในเอเชีย
ทั้งนี้ แม้ประเทศกำลังพัฒนาในเอเชียอย่างจีนและอินโดนีเซีย จะประกาศหั่นดอกเบี้ยล่วงหน้าก่อนการมาถึงของเม็ดเงินคิวอีไปเรียบร้อยแล้ว แต่ก็ยังถือว่ามีสัดส่วนผลตอบแทนที่สูงหากเทียบกับชาติในยุโรปและประเทศอุตสาหกรรมอื่นๆ
ในขณะที่ดอกเบี้ยนโยบายของอีซีบีอยู่ที่ 0.05% ดอกเบี้ยของอังกฤษที่ 0.5% สวิตเซอร์แลนด์ ที่ลบ 0.75% และสวีเดนที่ลบ 0.1%
การลงทุนในเอเชียกลับให้ผลตอบแทนที่สูงกว่า โดยในจีนหลังการปรับลดอัตราดอกเบี้ยแล้วยังคงอยู่ที่ 5.35% ดอกเบี้ยของอินโดนีเซียยังคงอยู่ที่ 7.5% ดอกเบี้ยไทย
อยู่ที่ 2%
ดังนั้น การอัดฉีดเม็ดเงินเข้าสู่ระบบเศรษฐกิจมหาศาลของอีซีบี ซึ่งน่าจะมีขึ้นในเดือน มี.ค.นี้ จะทำให้เกิดภาวะทุนไหลเข้าตลาดเกิดใหม่อย่างแน่นอน
นักวิเคราะห์หลายฝ่ายระบุตรงกันว่านักลงทุนน่าจะตบเท้าเข้าตลาดพันธบัตรเป็นอันดับแรกๆ เพราะต้องยอมรับว่า ขณะนี้สภาพเศรษฐกิจของประเทศตลาดเกิดใหม่ยังคงอ่อนแอ การลงทุนในตลาดพันธบัตรซึ่งถือเป็นสินทรัพย์ปลอดภัยแก่การลงทุน จึงเป็นทางเลือกที่ดีในสายตานักลงทุนตะวันตก
ในปัจจุบันแม้จะอยู่ในช่วงก่อนการระบุว่าใช้คิวอีอย่างชัดเจน แต่ปรากฏว่านักลงทุนตะวันตกก็ตบเท้าเข้าตลาดพันธบัตรเอเชียกันอย่างคึกคักแล้ว ส่งผลให้ราคาพันธบัตรหลายแห่งขยับขึ้นกันถ้วนหน้า
จากการเก็บข้อมูลของสำนักข่าวบลูมเบิร์ก พบว่าราคาผลตอบแทนเฉลี่ยของพันธบัตรเอเชียปรับขึ้น 2.3% ในปีนี้ โดยราคาพันธบัตรอินโดนีเซียปรับตัวขึ้น 8.4% ขณะที่ราคาพันธบัตรจีนขยับขึ้นเล็กน้อย
ที่ 2.6%
ขณะที่ราคาพันธบัตรในละตินอเมริกาเฉลี่ยปรับลดลง 0.4% ส่วนในยุโรปและตะวันออกกลางขยับลง 0.8% นับเป็นความเคลื่อนไหวที่บ่งชี้ทิศทางการไหลของเม็ดเงินลงทุนโลก
สอดคล้องกับข้อมูลของอีพีเอฟอาร์ โกลบอล องค์กรจับตาความเคลื่อนไหวของทุนโลก ซึ่งปรากฏว่ามีเม็ดเงินไหลเข้าตลาดพันธบัตรเอเชียถึง 1,100 ล้านเหรียญสหรัฐ ตั้งแต่ต้นปีจนถึงวันที่ 20 ก.พ.ที่ผ่านมา ชดเชยสัดส่วนส่วนต่างทุนไหลออกเมื่อปี 2014 ที่ 654 ล้านเหรียญสหรัฐได้ทั้งหมด ขณะที่ทุนไหลเข้าละตินอเมริกาที่ 44 ล้านเหรียญสหรัฐ ส่วนยุโรปและตะวันออกกลางที่ 48 ล้านเหรียญสหรัฐ
แน่นอนว่าการอัดฉีดคิวอีของยุโรปจะทำให้ตลาดหุ้นของตลาดเกิดใหม่ในเอเชียคึกคักไม่น้อยทีเดียว
ยืนยันได้จากข้อมูลของบลูมเบิร์กที่ระบุว่า การอัดฉีดจากทั้งยุโรปและญี่ปุ่นทำให้มีเม็ดเงินไหลเข้าสู่ตลาดเกิดใหม่ในเอเชีย ทั้งอินเดีย เกาหลีใต้ และอินโดนีเซียแล้วถึง 1,440 ล้านเหรียญสหรัฐ ตั้งแต่ช่วงต้นปีที่ผานมา
ขณะที่ เยอร์ลัน ซีสดีคอฟ หัวหน้าฝ่ายตลาดเกิดใหม่ของบริษัทลงทุน ไพโอเนียร์ อินเวสต์เมนต์ แมเนจเมนต์ ผู้ดูแลกองทุนขนาด 2.39 แสนล้านเหรียญสหรัฐ แสดงความเห็นว่า ตลาดเกิดใหม่ในเอเชียค่อนข้างมีข้อได้เปรียบ ตลาดเกิดใหม่ในยุโรป แอฟริกา และละตินอเมริกา เนื่องจากตลาดเกิดใหม่ในเอเชียมีสภาพการเมืองที่มั่นคงกว่าเมื่อเทียบกับกลุ่มประเทศเหล่านั้น
นอกจากนี้ ซีสดีคอฟ ยังคาดการณ์ด้วยว่า ตลาดพันธบัตรในเอเชียจะสร้างผลตอบแทนได้ดีเยี่ยมในปีนี้ แม้จะต้องเผชิญกับการปรับขึ้นดอกเบี้ยของเฟดก็ตาม
อย่างไรก็ตาม ภาวะทุนไหลเข้าปริมาณมหาศาลก็มีผลเสียเช่นกัน โดยภาวะดังกล่าวทำให้อัตราผลตอบแทนของตลาดเกิดใหม่ในเอเชียลดลงมาเฉลี่ยอยู่ที่ 4.2% ขณะที่ผลตอบแทนพันธบัตรของตลาดเกิดใหม่ทั้งโลกอยู่ที่ราว 4.72% ซึ่งหากลดลงมากกว่านี้ ก็มีแนวโน้มที่จะทำให้เกิดความผันผวนในตลาดพันธบัตร
ขณะที่ธนาคารกลางหลายประเทศในเอเชียมีแนวโน้มที่จะปรับลดอัตราดอกเบี้ยลงอีกเพื่อสกัดกั้นภาวะทุนไหลเข้า โดยจะส่งผลให้อัตราผลตอบแทนลดลงจนการลงทุนในพันธบัตรไม่ดึงดูดนักลงทุนอีกต่อไป ซึ่งจะทำให้นักลงทุนหันเข้าหาตลาดหุ้นในที่สุด
ในทำนองเดียวกัน การใช้คิวอียังจะส่งผลให้เกิดภาวะเงินเอเชียแข็งค่าเช่นกัน จากทั้งปัจจัยทุนไหลเข้าทำให้ความต้องการสกุลเงินท้องถิ่นพุ่งสูงขึ้น ขณะที่ค่าเงินยูโรก็อ่อนลงเมื่อเปรียบเทียบกัน
กรณีดังกล่าวจะทำให้การส่งออกสินค้ายุโรปทำได้ยากขึ้น เนื่องจากอัตราแลกเปลี่ยนทำให้สินค้าจากเอเชียราคาแพงขึ้นในสายตาชาวยุโรป ซึ่งปฏิเสธไม่ได้ว่ากรณีดังกล่าวนับว่าอันตรายไม่น้อยทีเดียว เพราะตลาดยุโรปถือเป็นตลาดขนาดใหญ่สำหรับสินค้าเอเชีย
พูดอีกนัยหนึ่งคือ ทุนคิวอีจากยุโรปดีต่อตลาดทุนอย่างแน่นอน แต่อาจไม่ดีต่อการส่งออกเท่าไรนัก หรือคนส่วนน้อยในตลาดทุนเท่านั้นที่ได้ประโยชน์ ขณะที่คนส่วนใหญ่ของประเทศจะต้องทนทุกข์กับสภาพการส่งออกที่ชะลอตัวลง
แน่นอนว่า หากเอเชียไม่เตรียมรับมือเม็ดเงินจากยุโรปครั้งนี้ ย่อมกระทบกับการส่งออกซึ่งถือเป็นเครื่องยนต์หลักในการขับเคลื่อนเศรษฐกิจของเอเชีย ซึ่งไม่ต่างอะไรกับการถูกทุนยุโรปทุบหม้อข้าวนั่นเอง




