
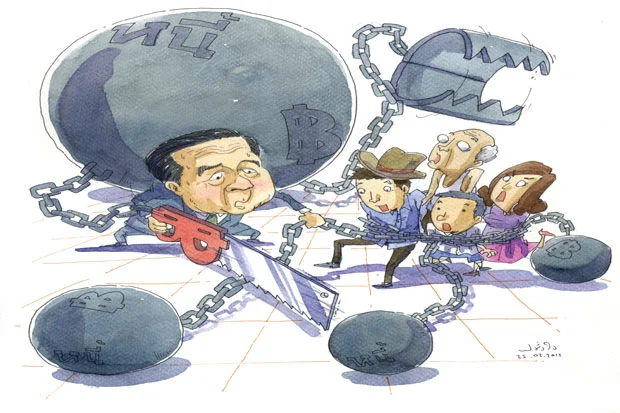


มาตรการแก้จน เร่งหนี้ครัวเรือน
ปัญหาหนี้ครัวเรือนของไทยถูกต่างชาติหยิบยกขึ้นมาวิพากษ์วิจารณ์ว่าไทยกำลังจะกลายเป็นคนป่วยแห่งเอเชีย
โดย...เกียรติศักดิ์ ผิวเกลี้ยง
ปัญหาหนี้ครัวเรือนของไทยถูกต่างชาติหยิบยกขึ้นมาวิพากษ์วิจารณ์ว่าไทยกำลังจะกลายเป็นคนป่วยแห่งเอเชีย เพราะปริมาณหนี้ครัวเรือนที่สูงขึ้นเรื่อยๆ จะเป็นตัวฉุดรั้งให้เศรษฐกิจไม่เติบโต และหากลดสัดส่วนหนี้ลงไม่ได้ก็อาจจะประสบกับวิกฤตเศรษฐกิจก็เป็นได้
สัดส่วนหนี้ครัวเรือนต่อผลิตภัณฑ์มวลรวมในประเทศ (จีดีพี) ของไทยในรอบ 5 ปีที่ผ่านมาเพิ่มขึ้นโดยตลอด ในต้นปี 2557 สัดส่วนหนี้ครัวเรือนต่อจีดีพีอยู่ที่ 82% แต่ในปลายปีขยับขึ้นมาเป็น 85% ของจีดีพี เกิน 10 ล้านล้านบาท และยังมีแนวโน้มจะเพิ่มขึ้นอีกในปีนี้
นั่นคือหนี้ในระบบสถาบันการเงินที่รัฐเก็บตัวเลขได้ หากรวมตัวเลขหนี้นอกระบบที่ครัวเรือนไปกู้เงินมาใช้ สัดส่วนหนี้ครัวเรือนอาจจะพุ่งขึ้นไปถึง 100% แล้ว
หนี้ครัวเรือนเป็นสาเหตุที่ทำให้การบริโภคในประเทศไม่ขยายตัว และสร้างปัญหาไปยังภาคเศรษฐกิจที่ต่อเนื่องกันไปเป็นลูกโซ่ ทำให้เกิดข้อจำกัดในการดำเนินนโยบายเศรษฐกิจของรัฐบาล หากใช้อัตราดอกเบี้ยต่ำกระตุ้นการลงทุน และทำให้เงินบาทอ่อนช่วยการส่งออก แต่ในขณะเดียวกันก็จะเป็นการกระตุ้นสินเชื่อภาคครัวเรือนให้สูงขึ้น
นอกจากนี้ หนี้ครัวเรือนยังออกอาการจะเป็นหนี้เสียเพิ่ม ทำให้ธนาคารพาณิชย์ชะลอการปล่อยสินเชื่อบุคคล เป็นการซ้ำให้ครัวเรือนในกลุ่มรากหญ้าเริ่มเกิดภาวะเงินฝืด โดยสินเชื่อเพื่อการบริโภคสิ้นปี 2557 อยู่ที่ 8.34 หมื่นล้านบาท เพิ่มขึ้น 16.5% เริ่มเป็นหนี้เสียไม่ชำระ 3 เดือน ถึง 30% หรือประมาณ 1 ใน 3 ของสินเชื่อทั้งหมด
ทางด้านหนี้บัตรเครดิตเกิน 3 เดือน เพิ่มขึ้นเป็น 8,316 ล้านบาท หรือเพิ่มขึ้นถึง 26% แสดงให้เห็นว่าตัวเลขของหนี้เสียภาคครัวเรือนเร่งตัวอย่างรวดเร็ว
แม้หนี้ครัวเรือนจะสูง รัฐบาลเป็นห่วงแต่ก็เพิกเฉยกับปัญหาไม่ได้ หากรัฐบาลไม่เข้าไปช่วยเหลืออาจจะทำให้เศรษฐกิจไทยย่ำแย่ลงไปอีก เพราะคนกลุ่มนี้เป็นกลุ่มใหญ่ที่บริโภค ซึ่งใช้จ่ายถึง 80-90% ของเงินได้ ทำให้เกิดแรงขับเคลื่อนในระบบเศรษฐกิจ แต่การช่วยเหลือก็ต้องเป็นไปอย่างระมัดระวังไม่ให้กลายเป็นนโยบายประชานิยม
ฉะนั้น ขณะนี้รัฐบาลจึงเน้นไปที่นโยบายแก้จนเพื่อช่วยเหลือประชาชนกลุ่มรากหญ้า แต่มาตรการของธนาคารรัฐทั้งหลาย ไม่ว่าจะเป็นการให้กู้ช่วยพ่อค้าแม่ขาย ยังดูเลื่อนลอยไม่เป็นรูปธรรม ที่ดูแล้วน่าจะช่วยฉีดเงินออกไปได้เร็วและถึงมือชาวบ้านมากที่สุดคือ การต่อยอดเงินกองทุนหมู่บ้านกว่า 7 หมื่นแห่งทั่วประเทศ เพื่อให้เม็ดเงินกระจายทั่วประเทศ
สาระสำคัญของการเติมเงินกองทุนหมู่บ้านครั้งนี้แยกเป็น 2 ส่วน ในส่วนแรกกองทุนหมู่บ้านที่มีผลการดำเนินงานดีกว่า 4 หมื่นแห่ง ที่ได้เงินเพิ่มทุนรอบที่ 3 จากเงินงบประมาณไปแล้ว จะมีการเติมเงินจากสินเชื่อของแบงก์รัฐ ผ่านธนาคารออมสิน และธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) แห่งละ 2 หมื่นล้านบาท รวมกัน 4 หมื่นล้านบาท ปล่อยกู้ให้กับกองทุนหมู่บ้านแห่งละ 1 ล้านบาท ในอัตราดอกเบี้ย 5% เป็นเวลา 5 ปี เพื่อไปปล่อยกู้ให้กับสมาชิกกองทุนหมู่บ้านต่อเป้าหมายของการปล่อยกู้ แก้หนี้นอกระบบ ประกอบการอาชีพ และให้กู้กรณีฉุกเฉิน เพื่อให้สามารถแก้จนเพิ่มรายได้ตามเป้าหมายที่วางไว้
ในส่วนที่ 2 กองทุนหมู่บ้านที่มีผลการดำเนินงานไม่ดีประมาณ 2.5 หมื่นแห่ง ก็จะมีการแก้ไขยกระดับให้ผลการดำเนินงานดีเหมือนกลุ่มแรก เพื่อที่จะได้ใส่เงินเพิ่มทุนรอบที่ 3 ที่มีการตั้งงบประมาณไว้ตั้งแต่ปี 2556 ที่ผ่านมาแล้ว
แต่มาตรการแก้จนผ่านการขับเคลื่อนของกองทุนหมู่บ้านก็ยังมีความเสี่ยงตามมาหลายด้าน ในด้านแรกการเติมเงินเป็นการให้สินเชื่อ ไม่ได้เป็นเงินให้เปล่าเหมือนเงินงบประมาณ ต้องนำมาใช้คืน รวมถึงยังมีต้นทุนในการกู้ยืม ซึ่งจะทำให้กองทุนหมู่บ้านอาจจะไม่สนใจกู้เงินจากธนาคารออมสิน
แม้ว่าข้อมูลของรัฐบาลบอกว่า ที่ผ่านมากองทุนหมู่บ้านนำเงินที่ได้รับจากการจัดสรรจากเงินงบประมาณ ไปปล่อยสินเชื่อให้สมาชิกในอัตราดอกเบี้ย 5% สินเชื่อจากแบงก์รัฐก็เป็นการต่อยอดปล่อยกู้ให้กับสมาชิกกองทุนเพิ่ม
แต่ในความเป็นจริงมีกองทุนหมู่บ้านจำนวนมาก ที่นำเงินไปปล่อยกู้ให้กับสมาชิกแบบไม่คิดดอกเบี้ย แต่มาตรการแก้จนครั้งนี้สมาชิกกองทุนหมู่บ้านต้องเสียดอกเบี้ย 5% ทำให้ต้องตามประเมินว่าจะมีการมาขอสินเชื่อเหมือนกับเงินที่ได้ฟรีๆ ไม่มีต้นทุนหรือไม่
ปัญหาดังกล่าว รัฐบาลคิดหาทางออกโดยการชดเชยดอกเบี้ยให้ แต่เมื่อดีดลูกคิดเป็นเงินถึงปีละ 2,000 ล้านบาท รวม 5 ปี เป็นเงินถึง 1 หมื่นล้านบาท ในยามที่กระเป๋าฉีกเก็บรายได้ต่ำกว่าเป้า ภาระดังกล่าวถือว่าหนักสำหรับรัฐบาล และยังเลี่ยงข้อหาหนีไม่พ้นทำโครงการประชานิยม
ขณะที่ในส่วนของกองทุนหมู่บ้านที่ผลการดำเนินงานไม่ดี การเร่งเพิ่มทุนรอบที่ 3 จำนวน 2.5 หมื่นล้านบาท ถึงแม้ว่าจะกระตุ้นเศรษฐกิจได้ในระยะสั้น แต่ก็ต้องยอมรับความเสียหายที่เกิดขึ้น เพราะแนวโน้มสูงว่าปล่อยกู้ให้สมาชิกกองทุนหมู่บ้านก็จะไม่ได้รับชำระคืน
ประเด็นที่น่าเป็นห่วงที่สุด คือ การแก้จนโดยการให้เปิดทางให้สร้างหนี้เพิ่ม หากครัวเรือนได้เงินมาแล้วใช้ไปอย่างไร้ประสิทธิภาพ ไม่ได้ไปใช้ในกิจกรรมที่ก่อประโยชน์ต่อเศรษฐกิจ
ยิ่งมาตอนนี้ รัฐบาลมีมาตรการแก้จน ซึ่งส่วนใหญ่เป็นการสร้างหนี้ ไม่ว่าจะเป็นกองทุนหมู่บ้าน การปล่อยสินเชื่ออื่นของ ธ.ก.ส. ให้กับเกษตรกรอีกหลายมาตรการ การปล่อยกู้รากหญ้าแก้จนของธนาคารออมสิน รวมถึงการปล่อยสินเชื่อบ้านของคนรายได้น้อยของธนาคารอาคารสงเคราะห์ (ธอส.) ที่จะออกมาผนึกเป็นส่วนหนึ่งของมาตรการแก้จนครั้งนี้ ล้วนแล้วแต่เป็นการเพิ่มหนี้ครัวเรือนทั้งนั้น
อดีตผู้บริหาร ธปท.นายหนึ่งระบุว่า การแก้ปัญหายากจนโดยการสร้างหนี้ เป็นเรื่องที่ต้องทบทวนว่ามาถูกทางหรือไม่ มาตรการแก้จนควรเป็นมาตรการที่เพิ่มรายได้ ลดรายจ่าย เลี่ยงการก่อหนี้ ซึ่งจะแก้ปัญหาตรงจุดมากกว่าและไม่เพิ่มความเสี่ยงให้กับระบบเศรษฐกิจ
ทั้งหมดเป็นเรื่องที่รัฐบาลต้องคิดให้รอบคอบว่า มาตรการแก้จนที่จะออกมา ได้คุ้มเสียหรือไม่
ปัจจุบันประเทศมีภาระหนี้สาธารณะที่เพิ่มขึ้นต่อเนื่องจากการเก็บรายได้มีปัญหา ทำให้ต้องกู้เงินมากระตุ้นเศรษฐกิจเพิ่มขึ้น เห็นได้ชัดจากการทำงบประมาณปี 2559 ที่อยู่ระหว่างดำเนินการ เป็นงบประมาณขาดดุลถึง 3.9 แสนล้านบาท จากงบประมาณปีก่อนหน้าที่ขาดดุล 2.5 แสนล้านบาท
มาถึงเวลานี้ รัฐบาลออกมาตรการแก้จน ซึ่งสุ่มเสี่ยงจะเพิ่มหนี้ครัวเรือน ในยามที่เศรษฐกิจชะลอตัว รายได้คนลด แต่รายจ่ายเพิ่ม ถึงจะรู้ว่าจะเป็นเช่นนี้แต่รัฐบาลแทบไม่มีทางเลือกที่จะใช้นโยบายอื่นพยุงเศรษฐกิจเลย
การออกมาตรการแก้จนช่วยประชาชนไม่ใช่เรื่องเสียหาย แต่รัฐบาลต้องมองแนวทางแก้ไขหนี้ครัวเรือนอย่างยั่งยืนให้คนกลุ่มนี้ด้วย คือ ให้การศึกษาอบรมให้คนกลุ่มนี้มีความรู้เรื่องการเงินมากขึ้น เพื่อจะได้ใช้เงินให้มีประสิทธิภาพ สร้างงานสร้างอาชีพ และการเผยแพร่ปลูกฝังให้คนกลุ่มนี้รู้จักพอเพียงและสร้างเงินออม




