
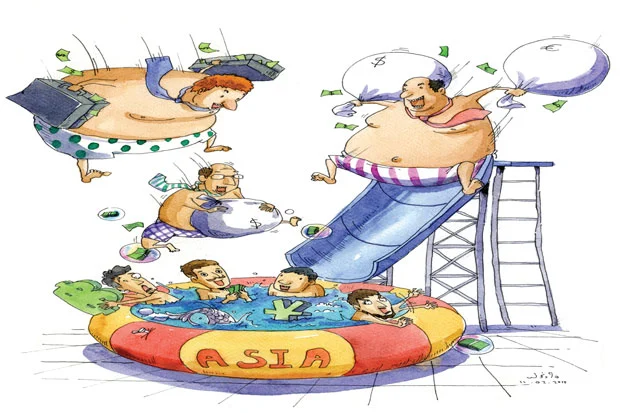


บอนด์เอเชียกระอักคิวอี พิษทุนทะลัก เสี่ยง‘ฟองสบู่’
ถึงจะยังคงเร็วเกินไปที่จะประเมินผลกระทบจากการใช้มาตรการผ่อนคลายเชิงปริมาณ (คิวอี) ของธนาคารกลางยุโรป (อีซีบี)
โดย...นงลักษณ์ อัจนปัญญา
ถึงจะยังคงเร็วเกินไปที่จะประเมินผลกระทบจากการใช้มาตรการผ่อนคลายเชิงปริมาณ (คิวอี) ของธนาคารกลางยุโรป (อีซีบี) ซึ่งเพิ่งจะประกาศให้มีผลบังคับใช้กันเมื่อช่วงปลายเดือน ม.ค.ที่ผ่านมา
กระนั้นผลพวงจากการอัดฉีดที่ทำให้ค่าเงินสกุลยูโรอ่อนค่าลงอย่างรวดเร็ว เมื่อเทียบกับเงินสกุลหลักของโลกอย่างเงินเหรียญสหรัฐ และเงินเยนของญี่ปุ่น ก็เพียงพอที่จะทำให้ผู้เชี่ยวชาญและนักวิเคราะห์ส่วนหนึ่งจากหลายสถาบันอดลุกขึ้นมาส่งสัญญาณเตือนภัยถึงหลายประเทศในภูมิภาคเอเชียไม่ได้ว่า เอเชียกำลังตกอยู่ในความเสี่ยงจากภาวะฟองสบู่ในตลาดพันธบัตรอีกระลอก
เหตุผลเพราะพื้นที่ที่เศรษฐกิจยังคงสามารถขับเคลื่อนไปได้แม้จะชะลอตัวลงแห่งนี้ ได้กลายเป็นเป้าหมายหลักที่นักลงทุน โดยเฉพาะจากยุโรปที่นำเงินต้นทุนถูกมาลงทุนเพื่อแลกกับผลตอบแทนที่มากกว่าเมื่อเทียบกับบ้านเกิดของตน
ทั้งนี้ นับตั้งแต่ที่อีซีบีออกมาตรการคิวอีด้วยการรับซื้อพันธบัตรรัฐบาลยูโรโซนในปริมาณมหาศาลจนถึงเดือน ก.ย. 2016 เมื่อวันที่ 23 ม.ค.เป็นต้นมา อัตราผลตอบแทนพันธบัตรของหลายประเทศทั่วภูมิภาคยุโรปก็ปรับตัวลดลงแตะระดับต่ำที่สุดเป็นประวัติการณ์
เห็นได้จากผลตอบแทนพันธบัตรรัฐบาลเยอรมนีอายุ 6 ปี ในขณะนี้อยู่ในระดับต่ำกว่าศูนย์ ขณะที่พันธบัตรรัฐบาลในประเทศอื่นๆ ของยุโรปก็มีชะตากรรมไม่แตกต่างกัน โดยผลตอบแทนปรับตัวดิ่งลงอย่างมากจนน่าใจหาย
กาย สเตียร์ หัวหน้าฝ่ายกลยุทธ์สินเชื่อจากโซซิเอเต เจเนอรัล ระบุว่า ด้วยสถานการณ์ดังกล่าวส่งผลให้การควานหาพันธบัตรที่มีอัตราผลตอบแทนมากกว่า 2% กลายเป็นเรื่องที่ท้าทายนักลงทุนมากขึ้นเรื่อยๆ
อย่างไรก็ตาม การขวนขวายข้างต้นก็ไม่จำเป็นต้องใช้ความพยายามอย่างยากเย็นสักเท่าไรนัก เมื่อผลตอบแทนพันธบัตรในภูมิภาคเอเชียแสดงให้เห็นอย่างชัดเจนอยู่แล้วว่าอยู่ในระดับที่ค่อนข้างสูงพอที่จะให้นักลงทุนทำกำไรหรือสร้างผลตอบแทนที่คุ้มค่าต่อการลงทุน
รายงานจากซีเอ็นบีซี ระบุชัดว่า เกณฑ์วัดอันเป็นมาตรฐานในการเปรียบเทียบกับผลตอบแทนจากการลงทุนของพันธบัตรรัฐบาลอายุ 5 ปีของหลายประเทศในเอเชียอยู่ในระดับที่สูงเกินกว่าที่นักลงทุนคาดหวังไว้มากทีเดียว โดยผลตอบแทนพันธรัฐบาลอินโดนีเซียเฉลี่ยอยู่ที่ 6.903% มาเลเซียอยู่ที่ 3.639% และไทยอยู่ที่ 2.26%
สถานการณ์ดังกล่าวทำให้พอสรุปได้ไม่ยากว่า ปริมาณความต้องการพันธบัตรรัฐบาลของภูมิภาคเอเชียย่อมมีแต่จะเพิ่มมากขึ้นแน่นอน
ข้อสรุปข้างต้นไม่ได้เกินเลยจากความเป็นจริงแต่อย่างใด เมื่อพิจารณาจากปริมาณเงินทุนที่ไหลจากฝั่งยุโรปมาเอเชีย โดย วิคเตอร์ ฮจอร์ท นักกลยุทธ์สินเชื่อและหัวหน้าฝ่ายตราสารหนี้ประจำภูมิภาคเอเชีย จากมอร์แกน สแตนเลย์ คาดการณ์ว่า ขนาดของพันธบัตรรัฐบาลเอเชียในรูปสกุลเงินเหรียญสหรัฐ ยกเว้นในประเทศญี่ปุ่นจะขยายตัวเติบโตขึ้นอย่างน้อย 5 เท่า ในช่วง 2-3 ปีต่อจากนี้ มาอยู่ที่ 1 ล้านล้านเหรียญสหรัฐ จากเดิมที่ 1.81 แสนล้านเหรียญสหรัฐในปี 2014
การคาดการณ์ดังกล่าวสอดคล้องกับ วินเซนต์ สุ่ย นักเศรษฐศาสตร์จากอลิอันซ์ เบิร์นสไตน์ ซึ่งระบุชัดว่านักลงทุนยุโรปมีแนวโน้มจะเพิ่มการซื้อพันธบัตรรัฐบาลในเอเชียเพิ่มมากขึ้น
ยิ่งไปกว่านั้น การที่สถานการณ์เศรษฐกิจในเอเชียมีแนวโน้มจะเผชิญกับภาวะเงินเฟ้อโตต่ำ ทำให้ธนาคารกลางของหลายประเทศในเอเชียมีแนวโน้มจะหันมาใช้นโยบายผ่อนคลายทางการเงินมากขึ้นในช่วงไม่กี่เดือนข้างหน้า ก็ยิ่งจะทำให้ตลาดพันธบัตรรัฐบาลเอเชียมีเสน่ห์ดึงดูดนักลงทุน
แน่นอนว่า มองในแง่หนึ่งการหลั่งไหลของกระแสทุนจากยุโรประลอกนี้ นับว่ามีข้อดีในแง่ที่ทำให้ตลาดทุนและตลาดบอนด์ของเอเชียคึกคัก โดยนักเศรษฐศาสตร์จากอลิอันซ์ เบิร์นสไตน์ ยอมรับว่า มาตรการผ่อนคลายในเชิงรุกของอีซีบี ส่งผลให้เกิดความคาดหวังในแง่บวกต่อตลาดบอนด์ในเอเชีย เห็นได้จากการที่นักลงทุนในยุโรปหลั่งไหลเข้าในเอเชียเพิ่มมากขึ้น โดยเฉพาะอินโดนีเซีย มาเลเซีย และไทย ที่ได้รับความนิยมในหมู่นักลงทุนยุโรปอยู่ก่อนแล้ว
แต่อะไรก็ตามที่ “มากเกินไป” ย่อมไม่ใช่เรื่องดี โดยเฉพาะอย่างยิ่งในห้วงเวลานี้ที่สถานการณ์ในตลาดมีปัจจัยเสี่ยงต่อสภาวะผันผวนที่ค่อนข้างสูง เนื่องจากอาจทำให้เกิดภาวะช็อก ที่จะสร้างความปั่นป่วนในตลาดพันธบัตรเอเชีย ซึ่งยังไม่มีมาตรการป้องกันที่แข็งแกร่งได้โดยง่าย
วิคเตอร์ โรดริเกซ หัวหน้าฝ่ายตราสารหนี้ประจำภูมิภาคเอเชียแปซิฟิก แห่งอเบอร์ดีน แอสเสท แมนเนจเมนต์ ระบุชัดว่า แม้จะมองตลาดพันธบัตรเอเชียในทิศทางบวก แต่ก็ไม่อาจเชื่อมั่นได้อย่างหมดใจได้ เพราะมีปัจจัยเสี่ยงที่จะเกิดความผันผวนที่นักลงทุนไม่อาจมองข้ามได้อยู่
ความเสี่ยงแรกสุดก็คือความไม่แน่นอนของทางออกปัญหาหนี้กรีซในยุโรป อีกประการหนึ่งก็คือความเป็นไปได้ที่ราคาน้ำมันจะยังคงอยู่ในระดับต่ำต่อไป ซึ่งจะทำให้เกิดการผิดนัดชำระหนี้ของหลายบริษัทในอุตสาหกรรมน้ำมัน และปัจจัยเสี่ยงสุดท้ายก็คือการเดินหน้าปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐ (เฟด) ที่จะมีขึ้นอย่างเร็วที่สุดในช่วงกลางปีนี้
ทั้งนี้ แม้จะมีประเด็นที่นักลงทุนสมควรต้องระวัง แต่เมื่อพิจารณาจากสภาพแวดล้อมที่ไม่มีตลาดใดให้ผลตอบแทนในระดับที่ดีเทียบเท่าตลาดพันธบัตรในเอเชีย รวมถึงตอบสนองความต้องการของนักลงทุนที่พยายามหลบจากการลงทุนที่ไม่คุ้มค่าในยุโรป ตลาดพันธบัตรเอเชียย่อมเป็นทางเลือกลำดับแรกที่กระแสทุนจากยุโรปจะถาโถมเข้ามาจนเสี่ยงต่อภาวะฟองสบู่ ที่รัฐบาลเอเชียน่าจะได้เวลาตื่นตัวและเตรียมมาตรการรับมือได้แล้ว




