
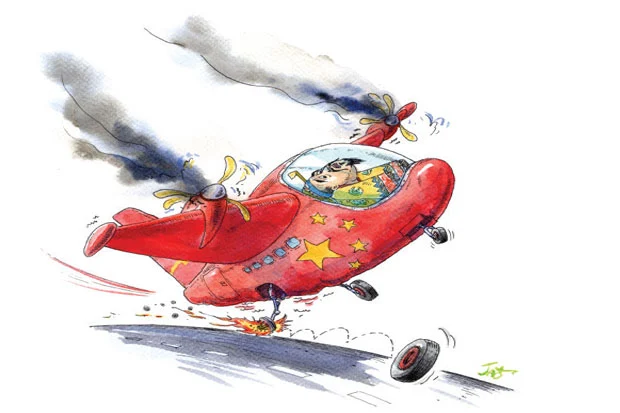


จีนสะท้านฮาร์ดแลนดิ้ง หนี้ท่วม-โตต่ำ-เฟ้อชะลอ!
มีประเด็นให้ต้องตามลุ้นเพิ่มเติมอีกเรื่อง ต่อจากผลกระทบมาตรการผ่อนคลายเชิงปริมาณ (คิวอี) ของธนาคารกลางยุโรป (อีซีบี)
โดย...นงลักษณ์ อัจนปัญญา
มีประเด็นให้ต้องตามลุ้นเพิ่มเติมอีกเรื่อง ต่อจากผลกระทบมาตรการผ่อนคลายเชิงปริมาณ (คิวอี) ของธนาคารกลางยุโรป (อีซีบี) และการเตรียมปรับขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐ (เฟด) นั่นคือสถานการณ์การเติบโตของเศรษฐกิจจีนว่าจะก้าวเข้าสู่ภาวะดิ่งแรง (ฮาร์ดแลนดิ้ง) หรือไม่ในปี 2015 นี้
เพราะด้วยขนาดเศรษฐกิจที่ใหญ่เป็นอันดับ 2 ของโลก และสถานะคู่ค้าสำคัญในลำดับต้นๆ ของหลายประเทศ ความอ่อนแอของจีนถือเป็นหนึ่งในปัจจัยสำคัญที่มีส่วนกระทบต่อการเติบโตหรือการฟื้นตัวทางเศรษฐกิจของประเทศนั้นๆ อย่างไม่อาจหลีกเลี่ยงได้
ในส่วนที่ว่าจีนจะฮาร์ดแลนดิ้งหรือไม่ นักวิเคราะห์จากหลายสำนักเริ่มลุกขึ้นมาลงความเห็นมากขึ้นเรื่อยๆ แล้วว่า มีความเป็นไปได้มากที่ปีนี้ยักษ์ใหญ่แห่งเอเชียยากที่จะหลีกเลี่ยงภาวะเศรษฐกิจดิ่งแรงพ้น
แน่นอนว่า ความวิตกกังวลข้างต้นไม่ใช่ไม่มีมูลเหตุ โดยปัจจัยบ่งชี้แรกสุดก็คือตัวเลขเงินเฟ้อในปี 2014 ซึ่งอยู่ที่ 2% ปรับตัวลดลงจากปีก่อนหน้าที่ 2.6% และต่ำกว่าเป้าที่รัฐบาลจีนตั้งไว้ที่ประมาณ 3.5% ขณะที่ดัชนีราคาผู้ผลิต ตัววัดต้นทุนสินค้าที่ช่วยบ่งชี้ภาวะเงินเฟ้อควบคู่กับดัชนีราคาผู้บริโภค (ซีพีไอ) ก็ปรับตัวลดลงต่อเนื่องเป็นเดือนที่ 34 ติดต่อกัน
ปัจจัยต่อมาก็คือการเติบโตทางเศรษฐกิจของจีนในปีที่ผ่านมา ซึ่งสำนักงานสถิติแห่งชาติจีน ระบุว่า ผลิตภัณฑ์มวลรวมในประเทศ (จีดีพี) จีน โตชะลอลงเหลือ 7.4% ต่ำกว่าปี 2013 ซึ่งอยู่ที่ 7.7% และต่ำกว่าเป้าที่รัฐบาลตั้งไว้ที่ราว 7.5% ส่งผลให้ปี 2014 ที่ผ่านมา เป็นปีแรกที่จีดีพีของประเทศจีนโตต่ำที่สุดในรอบ 24 ปี
ในส่วนของปัจจัยบ่งชี้ที่สามก็คือปริมาณหนี้และอัตราการเติบโตของปริมาณหนี้ในประเทศจีน โดยรายงานล่าสุดของสถาบันแมคคินซีย์ โกลบอล ระบุชัดว่า ขณะที่รัฐบาลจีนแสดงให้เห็นว่ายังมีศักยภาพและความสามารถในการควบคุมจัดการหนี้ภายในของตัวเองได้ แต่อัตราการขยายตัวของหนี้ที่เป็นไปอย่างรวดเร็วก็อดทำให้นักลงทุนปริวิตกไม่ได้
ทั้งนี้ นับตั้งแต่ปี 2007 เป็นต้นมา เศรษฐกิจจีนมีปริมาณหนี้ใหม่เพิ่มขึ้นมาคิดเป็นมูลค่าสูงถึง 20.8 ล้านล้านเหรียญสหรัฐ หรือคิดเป็นสัดส่วนสูงถึง 282% ต่อจีดีพี ซึ่งถือเป็นระดับที่สูงมากสำหรับกลุ่มประเทศกำลังพัฒนา แถมยังสูงกว่าประเทศในกลุ่มประเทศพัฒนาแล้วอย่างสหรัฐ เยอรมนี และออสเตรเลีย
ยิ่งไปกว่านั้น หากลงลึกในรายละเอียด ลักษณะของหนี้ในจีนยังมีโครงสร้างที่น่ากังวล หรือพูดให้เข้าใจง่ายขึ้นก็คือ เป็นหนี้ที่ยากต่อการรับมือ นั่นคือ 1) มากกว่าครึ่งของหนี้ในภาคครัวเรือน หนี้รัฐบาล และหนี้นอกภาคเอกชน เกี่ยวพันทั้งทางตรงและทางอ้อมกับตลาดอสังหาริมทรัพย์ที่กำลังอยู่ในช่วงขาลงอยู่ในขณะนี้ 2) การเดินหน้ากู้ยืมเงินอย่างต่อเนื่องของรัฐบาลท้องถิ่นในปัจจุบัน ทำให้ปริมาณหนี้อยู่ในระดับที่เกินขอบเขตที่รัฐบาลท้องถิ่นหลายแห่งจะสามารถชดใช้คืนได้ และ 3) สามในสี่ของปริมาณหนี้หลักๆ ของจีนยังคงมาจากธนาคารเงา (แชโดว์ แบงก์กิ้ง) ซึ่งมีระบบการเงินที่ค่อนข้างคลุมเครือ
แมคคินซีย์ โกลบอล สรุปชัดเจนว่า ถ้าตลาดอสังหาริมทรัพย์เดินหน้าซบเซา เนื่องจากปริมาณความต้องการในตลาดลดลง สวนทางกับปริมาณซัพพลายที่ยังคงล้นตลาด บวกกับรัฐบาลท้องถิ่นเริ่มประสบปัญหาสภาพคล่อง จนนำไปสู่การผิดนัดชำระหนี้ ระบบการเงินการธนาคารของจีนย่อมได้รับความเสียหายหนัก และส่งผลกระเทือนต่อนักลงทุนและเหล่าบริษัทเอกชน
สำหรับปัจจัยบ่งชี้สุดท้ายที่ทำให้จีนเริ่มยากที่จะเลี่ยงภาวะฮาร์ดแลนดิ้งก็คือปริมาณการนำเข้า-ส่งออกของจีนในเดือน ม.ค.ที่ผ่านมา ที่ตัวเลขจากกรมศุลกากรล่าสุด ระบุว่า แม้การค้าจีนจะเกินดุลมาถึง 6 หมื่นล้านเหรียญสหรัฐ แต่ตัวเลขทั้งนำเข้าและส่งออกกลับต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ก่อนหน้า และต่ำกว่าตัวเลขเมื่อเดือน ธ.ค.ก่อนหน้า
ทั้งนี้ การส่งออกของจีนในเดือนที่แล้ว ปรับลดลง 3.3% ขณะที่การนำเข้าลดลง 19.9% สวนทางกับการคาดการณ์ของนักเศรษฐศาสตร์จากผลสำรวจของสำนักข่าวรอยเตอร์ส ซึ่งคาดหวังว่าการส่งออกของจีนจะเพิ่มขึ้น 6.3% และการนำเข้าจะลดลง 3% ทำให้มูลค่าการค้าจีนขาดดุลเพียงเล็กน้อยที่ 4.89 หมื่นล้านเหรียญสหรัฐ
แน่นอนว่า ตัวเลขที่น่าผิดหวังข้างต้น ได้สะท้อนให้เห็นสัญญาณความอ่อนแอทางเศรษฐกิจของจีนได้เป็นอย่างดี
แอนน์ สตีเวนสัน-หยาง ผู้อำนวยการฝ่ายวิจัยจากเจ แคปปิตอล ซึ่งมุ่งศึกษาพื้นฐานเศรษฐกิจระดับมหภาคของจีนและโครงสร้างของบริษัทเอกชนจีน ยอมรับว่า จากข้อมูลทางเศรษฐกิจของจีนที่ออกมาอย่างต่อเนื่องในช่วงนี้ ทำให้มีความเป็นไปได้ที่จีนจะเผชิญกับภาวะฮาร์ดแลนดิ้งในอีก 2-3 เดือนข้างหน้ามีสูงขึ้น โดยเฉพาะเมื่อเศรษฐกิจเริ่มมีสัญญาณภาวะเงินฝืดเข้ามาเกี่ยวข้อง เพราะนั่นหมายความว่า ผู้บริโภค ซึ่งจีนหวังให้เป็นเครื่องยนต์ขับเคลื่อนเศรษฐกิจมีกำลังบริโภคอ่อนแอลง
ความเห็นของ สตีเวนสัน-หยาง สอดคล้องกับ วิลเลียม เปเซก นักวิเคราะห์เศรษฐกิจ ซึ่งแสดงความเห็นผ่านสำนักข่าวบลูมเบิร์ก ระบุว่า ปริมาณหนี้มหาศาลของจีนในขณะนี้กำลังเหนี่ยวรั้งจีน และทำให้จีนต้องเผชิญหน้ากับสภาวะฮาร์ดแลนดิ้งมากขึ้น
แน่นอนว่า นักวิเคราะห์อีกส่วนหนึ่งยังคงเชื่อมั่นและลุกขึ้นมาโต้แย้งว่าจีนไม่มีทางเผชิญกับฮาร์ดแลนดิ้ง เพราะจีนยังมีเงินทุนสำรองระหว่างถึง 4 ล้านล้านเหรียญสหรัฐ ขณะที่ระบบการเงินอยู่ภายใต้การควบคุมของรัฐแบบเบ็ดเสร็จ ขณะที่รัฐบาลในอีกหลายมณฑลยังมีความมั่งคั่งดี และรัฐบาลกลางจีนก็ยืนยันหนักแน่นที่ทำทุกทางเพื่อเลี่ยงภาวะดังกล่าว โดยหมายรวมถึงการออกมาตรการกระตุ้นอีกหลายระลอก
กระนั้น เมื่อพิจารณาจากข้อเท็จจริงที่จีนยังไม่มีมาตรการจัดการควบคุมอัตราการเติบโตของหนี้ ยังขาดการปฏิรูประบบการเงิน ยังไม่สามารถเปลี่ยนโครงสร้างเศรษฐกิจให้เลิกพึ่งพาการส่งออก และยังไม่มีนโยบายสู้กับภาวะเงินฝืดได้ชัดเจน ความเป็นไปได้ที่จีนจะหลบเลี่ยงภาวะเศรษฐกิจดิ่งแรงย่อมมีมากขึ้นเรื่อยๆ




