
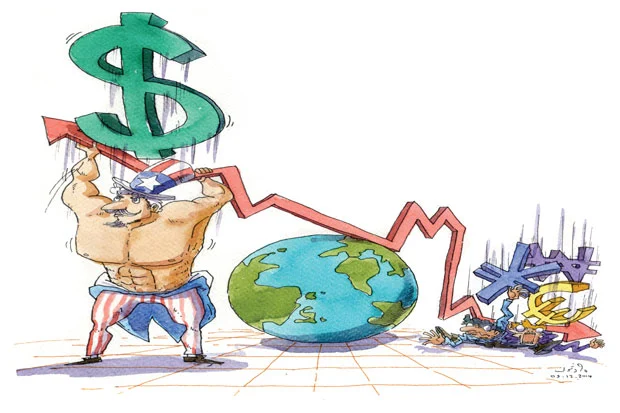


ผวาดอลลาร์ …ยิ่งแข็ง ยิ่งซ้ำเติมเงินฝืดโลก
ขึ้นพาดหัวข่าวไม่เว้นแต่ละวันกันเลยทีเดียว สำหรับการแข็งค่ามากขึ้นอย่างต่อเนื่องของค่าเงินเหรียญสหรัฐ โดยมาจากปัจจัยที่เศรษฐกิจสหรัฐมีแนวโน้มโตได้อย่างสดใส ทั้งในตลาดแรงงาน ที่ทางบลูมเบิร์กคาดว่าสหรัฐจะจ้างงานเพิ่มขึ้นถึง 2.3 แสนตำแหน่ง ในเดือน พ.ย. และการเติบโตของผลิตภัณฑ์มวลรวมภายในประเทศ (จีดีพี) ในไตรมาส 3 ของเมืองลุงแซมที่โตถึง 3.9%
ขึ้นพาดหัวข่าวไม่เว้นแต่ละวันกันเลยทีเดียว สำหรับการแข็งค่ามากขึ้นอย่างต่อเนื่องของค่าเงินเหรียญสหรัฐ โดยมาจากปัจจัยที่เศรษฐกิจสหรัฐมีแนวโน้มโตได้อย่างสดใส ทั้งในตลาดแรงงาน ที่ทางบลูมเบิร์กคาดว่าสหรัฐจะจ้างงานเพิ่มขึ้นถึง 2.3 แสนตำแหน่ง ในเดือน พ.ย. และการเติบโตของผลิตภัณฑ์มวลรวมภายในประเทศ (จีดีพี) ในไตรมาส 3 ของเมืองลุงแซมที่โตถึง 3.9%
ไม่เพียงเท่านั้น ธนาคารกลางสหรัฐ (เฟด) ยังเปิดเผยรายงานการสำรวจสภาพเศรษฐกิจ (เบจบุ๊ก) ระบุว่า เศรษฐกิจสหรัฐกำลังฟื้นตัวได้ดีอีกด้วย จากราคาน้ำมันที่กำลังลดลงต่อเนื่อง และการใช้จ่ายของ
ผู้บริโภคที่แข็งแกร่ง
ความเคลื่อนไหวที่แข็งแกร่งของเศรษฐกิจสหรัฐดังกล่าว นับว่า เติบโตสวนทางกับประเทศอื่นๆ โดยเฉพาะกับยูโรโซนและญี่ปุ่น ที่ต้อนนี้กำลังส่งสัญญาณถึงการเติบโตอย่างชะลอตัวลงเห็นได้ชัด โดยจากการเติบโตที่แข็งแกร่งนี้เองที่เป็นปัจจัยที่ทำให้ค่าเงินเหรียญสหรัฐแข็งค่าเมื่อเทียบกับเงินสกุลอื่น โดยเฉพาะค่าเงินเยนที่ขณะนี้ได้แตะระดับอ่อนค่าที่สุดในรอบ 7 ปี เมื่อเทียบกับเงินเหรียญสหรัฐเป็นที่เรียบร้อยแล้ว ส่วนค่าเงินยูโรได้อ่อนค่าที่สุดในรอบ 2 ปีเช่นกัน
แม้จะนับว่าเรื่องดังกล่าวบวกด้วยราคาน้ำมันที่กำลังปรับตัวลดต่ำลงอย่างต่อเนื่อง จะเป็นข่าวดีของสหรัฐที่จะทำให้ประชาชนชาวอเมริกันมีกำลังในการใช้จ่ายมากขึ้น ทว่า ในทางตรงกันข้าม ภาวะของการแข็งค่าของค่าเงินเหรียญสหรัฐนี้กำลังเป็นตัวบ่อนทำลายเศรษฐกิจของสหรัฐเอง โดยจะเป็นปัจจัยที่กดดันเงินเฟ้อสหรัฐให้อยู่ในระดับต่ำ จนประธานของเฟดสาขาต่างๆ ถึงกับเอ่ยปากแสดงความกังวลเลยว่า การแข็งค่าของเงินเหรียญสหรัฐจะเป็นตัวขัดขวางเป้าเงินเฟ้อที่ 2% ของเฟด
ชาร์ลส์ อีแวนส์ ประธานของเฟดสาขาชิคาโก ระบุว่า การที่เงินเหรียญสหรัฐแข็งค่าจะทำให้ราคาการนำเข้าสินค้าลดลง และมีแนวโน้มที่จะกระทบต่อข้อมูลเงินเฟ้อให้ลดต่ำลงในท้ายที่สุด
ยิ่งไปกว่านั้นแล้ว การที่เงินเหรียญสหรัฐแข็งค่าขึ้นก็จะยิ่งทำให้สหรัฐมีศักยภาพการแข่งขันในการส่งออกสินค้าลดลงด้วย เนื่องจากประเทศอื่นๆ ต้องใช้เงินจำนวนมากขึ้นในการซื้อสินค้าจากสหรัฐ ซึ่งตัวอย่างดังกล่าวนี้สะท้อนได้จากความพยายามของทางการญี่ปุ่น ที่พยายามกดค่าเงินให้อ่อนเพื่อกระตุ้นการส่งออกของประเทศนั่นเอง
ไม่เพียงเท่านั้น การแข็งค่าของเงินเหรียญสหรัฐไม่เพียงแต่กระทบตัวสหรัฐเอง ยังมีแนวโน้มจะสร้างความปวดหัวให้กับธนาคารกลางในประเทศอื่นๆ อีกไม่น้อย โดยเฉพาะทางธนาคารกลางยุโรป (อีซีบี) และธนาคารกลางญี่ปุ่น (บีโอเจ) ในการออกมาตรการกระตุ้นเศรษฐกิจต่างๆ อีกด้วย
ทั้งนี้ ในปัจจุบันนี้ธนาคารกลางทั้งสองแห่งได้ดำเนินมาตรการกระตุ้นเศรษฐกิจขนานใหญ่ ทั้งการปรับลดดอกเบี้ยและการเข้าซื้อสินทรัพย์ เพื่อแก้ไขปัญหาเงินเฟ้อที่อยู่ในระดับต่ำอยู่ ซึ่งหากทางธนาคารกลางแห่งใดก็ตามที่ออกมาตรการกระตุ้นเศรษฐกิจใหม่ๆ จะยิ่งเป็นปัจจัยกดดันให้ค่าเงินในสกุลนั้นๆ อ่อนตัวลงในทันที ดั่งที่เคยเห็นมาแล้วเมื่อตอนที่ทางบีโอเจได้ขยายวงเงินการเข้าซื้อสินทรัพย์ไปอยู่ที่ 80 ล้านล้านเยน/ปี และทำให้ค่าเงินเยนอ่อนอย่างที่บีโอเจต้องการ
กระนั้นก็ตาม การออกมาตรการกระตุ้นใดๆ เพิ่มเติมนั้น แม้จะช่วยให้ค่าเงินในสกุลนั้นๆ อ่อนค่าลง ซึ่งอาจจะช่วยกระตุ้นเงินเฟ้อที่อยู่ในระดับต่ำได้ ทว่า ในทางกลับกัน ก็จะเป็นการเพิ่มภาระหนี้สินที่ประเทศนั้นๆ ต้องแบกรับเอาไว้เช่นเดียวกัน
ในขณะเดียวกัน การจะออกมาตรการใดๆ ก็ตามยังต้องคำนึงถึงอีกหลายปัจจัยด้วย โดยเฉพาะในขณะนี้ที่ราคาน้ำมันของโลกกำลังปรับตัวลดต่ำอย่างต่อเนื่อง จากเหตุผลที่สหรัฐสามารถผลิตเชลล์ออยล์ หรือน้ำมันจากชั้นหินดินดาน และการที่กลุ่มประเทศผู้ส่งออกน้ำมัน (โอเปก) ยังคงการผลิตน้ำมันไว้เช่นเดิม
จากปัจจัยดังกล่าว จึงเป็นอีกหนึ่งส่วนที่อาจจะทำให้ธนาคารกลางต้องคิดหนัก เพราะราคาน้ำมันที่ลดต่ำลงนี้จะเป็นปัจจัยที่กดดันราคาเงินเฟ้อที่ต่ำอยู่แล้วให้ต่ำลงไปอีก ซึ่งมาตรการใหม่ๆ ที่ออกมานั้นอาจจะไม่ได้ผลอย่างที่ตั้งใจเอาไว้
นอกจากนี้แล้ว ค่าเงินที่อ่อนลงในสกุลเงินต่างประเทศนี้ยังมีความหมายว่า กำลังซื้อในสินค้าโภคภัณฑ์ต่างๆ ของผู้คน และบริษัทในประเทศอื่นๆ ที่ไม่ใช้สหรัฐย่อมลดลงด้วย เนื่องจากว่าสินค้าโภคภัณฑ์ส่วนใหญ่นั้นอยู่ในรูปสกุลเงินเหรียญสหรัฐนั่นเอง
สำหรับปัญหาต่อมาของการแข็งค่าของค่าเงินเหรียญสหรัฐ นั่นก็คือ จะทำให้ความสามารถในการชำระหนี้ของบริษัทต่างๆ โดยเฉพาะในเอเชียลดลงอย่างมาก เนื่องจากบริษัทต่างๆ ในเอเชียกู้เงินเป็นจำนวนมหาศาล ซึ่งยิ่งค่าเงินยิ่งอ่อนค่ามากเท่าไร ยิ่งหมายความว่า บริษัทในเอเชียต้องให้เงินในสกุลเงินท้องถิ่นมากขึ้นเพื่อเปลี่ยนไปเป็นเงินสกุลเหรียญสหรัฐ
ทั้งนี้ นับตั้งแต่เกิดวิกฤตการณ์ทางการเงินเมื่อ 7 ปีที่แล้ว เอเชียสามารถเติบโตได้เรื่อยมา ทว่าเป็นการเติบโตผ่านการกู้และออกหุ้นกู้ปริมาณมหาศาล ท่ามกลางการเคลื่อนไหวของดอกเบี้ยที่อยู่ในระดับต่ำ ทว่าในขณะนี้มีแนวโน้มสูงมากว่า โลกกำลังเข้าสู่ภาวะดอกเบี้ยขาขึ้น
เห็นได้จากการส่งสัญญาณของ สแตนเลย์ ฟิชเชอร์ รองประธานเฟด ที่ระบุเมื่อวันที่ 3 ธ.ค. ว่า เฟดกำลังเข้าใกล้มากขึ้นสู่การปรับขึ้นอัตราดอกเบี้ย ทว่าการปรับขึ้นดังกล่าวต้องอ้างอิงจากสภาพการเติบโตของเศรษฐกิจ ฉะนั้นแล้ว หมายความว่า บริษัทต่างย่อมต้องจ่ายหนี้ในปริมาณที่เพิ่มขึ้นนั่นเอง
ข้อมูลจากธนาคารสแตนดาร์ดชาร์เตอร์ด ระบุว่า ค่าเฉลี่ยของหุ้นกู้ของบริษัทต่างๆ เมื่อเทียบกับจีดีพีในเอเชีย โดยไม่นับรวมญี่ปุ่นแล้วเพิ่มขึ้นอย่างรวดเร็วในช่วงไม่กี่ปีที่ผ่านมา จากในปี 2007 ที่อยู่ที่ 76% ไปอยู่ที่ 97% เมื่อสิ้นปีที่แล้ว ขณะที่รายงานจากไฟแนนเชียล ไทมส์ ระบุว่า หนี้ภาคเอกชนนับว่าเป็นหนี้ส่วนใหญ่ของประเทศตลาดเกิดใหม่ในเอเชียต่างๆ อย่างเช่น อินโดนีเซีย มาเลเซีย ไทย และเกาหลีใต้
ยิ่งไปกว่านั้นแล้ว เศรษฐกิจเอเชียเองยังกำลังเผชิญกับการเติบโตที่ชะลอตัวลง ต้นทุนค่าแรงงานที่เพิ่มสูงขึ้น และการแข่งขันภายในประเทศที่เพิ่มมากขึ้น ซึ่งปัจจัยเหล่านี้เองจะยิ่งเป็นตัวการที่ทำให้กำไรของบริษัทต่างๆ ลดลง ซึ่งก็จะยิ่งไปกระทบต่อความสามารถในการชำระหนี้ให้มากยิ่งขึ้นไปอีกด้วยเช่นกัน




