
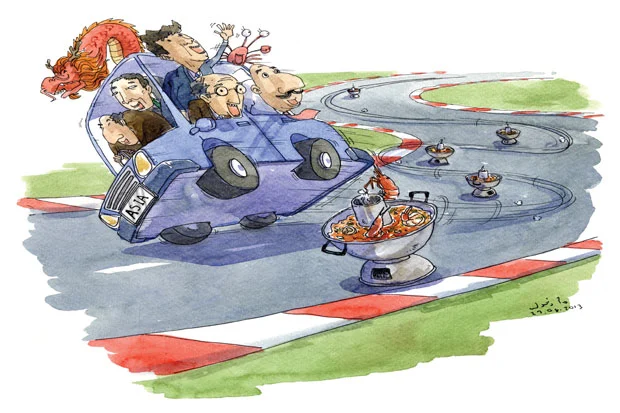


วิกฤตต้มยำกุ้งไม่เดือดซ้ำป้อมปราการเอเชียแกร่งพอ
ภายหลังจากมีแนวโน้มชัดเจนขึ้นเรื่อยๆ ว่า ธนาคารกลางสหรัฐ (เฟด) อาจจะชะลอการเข้าซื้อพันธบัตรและสินทรัพย์ที่มีหลักทรัพย์ค้ำประกัน (คิวอี)
โดย...พันธสิทธิ เจริญพาณิชย์พันธ์
ภายหลังจากมีแนวโน้มชัดเจนขึ้นเรื่อยๆ ว่า ธนาคารกลางสหรัฐ (เฟด) อาจจะชะลอการเข้าซื้อพันธบัตรและสินทรัพย์ที่มีหลักทรัพย์ค้ำประกัน (คิวอี) เดือนละ 8.5 หมื่นล้านเหรียญสหรัฐ ลงในเร็วๆ นี้ ก็ทำให้สถานการณ์เศรษฐกิจในกลุ่มประเทศตลาดเกิดใหม่ โดยเฉพาะในเอเชีย ต้องเผชิญกับภาวะทุนต่างชาติไหลออกอย่างหนัก และได้ส่งผลให้ค่าเงิน ราคาสินทรัพย์ รวมไปถึงตลาดหุ้น ทรุดตัวลงอย่างหนักในช่วงเดือนที่ผ่านมา
ภาวะค่าเงินที่อ่อนค่าลงอย่างหนักนั้นยังถือเป็นการซ้ำเติมภาวะเศรษฐกิจเอเชียที่ชะลอตัวลงจากปัจจัยของจีนเป็นทุนเดิมอยู่แล้ว ให้ยิ่งเลวร้ายหนักขึ้นไปอีก โดยเฉพาะกลุ่มประเทศที่ต้องพึ่งพาเงินทุนจากต่างชาติและมีการขาดดุลงบประมาณต่อเนื่องมาหลายปี เช่น อินโดนีเซีย และ อินเดีย ซึ่งเมื่อสัปดาห์ที่แล้วค่าเงินรูปีของอินเดีย ทำสถิติอ่อนค่ามากสุดเป็นประวัติการณ์ที่ 65.56 รูปีต่อเหรียญสหรัฐ ขณะที่รูเปียห์ของอินโดนีเซีย อ่อนค่าลงไปอยู่ที่ 10,693 รูเปียห์ต่อเหรียญสหรัฐ
ส่วน ไทย และ มาเลเซีย นั้นก็ได้รับผลกระทบจากทุนไหลออกไม่น้อยเหมือนกัน และส่งผลให้ค่าเงินอ่อนค่าลงต่อเนื่องมาหลายสัปดาห์เช่นกัน เนื่องจากถึงแม้ว่าสองประเทศจะไม่ได้ประสบปัญหาขาดดุลบัญชีเดินสะพัดเหมือน อินเดีย และ อินโดนีเซีย แต่แนวโน้มดุลบัญชีเดินสะพัดที่เคยเกินดุลก็เริ่มย่ำแย่ลงใน 2-3 ปีที่ผ่านมา ประกอบกับการขยายตัวทางเศรษฐกิจเริ่มเข้าสู่ภาวะชะลอตัว
จากปัญหาเหล่านี้ทำให้เกิดความหวั่นเกรงกันว่าอาจเป็นต้นตอให้นำไปสู่การเกิดภาวะวิกฤตการเงินในเอเชียขึ้นใหม่อีกครั้ง เหมือนเช่นที่เคยเกิดขึ้นแล้วครั้งหนึ่งในปี 2540 หรือรู้จักกันดีในนามว่า “วิกฤตต้มยำกุ้ง” ซึ่งในครั้งนั้นมีไทยเป็นหัวขบวนที่ลากให้เอเชียเกือบทั้งภูมิภาคต้องเผชิญกับวิกฤตดังกล่าว
อย่างไรก็ตาม ในมุมมองของนักวิเคราะห์ส่วนใหญ่ต่างมองว่าโอกาสที่จะเกิดวิกฤตการเงินขึ้นซ้ำสองในเอเชียและตลาดเกิดใหม่นั้นดูจะเป็นเรื่องยากมาก เนื่องจากมีปัจจัยและพื้นฐานด้านเศรษฐกิจที่แตกต่างกันอยู่หลายประการ
“ถ้าวิกฤตการเงินเอเชียในปี 2540 มีคะแนนเต็ม 10 ขณะนี้เรายังอยู่แค่ระดับ 3 คะแนนเท่านั้น” สตีเฟน ชวาร์ตซ์ หัวหน้านักเศรษฐศาสตร์จากบีบีวีเอ กล่าวให้สัมภาษณ์กับวอลสตรีทเจอร์นัล
ประการแรก ปริมาณทุนสำรองระหว่างประเทศของหลายชาติยังคงอยู่ในสถานะแข็งแกร่งมากกว่าช่วงเกิดวิกฤตเศรษฐกิจในปี 2540 มาก ดังนั้นกลุ่มประเทศตลาดเกิดใหม่จึงมีเกราะป้องกันจากวิกฤตเศรษฐกิจที่เคยเกิดขึ้นเมื่อ 10 ปีก่อนได้พอสมควร เห็นได้จาก อินเดีย ที่ยังมีทุนสำรองมากถึง 2.54 แสนล้านเหรียญสหรัฐ มาเลเซีย ที่ 1.37 แสนล้านเหรียญสหรัฐ และไทย อยู่ที่ 1.7 แสนล้านเหรียญสหรัฐ
ประการที่สอง แม้ว่าดุลบัญชีเดินสะพัดซึ่งเป็นตัวชี้วัดว่าจะสามารถสร้างความเชื่อมั่นให้กับทุนต่างชาติในหลายประเทศ เช่น อินโดนีเซีย และ อินเดีย จะขาดดุลอย่างหนัก ขณะที่ ไทย กับ มาเลเซีย ก็เริ่มถอยหลังเข้าสู่ภาวะขาดดุลมากขึ้นเช่นกัน แต่เมื่อมองในภาพรวมโดยเปรียบเทียบกับช่วงวิกฤตปี 2540 ถือว่าปัญหาดังกล่าวยังไม่ถือว่าเลวร้ายนัก โดยปัจจุบัน อินโดนีเซีย ขาดดุลอยู่ที่ 2.7% ขณะที่ปี 2539 อยู่ที่ 3% ต่อจีดีพี ส่วน มาเลเซีย ปัจจุบันเกินดุลที่ 7.9% ขณะที่ปี 2539 ขาดดุลที่ 9.6% ต่อจีดีพี ไทย ปัจจุบันเกินดุลบัญชีเดินสะพัดที่ 0.7% ต่อจีดีพี ขณะที่ปี 2539 ขาดดุลมากถึง 7.9% ของจีดีพี
ประการที่สาม ปัจจุบันหลายประเทศได้หันมาใช้ระบบอัตราแลกเปลี่ยนแบบลอยตัวตามกลไกตลาดแล้ว ซึ่งทำให้อัตราแลกเปลี่ยนสามารถปรับตัวได้อย่างยืดหยุ่นตามสถานการณ์ และสามารถหลีกหนีการโจมตีค่าเงินของกลุ่มนักเก็งกำไร ซึ่งเป็นหนึ่งในสาเหตุสำคัญที่ทำให้เกิดวิกฤตการเงินในปี 2540 อีกด้วย
ประการที่สี่ ซึ่งเป็นเหตุผลต่อเนื่องจากเหตุผลที่แล้ว คือ ปริมาณหนี้ที่กู้มาอยู่ในรูปสกุลเงินต่างชาติ ยังถือว่าอยู่ในอัตราที่ต่ำกว่าเมื่อช่วงที่เคยเกิดวิกฤตในปี 2540 มาก โดยเฉพาะอย่างยิ่งในรายของมาเลเซีย มีหนี้ต่างประเทศอยู่เพียงแค่ 1-2% ของจีดีพีเท่านั้น
พอล ครุกแมน นักเศรษฐศาสตร์รางวัลโนเบล กล่าวว่า สิ่งที่ทำให้ปัญหาวิกฤตการเงินเอเชียเมื่อ 10 ปีที่แล้วรุนแรงมาก ก็เพราะหลายประเทศไปกู้เงินในรูปสกุลเงินต่างประเทศเอาไว้มาก โดยเฉพาะการอาศัยข้อได้เปรียบด้านผลต่างดอกเบี้ยที่สูง และการกำหนดค่าเงินที่ตายตัว จึงทำให้เมื่อค่าเงินเหรียญสหรัฐปรับแข็งค่าขึ้นอย่างรวดเร็ว ระดับหนี้ที่เคยมีอยู่เดิมจึงทวีเพิ่มขึ้นอย่างมหาศาลภายในไม่กี่วัน
ประการสุดท้าย หลายประเทศได้นำบทเรียนที่ได้เรียนรู้จากวิกฤตในครั้งนั้น และหันมาเตรียมมาตรการป้องกันและการปฏิรูปในภาคการเงินให้มีความแข็งแกร่งและโปร่งใสมากขึ้น เนื่องจากต้องยอมรับว่าในช่วงปี 2535 ที่มีการเปิดเสรีภาคการเงินนั้น หลายประเทศในเอเชียยังขาดความรู้ความเข้าใจในการบริหารจัดการภาคการเงินอย่างแท้จริง จึงทำให้กลไกการตรวจสอบการกู้ยืมเงินเป็นไปอย่างหละหลวม และนำไปสู่ปัญหาหนี้เสียเพิ่มขึ้นเป็นจำนวนมาก
“นอกจากปัญหาค่าเงินที่ต่างกันมากแล้ว อีกหนึ่งที่ทำให้เกิดปัญหาก็คือ มีการปล่อยกู้เพื่อไปลงทุนผิดประเภท โดยเฉพาะการปล่อยกู้ระหว่างบริษัทกับธนาคารที่อาศัยระบบเล่นพรรคเล่นพวกจนนำไปสู่การตัดสินใจปล่อยกู้ที่ไม่มีคุณภาพ” ชวาร์ตซ์ กล่าว
ถึงกระนั้นแม้ว่านักวิเคราะห์ชั้นนำจะพากันยืนยันว่าภาวะค่าเงินตลาดเกิดใหม่ในเอเชียที่อ่อนยวบลงอย่างหนักจะยังไม่ใช่มูลเหตุให้นำไปสู่วิกฤตเศรษฐกิจขึ้นอีกครั้ง แต่สิ่งที่น่ากังวลในขณะนี้ดูเหมือนจะเป็นการตัดสินใจในการเลือกใช้เครื่องมือและมาตรการต่างๆ ออกมาเพื่อรับมือกับค่าเงินที่ดิ่งลงอย่างหนัก
เนื่องจากหลายประเทศที่กำลังเผชิญปัญหาทุนไหลออกเริ่มมีแนวโน้มว่าจะหันมาเลือกใช้นโยบายปรับเพิ่มดอกเบี้ย ไปจนถึงมาตรการควบคุมเงินทุนไหลออกมากขึ้น ซึ่งแม้ว่าจะช่วยบรรเทาปัญหาได้ แต่นั่นถือเป็นวิถีทางที่ผิด เพราะจะยิ่งเป็นการทำลายการเติบโตทางเศรษฐกิจในระยะยาว โดยเฉพาะอย่างยิ่งการที่หลายประเทศต่างก็เผชิญกับภาวะการชะลอตัวทางเศรษฐกิจเป็นทุนเดิมอยู่แล้ว
ล่าสุดเมื่อสัปดาห์ที่ผ่านมาหลังจากที่ค่าเงินรูปีทำสถิติอ่อนค่ามากสุดเป็นประวัติการณ์ได้ทำให้ธนาคารกลางอินเดียตัดสินใจขึ้นอัตราดอกเบี้ยระยะสั้น พร้อมกับงัดมาตรการควบคุมเงินทุนไหลออกขึ้นมาใช้
“การใช้นโยบายคุมเงินทุนไหลออกอย่างไม่ระวังเสี่ยงที่จะทำให้เกิดภาวะความตื่นตระหนก และทำลายการเติบโตทางเศรษฐกิจในระยะยาว และสิ่งที่เลวร้ายก็คือ ธนาคารกลางอาจจะรัดคอเศรษฐกิจตนเอง ด้วยการปรับขึ้นอัตราดอกเบี้ยเพื่อป้องกันค่าเงินที่อ่อนลงอย่างหนัก” ไรอัน อาวองต์ จากนิตยสารอีโคโนมิสต์ กล่าว
ความเห็นดังกล่าวสอดรับกับ ฟิทช์ เรทติ้งส์ สถาบันจัดอันดับชื่อดังที่ออกมาเผยว่า การดำเนินนโยบายเพื่อรับมือกับภาวะทุนไหลออก ถือเป็นสิ่งที่จะชี้ชะตาภาวะเสถียรภาพทางเศรษฐกิจและการเงินของประเทศนั้นๆ โดยเฉพาะใน อินเดีย และ อินโดนีเซีย ที่ประสบปัญหาค่าเงินและราคาสินทรัพย์ร่วงลงอย่างหนัก
นอกเหนือจากเหตุผลในข้างต้นแล้ว ไมเคิล ฮิวสัน นักวิเคราะห์จากบริษัท ซีเอ็มซี มาร์เก็ตส์ ระบุว่า ภาวะทุนไหลออกไม่ได้เกิดมาจากกระแสที่ว่าเฟดอาจจะชะลอคิวอีเพียงอย่างเดียว หากแต่ยังรวมถึงการที่นักลงทุนเริ่มหันมามองถึงปัจจัยพื้นฐานทางเศรษฐกิจของกลุ่มประเทศตลาดเกิดใหม่ที่แท้จริงอีกด้วย เนื่องจากขณะนี้กลุ่มประเทศดังกล่าวกำลังชะลอตัวลงอย่างหนัก ขณะเดียวกันปัญหาเงินเฟ้อก็เพิ่มสูงขึ้นเรื่อยๆ โดยเฉพาะอย่างยิ่งการที่ราคาน้ำมันพุ่งขึ้นมาใกล้แตะระดับที่ 107 เหรียญสหรัฐต่อบาร์เรลแล้ว
จึงนับเป็นโจทย์สำคัญที่เหล่าบรรดาผู้กำหนดนโยบายในเอเชียจะต้องขบคิดให้หนักกับการรับมือภาวะดังกล่าวให้ดี เพราะมิเช่นนั้นหากรับมือผิดพลาดก็จะยิ่งทำให้ทุกอย่างเลวร้ายลงกว่าเดิม




