
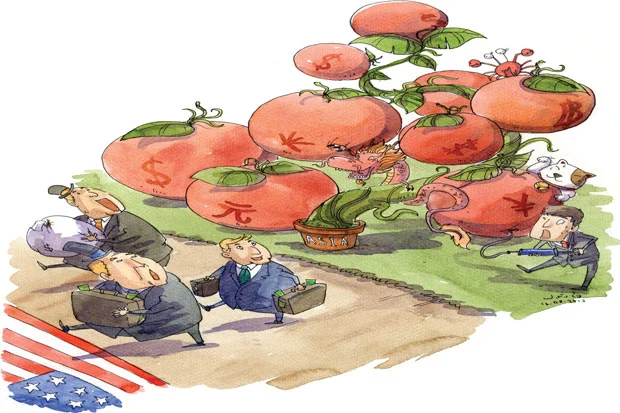


หมดยุคพึ่งดอกเบี้ยถูกเอเชียหนีตายผวาหนี้พุ่ง
หนึ่งในกลไกสำคัญที่ทำให้ภูมิภาคเอเชียผงาดขึ้นมาเทียบชั้นมหาอำนาจทางเศรษฐกิจจากฟากตะวันตกอย่างสหรัฐและยุโรปในช่วงหลายปีที่ผ่านมา
โดย...นงลักษณ์ อัจนปัญญา
หนึ่งในกลไกสำคัญที่ทำให้ภูมิภาคเอเชียผงาดขึ้นมาเทียบชั้นมหาอำนาจทางเศรษฐกิจจากฟากตะวันตกอย่างสหรัฐและยุโรปในช่วงหลายปีที่ผ่านมา ก็คืออัตราดอกเบี้ยราคาถูกที่ช่วยให้การกู้ยืมเงินเพื่อขยับขยายกิจการเป็นไปอย่างสะดวกและคล่องตัว จนส่งผลให้เศรษฐกิจเติบโตอย่างรวดเร็วแทบก้าวกระโดด
อย่างไรก็ตาม ยุครุ่งเรืองจากดอกเบี้ยถูกกำลังจะหมดไป และถึงเวลาที่บรรดาภาครัฐและเอกชนในหลายประเทศทั่วเอเชียจะต้องเผชิญกับยุคดอกเบี้ยแพง มาตรการกู้ยืมเข้มงวด ที่นักวิเคราะห์หลายสำนักเห็นตรงกันว่าจะกระทบต่อโอกาสการเติบโตของเอเชียอย่างแน่นอน
เหตุผลเพราะ นับตั้งแต่ที่สหรัฐส่งสัญญาณฟื้นตัว ท่ามกลางอัตราดอกเบี้ยที่ปรับเพิ่มขึ้นจากระดับต่ำกว่าปกติหลังธนาคารกลางสหรัฐ (เฟด) แง้มว่าจะชะลอนโยบายผ่อนคลายทางการเงิน (คิวอี) ซึ่งรวมถึงการซื้อคืนพันธบัตรมูลค่าหลายสิบล้านเหรียญสหรัฐต่อเดือน ปริมาณเงินที่ไหลเข้าสู่เอเชียก็เริ่มไหลออกจากภูมิภาคแห่งนี้ จนทำให้การระดมทุนด้วยดอกเบี้ยราคาถูกเป็นไปได้อย่างยากลำบาก
พูดให้เข้าใจง่ายขึ้นก็คือ การออกพันธบัตรหรือตราสารหนี้ทั่วเอเชียจำเป็นต้องเสนอดอกเบี้ยหรือผลตอบแทนในอัตราที่สูงเพื่อดึงดูดจูงใจนักลงทุนต่างชาติ ที่ขณะนี้ข้อมูลจากอีพีเอฟอาร์ โกลบอล ระบุว่าต่างชาติได้ถอนเงินออกจากตลาดบอนด์ของภูมิภาคแล้วกว่า 6,000 ล้านเหรียญสหรัฐในช่วงเดือน มิ.ย.ก.ค.
กาย สเตียร์ หัวหน้าศูนย์วิจัยเอเชียของโซซิเอเต เจเนรัล ในฮ่องกง แสดงความเห็นผ่านหนังสือพิมพ์วอลสตรีท เจอร์นัล ว่า แม้ต้นทุนกู้ยืมของเอเชียในขณะนี้จะยังคงอยู่ในระดับต่ำ แต่การที่เฟดมีทิศทางนโยบายที่จะคุมเข้มทางการเงินหลังผ่อนมานาน ทำให้ทุนมีแนวโน้มไหลออกจากภูมิภาค ดันดอกเบี้ยให้พุ่งขึ้น และกีดขวางการเติบโต
ทั้งนี้ หลายประเทศในเอเชียกำลังประสบกับภาวะต้นทุนกู้ยืมพุ่งสูง เห็นได้จากอัตราผลตอบแทนพันธบัตรและการเลื่อนหรือยุติการระดมทุนของหลายธนาคารและบริษัทยักษ์ใหญ่ของเอเชีย โดย อินโดนีเซีย ถือเป็นหนึ่งในตัวอย่างที่เห็นได้ชัดที่สุดในขณะนี้
ข้อมูลล่าสุดระบุว่า ผลิตภัณฑ์มวลรวมภายในประเทศ (จีดีพี) ของอินโดนีเซียในไตรมาส 2 ของปีนี้โตช้าลงเหลือเพียง 5.9% ซึ่งนับเป็นอัตราการเติบโตที่ช้าที่สุดนับตั้งแต่ปี 2553 โดยส่วนหนึ่งเป็นผลจากการชะลอตัวของเศรษฐกิจจีนที่ทำให้ความต้องการสินค้าโภคภัณฑ์จากอินโดนีเซียลดลง
การส่งออกที่ลดลงของแดนอิเหนาส่งผลให้ดุลบัญชีประเทศขาดดุลมากขึ้น จนจำเป็นต้องกดสกุลเงินรูเปียห์ให้อ่อนค่าเพื่อกระตุ้นการส่งออก แต่ก็มีผลให้รัฐบาลต้องปรับอัตราดอกเบี้ยเพิ่มเพื่อสกัดเงินเฟ้อ และกลายเป็นสถานการณ์ทำให้เหล่านักลงทุนเรียกร้องผลตอบแทนที่มากขึ้นเพื่อชดเชยความเสี่ยง โดยปัจจุบันอัตราดอกเบี้ยผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี แตะระดับ 8% ซึ่งมากกว่าปีที่แล้ว ซึ่งอยู่ที่เพียง 5%
ขณะเดียวกัน เมื่อไม่นานมานี้ธนาคารพาณิชย์ซีไอเอ็มบีไนอากา ประกาศยกเลิกการออกตราสารสกุลเงินอินโดนีเซีย มูลค่ารวม 240 ล้านเหรียญสหรัฐ ขณะที่บริษัท พีที เปรูซาฮาน ลิสตริก เนการา รัฐวิสาหกิจไฟฟ้าของอินโดนีเซีย เปิดเผยว่า จะลดแผนออกพันธบัตรเพื่อระดมทุนให้เหลือเพียงครึ่งหนึ่งจากเดิมที่ตั้งเป้าไว้ที่ 240 ล้านเหรียญสหรัฐ
ด้าน อินเดีย ก็กำลังเผชิญสถานการณ์คล้ายคลึงกับอินโดนีเซีย โดยอินเดียน ออยล์ คอร์ป บริษัทผู้ผลิตน้ำมันรายใหญ่ของประเทศต้องกำหนดอัตราดอกเบี้ยผลตอบแทนพันธบัตรอายุ 10 ปี มูลค่า 500 ล้านเหรียญสหรัฐเมื่อปลายเดือน ก.ค. ไว้ที่ 5.75% ทั้งๆ ที่เมื่อเดือน เม.ย. ก่อนหน้าอัตราดอกเบี้ยผลตอบแทนพันธบัตรเดียวกันอยู่ที่เพียง 3.75% ขณะที่สองธนาคารพาณิชย์อินเดีย คือ ซินดิเคต แบงก์และ คานารา แบงก์ เพิ่งจะยุติแผนออกตราสารหนี้ เพราะไม่สามารถแบกรับต้นทุนดอกเบี้ยที่เพิ่มสูงขึ้นได้
ขณะที่ มาเลเซีย ปัญหาน่าวิตกขณะนี้ก็คือระดับหนี้สาธารณะที่รัฐบาลกู้ยืมมาเพื่อกระตุ้นเศรษฐกิจโดยการทุ่มลงไปในโครงการสร้างสาธารณูปโภคขั้นพื้นฐานต่างๆ หลังการส่งออกประเทศชะลอตัวจน ฟิทช์ เรทติ้งส์ บริษัทจัดอันดับความน่าเชื่อถือชั้นนำของโลกต้องออกโรงเตือนว่าเครดิตพันธบัตรของมาเลเซียมีสิทธิโดนปรับลดจากระดับ A ในปัจจุบัน หลังปริมาณหนี้สาธารณะเพิ่มสูงขึ้นถึง 53% ต่อจีดีพี ติดอันดับหนึ่งในประเทศที่มีหนี้สูงสุดของภูมิภาคเอเชีย
ยิ่งเมื่อพันธบัตรและตราสารหนี้ของมาเลเซียส่วนใหญ่ถือครองโดยนักลงทุนชาวต่างชาติ ก็ยิ่งทำให้สถานการณ์ของแดนเสือเหลืองแห่งนี้น่าวิตก เพราะประเด็นหนี้จะทำให้นักลงทุนต่างชาติเลือกเทขายพันธบัตรของมาเลเซียแน่นอน และเพื่อดึงดูดให้นักลงทุนถือพันธบัตรต่อไป มาเลเซียย่อมไม่มีทางเลือกอื่นนอกจากปรับอัตราดอกเบี้ยผลตอบแทน โดยขณะนี้อัตราดอกเบี้ยผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีของมาเลเซียเพิ่มขึ้นแตะ 4.06% แล้ว ซึ่งนับเป็นอัตราดอกเบี้ยที่สูงที่สุดในรอบ 2 ปีครึ่งเลยทีเดียว
ไม่เพียงแต่อินโดนีเซีย อินเดีย หรือมาเลเซียเท่านั้น ที่ต้องแบกรับต้นทุนสูงขึ้น มหาอำนาจของภูมิภาคเอเชียอย่าง จีน ก็หนีไม่พ้นสถานการณ์เดียวกันนี้เช่นกัน โดยอัตราผลตอบแทนของตราสารหนี้บริษัทเอกชนอายุ 3 ปีในไตรมาส 2 ของปีนี้เพิ่มขึ้น 4.9% จากเดิมอยู่ที่ 4.4% ในไตรมาสแรก
ทั้งนี้ นักวิเคราะห์ส่วนใหญ่ เปิดเผยว่า การปรับขึ้นอัตราดอกเบี้ยผลตอบแทนพันธบัตรหรือตราสารหนี้ของหลายประเทศในเอเชียสะท้อนให้เห็นได้ว่าทุนต่างชาติต่างขนเงินออกจากภูมิภาคนี้อย่างต่อเนื่องหลังมีสัญญาณบวกจากสหรัฐแน่นอนแล้ว ซึ่งจะทำให้เอเชียมีแนวโน้มต้องแบกรับภาระต้นทุนการกู้ยืมที่เพิ่มสูงขึ้น จนเป็นอันตรายต่อระดับหนี้สาธารณะของประเทศที่อาจสูงเกินอัตราการเติบโตประเทศ กระทั่งอาจเป็นตัวจุดชนวนวิกฤตรอบใหม่ของภูมิภาค
ขณะเดียวกัน แม้ว่าปริมาณหนี้สาธารณะของภาครัฐในเอเชียขณะนี้จะไม่มากพอที่จะก่อวิกฤตเหมือนปี 2540 แต่ก็มีมากพอที่จะส่งผลฉุดรั้งการเติบโตเศรษฐกิจของประเทศได้ไม่ยาก โดยข้อมูลจากสถาบันแมคเคนซีย์ โกลบอล พบว่า ปริมาณหนี้กู้ยืมทั้งภาครัฐและเอกชนของประเทศเศรษฐกิจเกิดใหม่ในเอเชียเพิ่มขึ้นถึง 155% ต่อจีดีพีในช่วงปี 2555 จากระดับ 133% ในปี 2551 แถมนับเป็นระดับหนี้ที่สูงมากกว่าก่อนเกิดวิกฤตหนี้เอเชียครั้งก่อน
อย่างไรก็ตาม ผู้เชี่ยวชาญด้านการเงินทั่วโลกกล่าวตรงกันว่า สถานการณ์ข้างต้นไม่ได้หมายความว่านักลงทุนจะหนีหายไปจากภูมิภาคเอเชียแห่งนี้แน่นอน เพราะไม่ว่าอย่างไร เอเชียก็ยังคงเป็นภูมิภาคที่มีการเติบโตนำหน้าสหรัฐและยุโรปที่กำลังฟื้นตัวได้อย่างช้าๆ แต่ความเคลื่อนไหวที่เป็นอยู่ในขณะนี้หมายความว่านักลงทุนต่างชาติเริ่มคัดกรองและเลือกลงทุนมากขึ้น
จอห์น เวล หัวหน้านักกลยุทธ์จากนิกโกะ แอทเซทแมเนจเมนท์ ในกรุงโตเกียว ระบุว่า กระแสทุนร้อนไหลเข้าเอเชียได้จบลงไปแล้ว แต่การลงทุนในบริษัทหรือพันธบัตรรัฐบาลประเทศที่มีโครงสร้างพื้นฐานทางเศรษฐกิจแข็งแกร่งยังคงมีอยู่ และเป็นหน้าที่ของชาติเอเชียที่ต้องเร่งปรับปรุงพัฒนาระบบการเงินของตนเองให้ได้มาตรฐาน รวมถึงแกร่งและยืดหยุ่นเพียงพอ โดย ฟิลิปปินส์ ถือเป็นหนึ่งในไม่กี่ประเทศในเอเชียที่ไม่ได้รับผลกระทบจากกระแสทุนไหลออกของต่างชาติ
เหตุผลก็เพราะ รัฐบาลฟิลิปปินส์ภายใต้การนำของประธานาธิบดี เบนิญโญ อาควิโน ได้ยกเครื่องระบบการเงินของประเทศครั้งใหญ่เมื่อต้นปีที่ผ่านมา ทั้งการปฏิรูประบบจัดเก็บภาษีและความโปร่งใสในการบริหารจัดการ จนเรียกความเชื่อมั่นจากนักลงทุนต่างชาติได้อย่างมาก กระทั่งสามารถหลีกเลี่ยงปัญหาต้นทุนกู้ยืมพุ่งที่เพื่อนบ้านร่วมภูมิภาคกำลังประสบอยู่ในขณะนี้ได้
ทั้งนี้ เมื่อเดือนที่ผ่านมา อยาลา แลนด์ บริษัทพัฒนาอสังหาริมทรัพย์ที่ใหญ่ที่สุดของฟิลิปปินส์สามารถระดมจากการออกพันธบัตรอายุ 10 ปี ถึง 344 ล้านเหรียญสหรัฐ โดยมีอัตราดอกเบี้ยผลตอบแทนที่ 5% นับเป็นปริมาณการออกพันธบัตรเพื่อระดมทุนที่ได้มากกว่า 50% ของเป้าหมายเดิม
เอเชียจำต้องใส่ใจกับการปฏิรูปภาคการเงินให้เป็นระบบ และปรับพื้นฐานโครงสร้างเศรษฐกิจให้แข็งแกร่งมากขึ้นอย่างแท้จริง เพื่อดึงดูดนักลงทุนต่างชาติ เพราะวิธีการกระตุ้นเศรษฐกิจด้วยการก่อหนี้ไม่ได้ช่วยอีกต่อไป
เพราะยุคต้นทุนราคาถูกได้สิ้นสุดลงไปแล้ว




