
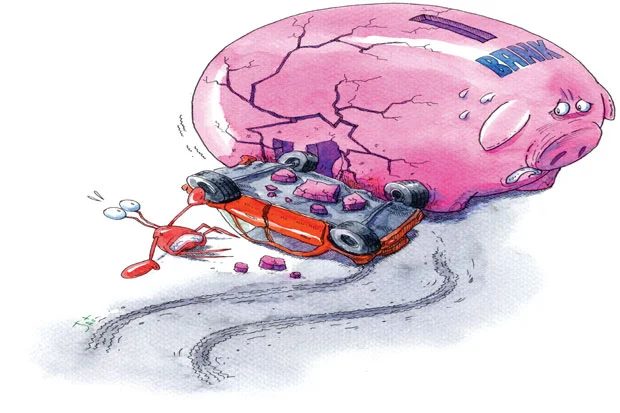


หนี้เสียทะยานส่งสัญญาณป่วนเศรษฐกิจ
ข้อมูลหนี้เสีย และปริมาณการผิดนัดชำระหนี้ที่เพิ่มขึ้น รวมถึงความเข้มงวดที่มากขึ้นเรื่อยๆ
โดย...พรสวรรค์ นันทะ
ข้อมูลหนี้เสีย และปริมาณการผิดนัดชำระหนี้ที่เพิ่มขึ้น รวมถึงความเข้มงวดที่มากขึ้นเรื่อยๆ ของธนาคารพาณิชย์ในการปล่อยกู้ให้กับลูกค้าที่ธนาคารแห่งประเทศไทย (ธปท.) รายงานออกมาล่าสุดถือเป็นเรื่องใหญ่ที่ภาคธุรกิจต้องพึงตระหนัก
เพราะนี่คือสัญญาณความกังวลต่อระดับหนี้เสียที่อาจจะปั่นป่วนภาวะเศรษฐกิจไทยในช่วงขาลงได้ไม่ยาก
ธปท. ระบุว่า หนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) งวดไตรมาส 2 นี้ มีจำนวน 2.64 แสนล้านบาท เพิ่มขึ้นจากไตรมาสก่อนหน้า 7,900 ล้านบาท
ถ้าเปรียบเทียบกับสินเชื่อรวมที่ขยายตัวเพิ่มขึ้นแล้ว พบว่าสัดส่วนหนี้เอ็นพีแอลต่อสินเชื่อรวมในไตรมาส 2 และไตรมาสแรกยังอยู่ในระดับเดียวกันที่ระดับ 2.2% ของสินเชื่อรวม
แบ่งเป็นเอ็นพีแอลในภาคธุรกิจ 2.2% ของสินเชื่อรวมคงที่จากไตรมาสก่อนหน้า
ทว่า หากเจาะลึกลงไปในรายละเอียดกลับพบว่าสินเชื่อภาคธุรกิจหลายกลุ่มส่งสัญญาณว่ามีเอ็นพีแอลวิ่งทะยานเพิ่มมากขึ้น
เพื่อให้เห็นภาพอันตรายในด้านการเงิน โปรดพิจารณา...
ธุรกิจภาคบริการมีเอ็นพีแอลเพิ่มเป็น 4% จาก 3.9% ของสินเชื่อรวม
สินเชื่อสาธารณูปโภคหนี้เสียเพิ่มเป็น 1.7% จาก 1% ของสินเชื่อรวม
หนี้เสียของสินเชื่อภาคอุตสาหกรรม อสังหาริมทรัพย์และการก่อสร้าง และพาณิชย์ ปรับลดลงเล็กน้อย
ขณะที่เอ็นพีแอลของสินเชื่อภาคครัวเรือนส่งสัญญาณเพิ่มขึ้นค่อนข้างชัดเจนแทบทุกประเภท
สินเชื่อบัตรเครดิตมีเอ็นพีแอลเพิ่มเป็น 2.6% จาก 2.5% ของสินเชื่อรวม
สินเชื่อรถยนต์เพิ่มเป็น 1.7% จาก 1.5% ของสินเชื่อรวม
ขณะที่สินเชื่อที่อยู่อาศัยยังมีสัดส่วนหนี้เสียคงที่ ที่ระดับ 2.3% เช่นเดียวกับสินเชื่อส่วนบุคคลที่คงที่ ที่ 2% ของสินเชื่อรวม
ที่ชัดเจนจนน่าห่วง คือ สินเชื่อจัดชั้นกล่าวถึงเป็นพิเศษซึ่งเป็นยอดสินเชื่อที่ค้างชำระ 12 เดือนนั้น มียอดคงค้าง 2.6 แสนล้านบาท เพิ่มขึ้น 8,800 ล้านบาท
ล้วงลึกลงไปพบว่า ส่วนใหญ่เป็นหนี้เสียเพิ่มจากสินเชื่อรถยนต์ที่มีสัดส่วนสินเชื่อจัดชั้นกล่าวถึงเป็นพิเศษเพิ่มสูงเป็น 6.8% จากไตรมาสก่อนที่มีแค่ 6.2%
สินเชื่อบัตรเครดิตเพิ่มเป็น 2% จาก 1.9%
ขณะที่สินเชื่อส่วนบุคคลยังมีสินเชื่อจัดชั้นกล่าวถึงเป็นพิเศษคงที่แค่ 1.9% และสินเชื่อบุคคลคงที่ 1.4%
การเพิ่มขึ้นของระดับหนี้เสียและการจัดชั้นสินเชื่อกล่าวถึงเป็นพิเศษถึงแม้จะไม่พุ่งพรวดพราด แต่สะท้อนว่าคนที่กู้เงินเริ่มชักหน้าไม่ถึงหลัง
นี่จึงเริ่มเห็นการหวาดผวาและกังวลต่อระดับหนี้เสียที่เพิ่มมากขึ้นเป็นลำดับ
เห็นได้จากธนาคารพาณิชย์ทั้งระบบแห่กันเงินสำรองพึงกันเพิ่มขึ้นเป็น 162.5% จากเดิมที่กันไว้แค่ 159% จนกำไรระบบธนาคารพาณิชย์ลดลง
ถือเป็นสัญญาณอันตรายที่บรรดานักธุรกิจต้องพึงตระหนักให้ดี
แน่นอนว่าปัญหาหนี้เสียเพิ่มขึ้นขณะนี้ คงไม่กระทบฐานะของระบบธนาคารพาณิชย์และสถาบันการเงิน เพราะทุกแห่งกันสำรองรองรับความเสี่ยงและปัญหาความไม่แน่นอนในอนาคตไว้ค่อนข้างสูง
แต่ในแง่ของภาคธุรกิจ หากจัดการไม่ดีอาจจะมีปัญหาทางการเงินกลับมาได้ในไม่ช้านี้
เพราะถ้าลูกหนี้ขาดการชำระหนี้ 12 เดือน ระยะต้นอาจหาเงินมาโปะคืนได้ แต่ในที่สุดก็ต้องชอร์ตเงิน และเมื่อถึงเวลาก็ไม่มีเงินชำระ นั่นหมายถึงเป็นหนี้เสีย 3 เดือน 6 เดือน เมื่อขาดชำระกับธนาคารก็คงจะลามมาถึงธุรกิจ
ในไม่ช้าปรากฏการณ์ยืดเวลาการชำระหนี้ การดึงดีล การตีเช็กเด้งจากคู่ค้าจะปรากฏตามมาแน่นอน
อย่างไรก็ดี มุมมองและการคาดการณ์ข้างต้นอาจจะดูเลวร้ายเกินไป เพราะปัญหายังเพิ่งจะเกิดขึ้น
เมื่อบวกกับธนาคารพาณิชย์และ ธปท. ได้หาทางคุมเข้มอาจทำให้วางใจได้
แต่ถ้านึกภาพต่อไปข้างหน้าสักนิดจะเห็นว่าปัญหาอยู่ไม่ไกลนัก เนื่องจากในยามที่ธุรกิจทำมาค้าขายไม่คล่องตัว สะท้อนจากการรับและจ่ายเงินของธุรกิจ ร้านค้า โดยเฉพาะเอสเอ็มอีจะติดๆ ขัดๆ
เมื่อผนวกกับการที่ธนาคารพาณิชย์ระมัดระวังสูงขึ้น ทำให้ปล่อยกู้ยากขึ้น สภาพคล่องในมือภาคธุรกิจน้อยลง ทำให้ไม่คล่องตัวในการจ่ายชำระเหมือนเคย ประกอบดับเศรษฐกิจชะลอ ยอดขายย่อมลดลง เงินสดในมือหรือการตีเช็คสั่งจ่ายค่าสินค้าและวัตถุดิบอาจจะเลื่อนหรือยืดระยะเวลาออกไปนานขึ้น
ส่งผลให้ธุรกิจที่เกี่ยวเนื่องหรือคู่ค้าขายซึ่งอยู่ในห่วงโซ่การผลิตและการจัดจำหน่ายก็จะพลอยได้รับเงินช้าและจ่ายเงินช้า จนขาดสภาพคล่องตามไปด้วย
ยิ่งเงินสดหมุนเวียนที่ลดลงก็ทำให้ธนาคารลดวงเงินเครดิต หรือเครดิตไลน์ลง ก็จะเป็นการซ้ำเติมสถานการณ์เข้าไปอีกด้วย
ในสถานการณ์เช่นนี้ หากภาคธุรกิจรายใดไม่ปรับตัว หาวิธีเพิ่มยอดขายประหยัดรายจ่าย หาทางเพิ่มรายได้ มัวรอยอดขายเพิ่มเองเหมือนข้าวรอฝน หรือรอให้ธุรกิจเป็นไปตามการขยายตัวของเศรษฐกิจธุรกิจนั้นอาจจะเข้าตาจน
เพราะฝั่งครัวเรือนเองก็ลดการบริโภคลงชัดเจน แถมธนาคารก็ระมัดระวังการให้กู้กับครัวเรือนในแทบทุกประเภทสินเชื่อด้วย
ฉะนั้น ยอดขายที่หวังว่าจะได้จากความต้องการใช้จ่ายคงจะหวังพึ่งยาก เพราะครัวเรือนส่วนใหญ่ก็มีหนี้สินล้นพ้นตัวใกล้เต็มเพดานอยู่แล้ว หากธุรกิจไม่ปรับตัว โอกาสจะพ้นสภาพติดกับดักหนี้ก็คงเหลืออยู่น้อย
เนื่องจากยอดขายน้อย เงินหมุนในมือก็น้อย การยืดเวลาตีเช็คจ่ายเงินให้คู่ค้าก็คงทำได้ระยะหนึ่งเท่านั้น
นานวันคู่ค้าที่ถูกยืดเวลาก็จะค่อยๆ ล้มหายตายจากสร้างผลกระทบเป็นลูกโซ่ย้อนกลับมาหา
โปรดอย่าลืมว่า ถึงขณะนี้ภาพรวมเศรษฐกิจในครึ่งปีหลังที่หลายฝ่ายหวังว่าจะฟื้นตัวได้จากครึ่งปีแรก ก็เป็นได้เพียงภาพหลอนเท่านั้น เพราะโอกาสทรุดมีมากกว่าโอกาสขยายตัว
ธุรกิจรายใหญ่ รายกลาง และรายเล็ก ถ้าไม่ปรับตัวรับมือเสียแต่เนิ่นๆ รับรองโดนหางเลขจากไฟหนี้เสียที่จะออกฤทธิ์เป็นไฟลามทุ่งแน่นอน
เราเตือนคุณแล้ว...




