
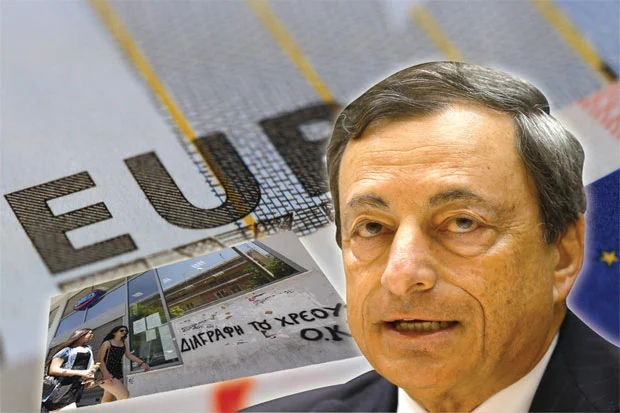


หนี้ยุโรปเกินเยียวยาอีซีบีหมดกระสุน ไร้แผนใหม่
หายใจโล่งไปได้อีกสักระยะหนึ่ง เมื่อสหภาพยุโรป (อียู) ลงมติเห็นชอบร่วมกันในการให้เงินช่วยเหลืออีกงวดแก่กรีซ มูลค่า 3,900 ล้านเหรียญสหรัฐ
โดย...นงลักษณ์ อัจนปัญญา
หายใจโล่งไปได้อีกสักระยะหนึ่ง เมื่อสหภาพยุโรป (อียู) ลงมติเห็นชอบร่วมกันในการให้เงินช่วยเหลืออีกงวดแก่กรีซ มูลค่า 3,900 ล้านเหรียญสหรัฐ ซึ่งมากพอจะบรรเทาความวิตกกังวลของนักลงทุนในตลาดเกี่ยวกับปัญหาวิกฤตหนี้สาธารณะของภูมิภาคยุโรปโดยรวม
กระนั้น นักวิเคราะห์และนักลงทุนส่วนใหญ่ต่างตระหนักดีว่า ปัญหาหนี้ยุโรปยังคงเรื้อรังและหายขาดได้ยาก โดยเฉพาะอย่างยิ่งภายใต้สถานการณ์ปัจจุบันที่ธนาคารกลางยุโรป (อีซีบี) ซึ่งเป็นที่พึ่งและความหวังที่จะช่วยฉุดเศรษฐกิจของประเทศผู้ใช้เงินสกุลยูโร (ยูโรโซน) และชาติสมาชิกอียูทั้งหมดออกจากหล่มหนี้และภาวะถดถอย ตกอยู่ในสภาพที่แทบจะไม่เหลือเครื่องมือหรือทางเลือกใหม่ๆ เพื่อแก้ไขปัญหาสักเท่าไรนัก
ทั้งนี้ เมื่อช่วงสัปดาห์ที่ผ่านมา อีซีบีได้สร้างความประหลาดใจเล็กน้อยให้กับนักวิเคราะห์และผู้เชี่ยวชาญในตลาด ด้วยการให้คำมั่นหนักแน่นว่า อีซีบีจะคงอัตราดอกเบี้ยต่ำเป็นประวัติการณ์ในปัจจุบันซึ่งอยู่ที่ 0.5% ต่อไปอีกสักระยะหนึ่ง
เพราะท่าทีดังกล่าวของอีซีบีผิดแผกจากหลักการและแนวทางที่เคยยึดถือเชื่อมั่น และยืนกรานหนักแน่นมาตลอดว่าจะไม่เข้าช่วยเหลือประเทศที่ประสบปัญหาหนี้โดยตรงเด็ดขาด
แต่แม้จะผิดจากธรรมเนียมนิยมของอีซีบี ความเคลื่อนไหวล่าสุดนี้ก็ไม่ได้ผิดคาดจากสิ่งที่นักลงทุนในตลาดคาดหวังเอาไว้เลยแม้แต่น้อย เนื่องจากส่วนใหญ่ล้วนคาดการณ์ว่า อีซีบีจะออกมาเอ่ยปากยอมรับการเปลี่ยนแปลงท่าทีของตนเองอย่างเป็นทางการ ยืนยันได้จากผลสำรวจนักวิเคราะห์ชั้นนำของสำนักข่าวรอยเตอร์สก่อนหน้านี้ ที่พบว่านักวิเคราะห์มากกว่า 60 คน เชื่อมั่นว่าอีซีบีจะคงอัตราดอกเบี้ยเงินกู้และเงินฝากให้อยู่ในระดับต่ำต่อไปอย่างน้อยภายในสิ้นปี 2556 นี้
แอนดรูว์ โบซอมเวิร์ธ ผู้จัดการพอร์ตลงทุนอาวุโสของพิมโก บริษัทบริหารจัดการกองทุนตราสารหนี้ที่ใหญ่ที่สุดในโลก กล่าวว่า คำพูดของอีซีบีที่ส่งผ่านทางประธานกลุ่มอย่าง มาริโอ ดรากี สื่อความหมายได้อย่างชัดเจนว่า อีซีบีมีแผนและแนวทางในการจัดการกับปัญหาหนี้สาธารณะของยุโรป และเป็นแนวทางการแก้ไขปัญหาที่แตกต่างจากธนาคารกลางสหรัฐ (เฟด)
อย่างไรก็ตาม ประเด็นปัญหาสำคัญที่น่าหวั่นใจและน่าปวดหัวยิ่งกว่ากรณีที่อีซีบีเปลี่ยนท่าทีก็คือ ข้อเท็จจริงที่ว่าทางเลือกในการแก้ไขปัญหาหนี้ของอีซีบีขณะนี้แทบจะไม่เหลือสักแนวทางเดียว
แถมสถานการณ์ปัจจุบันที่เฟดส่งสัญญาณชะลอแผนการซื้อคืนพันธบัตรรัฐบาลสหรัฐรายเดือนภายในปีนี้ ยังบีบให้ยุโรปกำลังเผชิญความเสี่ยงกับความโกลาหลวุ่นวายของตลาดโลกในขณะที่ตนเองยังคงอ่อนแอและไม่ฟื้นตัวจากภาวะถดถอยอย่างเต็มที่
ตัวอย่างผลกระทบที่เป็นสัญญาณเสี่ยงเบื้องต้นเห็นได้ทันทีจากที่ เบน เบอร์แนนคี ประธานเฟด ประกาศเมื่อวันที่ 19 มิ.ย. ว่าจะชะลอการซื้อคืนพันธบัตรในช่วงปลายปี อัตราผลตอบแทนพันธบัตรของในกลุ่มยูโรโซนปรับตัวเพิ่มสูงขึ้นทันที เช่น พันธบัตรรัฐบาลโปรตุเกส ที่อัตราผลตอบแทนปรับตัวสูงขึ้นเกินระดับ 8% ซึ่งเป็นระดับที่เกือบใกล้เคียงกับเมื่อ 2 ปีที่แล้ว ที่บีบให้โปรตุเกสต้องเอ่ยปากขอความช่วยเหลือจากอียู
แนวโน้มสถานการณ์ข้างต้น ส่งผลให้นักวิเคราะห์และนักเศรษฐศาสตร์ รวมถึง ริชาร์ด บาร์เวลล์ นักเศรษฐศาสตร์จากอาร์บีเอส เห็นตรงกันว่า สิ่งที่อีซีบีจำเป็นต้องทำในขณะนี้ก็คือ การทำให้ตลาดเชื่อว่าอีซีบีจะลงมือทำอย่างจริงจังเสียที
อย่างไรก็ตาม นักวิเคราะห์หลายสำนักยอมรับว่าการจะเดินหน้าลงมือทำได้นั้น อีซีบีจะต้องทบทวนแผนการปฏิบัติของตนเองให้ดีๆ เพราะมาตรการที่อีซีบีนำมาใช้ในช่วงหลายปีที่ผ่านมา นอกจากจะไม่ช่วยแก้ปัญหาแล้ว ในบางครั้งบางสถานการณ์ยังเป็นตัวขัดขวางไม่ให้อีซีบีลงมือทำงานได้อย่างเต็มที่
ทั้งนี้ สำหรับปัญหาของมาตรการซื้อคืนพันธบัตรไม่จำกัดปริมาณ (โอเอ็มที) คือเงื่อนไขที่พ่วงท้ายมาด้วย โดยการสัญญาว่าจะซื้อพันธบัตรรัฐบาลของประเทศที่ประสบปัญหาโดยไม่จำกัดจำนวนในตลาดรอง เพื่อช่วยลดดอกเบี้ยพร้อมกับนำเงินส่วนหนึ่งจากกองทุนกลไกรักษาเสถียรภาพยุโรป (อีเอสเอ็ม) มาซื้อพันธบัตรรัฐบาลที่ออกใหม่ โดยแลกกับการรัฐบาลประเทศนั้นๆ ต้องลงนามยอมรับเงื่อนไขจากภายนอก ซึ่งรวมถึงการให้กองทุนการเงินระหว่างประเทศ (ไอเอ็มเอฟ) เข้ามาควบคุมให้เป็นไปตามเงื่อนไขดังกล่าว คือปัญหาที่กระทบต่อเสถียรภาพทางการเมืองภายในประเทศ
พูดให้เข้าใจง่ายขึ้นก็คือว่า อีซีบีจะให้ความช่วยเหลือได้ก็ต่อเมื่อประเทศนั้นๆ เป็นฝ่ายเอ่ยปากขอความช่วยเหลือก่อน พร้อมยินยอมให้คนนอกเข้ามาควบคุมตรวจสอบการบริหารจัดการประเทศ ซึ่งแน่นอนว่าเป็นสิ่งที่รัฐบาลแต่ละประเทศยอมไม่ได้ เพราะมีแนวโน้มจะส่งผลต่อคะแนนความนิยมจากคนภายในประเทศเป็นสำคัญ
ดังนั้น จึงไม่น่าแปลกใจแต่อย่างใดที่จนถึงขณะนี้ชาติสมาชิกอย่างรัฐบาลสเปน อิตาลี รวมถึงโปรตุเกสยังไม่เคยยื่นเรื่องขอความช่วยเหลือภายใต้โครงการดังกล่าว แถมเมื่อช่วงสัปดาห์ที่ผ่านมา ท่าทีของอีซีบียังคงยืนยันที่จะไม่เปลี่ยนแปลงเงื่อนไขเดิมที่กำหนดขึ้นแต่อย่างใด
เพราะลำพังแค่ต้องตัดลดงบประมาณตามเงื่อนไขของอียู อีซีบี และไอเอ็มเอฟ (ทรอยกา) ในปัจจุบัน เศรษฐกิจของชาติสมาชิกก็แทบกระอัก จากภาวะถดถอยต่อเนื่องหลายเดือน
ขณะเดียวกัน การคงอัตราดอกเบี้ยให้อยู่ในระดับต่ำ ยังมีปัญหาตรงที่มาตรการดังกล่าวไม่ทั่วถึงเท่าเทียมสำหรับทุกชาติสมาชิก โดยสมาชิกจากชาติที่ประสบปัญหาหนี้ มักจะเผชิญกับต้นทุนการกู้ยืมที่สูงกว่า และจำเป็นต้องผลักภาระดังกล่าวให้กับผู้บริโภคภายในประเทศ กลายเป็นการซ้ำเติมภาวะถดถอยให้รุนแรงมากขึ้น เนื่องจากผู้บริโภคไม่กล้าที่จะใช้จ่าย
ด้านทางเลือกที่เคยใช้อย่างมาตรการเงินกู้ดอกเบี้ยต่ำผ่านตลาดซื้อคืนที่มีระยะเวลาชำระคืนยาวถึง 36 เดือน หรือการให้เงินกู้ยืมดอกเบี้ยต่ำระยะยาว (แอลทีอาร์โอ) ที่อีซีบีให้เงินกู้แก่ธนาคารเพื่อเพิ่มสภาพคล่องในระบบถึง 2 ครั้ง คือ ช่วงเดือน ธ.ค. 2554 และเดือน ก.พ. 2555 คิดเป็นมูลค่ามากกว่า 1 ล้านล้านยูโรนี้ ปัญหาสำคัญก็คือ อัตราดอกเบี้ยที่ไม่ตายตัว ซึ่งนักวิเคราะห์ส่วนใหญ่เห็นว่า หากอีซีบีจะออกมาตรการดังกล่าวจำเป็นต้องใช้ระบบอัตราดอกเบี้ยตายตัวเพื่อดึงดูดนักลงทุน และช่วยให้อัตราดอกเบี้ยในตลาดลดต่ำลง
ทั้งนี้ ผู้เชี่ยวชาญส่วนหนึ่งลงความเห็นว่า เมื่อพิจารณาสถานการณ์ทั้งหมดข้างต้น สิ่งหนึ่งที่สามารถสรุปได้ก็คือ อีซีบีไม่อาจพึ่งพาแนวทางเดิมๆ ได้อีกต่อไป เพราะทำแล้วไม่ค่อยเห็นผล
ขณะเดียวกันเพื่อเรียกความเชื่อมั่นให้กลับคืนมายังภูมิภาคยุโรป ซึ่งมีส่วนสำคัญในการฟื้นเศรษฐกิจให้เติบโต อีซีบีจำเป็นต้องประกาศวิธีการใหม่ๆ ให้เร็วที่สุด




