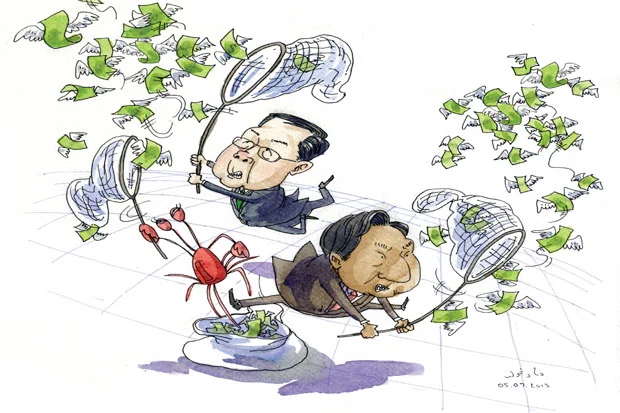


ดอกเบี้ยต่ำซ้ำเติมเงินไหลออก
คำประกาศของธนาคารกลางสหรัฐ (เฟด) ที่ต้องการลดการใช้มาตรการผ่อนคลายทางการเงิน (คิวอี) ภายในปีนี้ และอาจยุติมาตรการคิวอีกลางปีหน้า
โดย...เบญจมาศ เลิศไพบูลย์
คำประกาศของธนาคารกลางสหรัฐ (เฟด) ที่ต้องการลดการใช้มาตรการผ่อนคลายทางการเงิน (คิวอี) ภายในปีนี้ และอาจยุติมาตรการคิวอีกลางปีหน้า กลายเป็นยาแรงส่งผลให้เงินร้อนผลุบโผล่วิ่งวุ่นไปทั่วโลก
นักลงทุนที่เคยนำเงินเข้ามาพักในไทยผ่านตลาดหุ้น และตลาดการเงิน ทยอยไหลออก สถานการณ์คล้ายเลือดไหลไม่หยุด ลำพังเฉพาะตลาดหุ้นเพียงตลาดเดียวตั้งแต่ต้นปี นักลงทุนต่างประเทศแห่เทขายสุทธิไปแล้วกว่า 7.6 หมื่นล้านบาท ถือเป็นประวัติการณ์ที่ตลาดหุ้นไทยแดงเดือดลบ 75 จุด
แม้ปัจจุบันเฟดยังคงมาตรการซื้อสินทรัพย์เดือนละ 8.5 หมื่นล้านเหรียญสหรัฐ และจะคงอัตราดอกเบี้ยนโยบายไว้ที่ 0-0.25% แต่ตลาดก็เชื่อถ้อยแถลง เบน เบอร์แนนคี ประธานเฟดไปแล้วว่า ปีหน้าเศรษฐกิจสหรัฐจะดีขึ้น
ตลาดตื่นจึงเป็นอาการของนักลงทุนที่กำลังเกิดขึ้นยามนี้ และดูเหมือนจะรั้งให้เงินทุนต่างประเทศหยุดไหลออกได้ยาก
นอกจากนี้ การที่เฟดมีแผนลดคิวอีบวกกับการที่เศรษฐกิจในกลุ่มประเทศตลาดเกิดใหม่มีสัญญาณชะลอตัว ส่งผลนักลงทุนทั่วโลกจะลดปริมาณเงินลงทุนในประเทศกำลังพัฒนา โดยมีแนวโน้มว่าจะลดลงราว 3.6 หมื่นล้านเหรียญสหรัฐ มาอยู่ที่ 1.145 ล้านเหรียญสหรัฐในปีนี้
การไหลออกของเงินทุนในกลุ่มประเทศเกิดใหม่ยังจะมีต่อเนื่อง
สถาบันการเงินระหว่างประเทศ (ไอไอเอฟ) ได้ออกรายงานเตือนว่า จะเกิดสภาวะทุนไหลออกจากภูมิภาคเศรษฐกิจเกิดใหม่ ท่ามกลางนโยบายอัตราดอกเบี้ยต่ำที่ถูกนำมาใช้เพื่อสกัดทุนไหลเข้าก่อนหน้านี้ จะกลายเป็นปัญหาที่เร่งให้เงินไหลออกมากยิ่งขึ้น
ความซับซ้อนตลาดเงินที่เกิดขึ้นอยู่นี้จะส่งผลให้เกิดความเสี่ยงต่อเสถียรภาพทางการเงิน
ขณะที่ ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ คาดการณ์ว่า การไหลของเงินทุนออกจากกลุ่มประเทศเกิดใหม่จะเกิดขึ้นไประยะหนึ่ง ซึ่งการลดการทำปริมาณคิวอีนั้นได้ส่งผลกระทบทางจิตวิทยาต่อตลาดทุนต่อเนื่อง โดยเงินทุนต่างประเทศที่ไหลออกนั้นได้ไหลออกไปยังสินทรัพย์ที่มีสภาพคล่องสูงใกล้เคียงเงินสด
ทว่า แม้ว่าเงินทุนจะไหลออกจากประเทศไทยอย่างมีนัยสำคัญ แต่ก็มีความเสี่ยงน้อยมากที่ประเทศไทยจะมีวิกฤติดุลการชำระเงิน เพราะปัจจุบันเงินทุนสำรองระหว่างประเทศของไทยมีมูลค่าเกือบ 3 เท่าของขนาดหนี้ต่างประเทศระยะสั้น นอกจากนี้หนี้ต่างประเทศของไทยโดยรวมอยู่ที่ 39% ของจีดีพี ต่ำกว่าปี 2540 ซึ่งอยู่ที่ 65% ซึ่งเป็นระดับค่อนข้างสูงมาก ขณะที่หนี้ต่างประเทศของภาคธนาคารนั้นอยู่ที่ประมาณ 10% ของจีดีพี ต่ำกว่าปี 2540 ซึ่งอยู่ที่ 23% ในระดับสูงเช่นกัน
เมื่อมองย้อนกลับมาดูนโยบายการเงินในประเทศ แม้ธนาคารแห่งประเทศไทย (ธปท.) จะปรับลดดอกเบี้ยนโยบายลง 0.25% เหลือ 2.5% แต่ธนาคารพาณิชย์กลับไม่ปรับลดดอกเบี้ยลง ทั้งที่ก่อนหน้านี้ กิตติรัตน์ ณ ระนอง รมว.คลัง กดดัน ธปท.ให้ใช้นโยบายการเงินผ่อนคลาย ต้องการเห็นดอกเบี้ยต่ำเพื่อกระตุ้นเศรษฐกิจ แต่ตอนนี้กลายเป็นว่าต้นทุนในตลาดการเงินลดลง แต่ต้นทุนผู้ประกอบการที่ถูกชาร์จดอกเบี้ยเงินกู้จากธนาคารพาณิชย์กลับไม่ลดลงตาม
สถานการณ์ฝั่งธนาคารพาณิชย์ที่แน่นิ่ง สวนทางกับตลาดพันธบัตรที่เงินเริ่มไหลออกต่อเนื่อง เป็นผลจากดอกเบี้ยในตลาดเงินที่ปรับตัวลดลง ผสมโรงกับเศรษฐกิจสหรัฐที่ประธานเฟดการันตีเป็นมั่นเหมาะว่าปีหน้าจะเห็นเศรษฐกิจสหรัฐฟื้นแน่
ทั้งหมดจึงเป็นแรงกดดันให้เงินทั่วโลกไหลออกมุ่งหน้าสู่สหรัฐ เงินเหรียญสหรัฐกลับมาได้รับความนิยมอีกครั้ง แม้กระทั่งตลาดทองคำก็ถือว่าเป็นช่วงฟุบที่สุด ราคาทองคำปรับตัวลดลงอย่างที่ไม่เคยเกิดขึ้นมาก่อน เพราะนักลงทุนต่างประเทศต่างเททองถือครองเงินเหรียญสหรัฐแทน
เมื่อนโยบายการเงินที่ต้องการพยุงเศรษฐกิจในระยะถัดไปกลับเสื่อมมนต์ขลัง ความวิตกกลัวเงินจะไหลออกมากจนค่าเงินผันผวนก็กลายเป็นเรื่องที่น่ากังวลในการบริหารเศรษฐกิจ การกดดอกเบี้ยต่ำเริ่มไม่ได้ผล เพราะความหวังที่ต้องการแก้ปัญหาเงินร้อนไหลเข้าจากสถานการณ์ดอกเบี้ยทั่วโลกที่ต่ำเตี้ยเรี่ยดิน แล้วเข้ามากอบโกยดอกเบี้ยในไทยรวมทั้งกินส่วนต่างจากอัตราแลกเปลี่ยนที่แลกกลับไป กลายเป็นหอกข้างแคร่ของธปท.
ครจะไปรู้ว่าระหว่างที่ธปท. ปรับลดดอกเบี้ยนโยบาย สหรัฐก็ออกประกาศประกาศิตสร้างแรงสั่นสะเทือนทั่วโลก ปัญหาคือเมื่อเงินไหลออกไม่หยุด และไทยก็เป็นเพียงประเทศเล็กจะทำอย่างไรบนสถานการณ์นี้ นี่จึงเป็นความท้าทายของ ธปท. กับการใช้นโยบายการเงินในระยะถัดไป
หลายฝ่ายมีการคาดการณ์ว่า เป็นเรื่องยากมากที่จะเห็น ธปท.ปรับลดดอกเบี้ยจากนี้ ขณะที่บางฝ่ายมีการมองถึงดอกเบี้ยเฟดในปีหน้าแล้วว่าอาจเห็นเฟดปรับดอกเบี้ยขึ้นหลังจากสหรัฐใช้นโยบายดอกเบี้ยต่ำพยุงเศรษฐกิจที่ป่วยไข้มาเป็นเวลานาน ซึ่งต่อให้ไม่ถึงปีหน้า ระหว่างนี้เองก็มีความเป็นไปได้เช่นกันว่า เมื่อเงินทุนที่ทยอยไหลออกยังคงดำเนินต่อเนื่อง และอาจส่งผลต่อสภาพคล่องในประเทศ หากมีความต้องการระดมเงินเพื่อลงทุนโครงการขนาดใหญ่ ธปท.จะหันมาใช้นโยบายดอกเบี้ยสูง โดยค่อยๆ ทยอยปรับขึ้นดอกเบี้ยเพื่อลดแรงกดดันเงินไหลออกหรือไม่
ศูนย์วิจัยกสิกรไทย คาดว่า เป็นไปได้ยากที่จะเห็นดอกเบี้ยนโยบายปรับขึ้น ดอกเบี้ยนโยบายจะอยู่ที่ 2.5% ไม่ปรับลดลงจากนี้ เนื่องจากมองเศรษฐกิจไตรมาส 2 จะขยายตัว 4.3% และทั้งปีเศรษฐกิจจะเติบโตไม่ถึง 5% ขณะที่ปัจจัยที่หนุนต่อการประคับประคองเศรษฐกิจเริ่มหายไป นโยบายการคลังก็ยังไม่มีความแน่ชัดว่าจะเบิกจ่ายในปีนี้ได้หรือไม่ ฉะนั้นปีนี้นโยบายการเงินและการคลังที่จะนำมากระตุ้นเศรษฐกิจคงทำได้ไม่มาก
ปัญหาเงินไหลออกขณะนี้จึงสร้างปัญหาซ้อนปัญหา ธปท.จะเผชิญกับความท้าทายไม่หยุดหย่อน
ประการแรก หาก ธปท.คงดอกเบี้ยนโยบายไปเรื่อยอย่างนี้เงินก็ยังไหลออก ประการที่สอง หากเลือกลดดอกเบี้ยก็จะสร้างแรงกดดันปัญหาหนี้ภาคครัวเรือน เงินไหลไปลงในสินทรัพย์อื่นเพื่อเก็งกำไร และจะเห็นเงินบาทอ่อน กดดันให้เกิดเงินเฟ้อได้อีก และประการสุดท้าย ถ้า ธปท.เลือกขึ้นดอกเบี้ย เพื่อดูแลสภาพคล่องในประเทศไม่ให้เงินไหลออกมากเกินไป ขาหนึ่งธนาคารกลางก็ต้องดูแลการเติบโตเศรษฐกิจในช่วงครึ่งปีหลังที่ส่อเค้าแผ่วปลาย
ฉะนั้น ไม่ว่า ธปท.จะเลือกหนทางใด ปัญหาก็พัวพันกันไปหมด เครื่องมือที่ใช้อยู่ขณะนี้จึงไม่สามารถทัดทานแรงเงินจากมหาอำนาจของโลกอย่างสหรัฐได้ ความผันผวนที่เกิดกลายเป็นต้นทุนแฝงของนักลงทุนที่เดาทางตลาดเงินตลาดทุนจากนี้ได้ยากยิ่งขึ้น
ในการประชุมคณะกรรมการนโยบายการเงิน (กนง.) วันที่ 10 ก.ค.นี้ จึงเป็นไฮไลต์ที่สำคัญอีกครั้งหนึ่งที่น่าจับตามองว่า จะปรับลดตัวเลขคาดการณ์เติบโตเศรษฐกิจลงเหลือเท่าไหร่ ส่วนดอกเบี้ยนโยบายคงไม่มีใครสนใจ เพราะเมื่อค่าเงินอ่อนตัวแล้ว ดอกเบี้ยก็ไร้ค่าในสายตานักการเมือง