
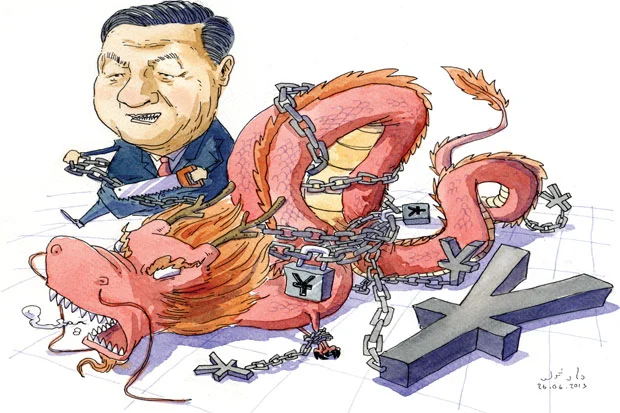


จีนลุยตัดวงจนหนี้คุมเงินเข้ม ดันโมเดลยั่งยืน
นับเป็นข่าวร้ายเขย่าขวัญนักลงทุนทั่วโลกตามหลังการประกาศชะลอการใช้นโยบายผ่อนคลายทางการเงิน (คิวอี)
โดย...นงลักษณ์ อัจนปัญญา
นับเป็นข่าวร้ายเขย่าขวัญนักลงทุนทั่วโลกตามหลังการประกาศชะลอการใช้นโยบายผ่อนคลายทางการเงิน (คิวอี) ของธนาคารกลางสหรัฐ (เฟด) กันมาติดๆ สำหรับกรณีที่ธนาคารกลางจีน (พีบีโอซี) แสดงท่าทีดุดันว่าจะเดินหน้าคุมเข้มนโยบายการเงิน ซึ่งรวมถึงการที่จะไม่อัดฉีดเงินเสริมสภาพคล่องตามที่นักวิเคราะห์หลายสำนักคาดการณ์กันไว้ก่อนหน้า
เหตุผลเพราะสัญญาณดังกล่าวบ่งชี้ชัดว่าจีนกำลังจะลดการใช้มาตรการกระตุ้นเศรษฐกิจ ซึ่งจะส่งผลให้การเติบโตของประเทศช้าลง จากปัจจุบันที่เริ่มมีสัญญาณชะลอตัวลงอยู่แล้ว โดยสังเกตได้จากตัวเลขการส่งออกที่แท้จริงในเดือน พ.ค. ที่ขยายตัวจากช่วงเดียวกันของปีก่อนเพียง 7.1% ต่ำกว่าครึ่งหนึ่งของตัวเลขส่งออกในเดือน เม.ย. ซึ่งอยู่ที่ 14.7%
ความผิดหวังจากท่าทีของธนาคารกลางจีนยืนยันได้จากปฏิกิริยาของนักลงทุนในตลาดที่ทำให้บรรดาตลาดหุ้น โดยเฉพาะในเอเชียมีแรงเทขายจนปรับตัวดิ่งแรงกันทั่วหน้า
ทั้งนี้ ดัชนีเซี่ยงไฮ้ คอมโพสิต ปิดตลาดเมื่อวันที่ 25 มิ.ย. ปรับลดลง 3.73% มาอยู่ที่ 1,959.51 จุด ซึ่งนับเป็นระดับที่ต่ำที่สุดนับตั้งแต่วันที่ 16 ม.ค. 2552 โดยคิดเป็นมูลค่าการขายที่ 1.047 แสนล้านหยวน (ราว 5.1 แสนล้านบาท) หลังจากที่วันก่อนหน้าดัชนีดังกล่าวปิดตลาดปรับร่วงลงถึง 5.3% มาอยู่ที่ 1,963.24 จุด ทำสถิติเป็นการลดลงภายในวันเดียวที่มากที่สุดนับตั้งแต่เดือน ส.ค. 2542
กลายเป็นคำถามชวนให้สงสัยว่า ภาคการเงินการธนาคาร ซึ่งอยู่ภายใต้การดูแลจากรัฐบาลจีนอย่างเข้มงวดกำลังประสบปัญหาวิกฤตการเงินอย่างหนักจนธนาคารกลางต้องออกมาดำเนินแผนนโยบายคุมเข้ม กระทั่งสร้างความปั่นป่วนให้ตลาดทุนในปัจจุบันใช่หรือไม่
คำตอบที่นักวิเคราะห์สรุปตรงกันก็คือ จีนยังไม่ได้ประสบกับภาวะวิกฤตทางการเงินแต่อย่างใด แต่หากรัฐบาลจีนไม่เร่งรีบจัดการปรับเปลี่ยนปฏิรูปโครงสร้างทางเศรษฐกิจในปัจจุบันของตนเอง มหาอำนาจอันดับ 2 ของโลกแห่งนี้ไม่แคล้วต้องผจญกับปัญหาในภาคการเงินตามที่ผู้เชี่ยวชาญจากทั้งเวิลด์แบงก์ กองทุนการเงินระหว่างประเทศ (ไอเอ็มเอฟ) และองค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (โออีซีดี) ออกโรงเตือนกันไปแล้ว
ขณะเดียวกัน ก็ทำให้นักวิเคราะห์หลายสำนักสรุปตรงกันว่า ท่าทีล่าสุดจากรัฐบาลจีนภายใต้การนำของประธานาธิบดีสีจิ้นผิง คือการแสดงให้เห็นว่าจีนเอาจริงกับปัญหาหนี้ของประเทศมากกว่าการเติบโตทางเศรษฐกิจ
เพื่อให้เศรษฐกิจจีนในระยะยาวเติบโตได้อย่างยั่งยืน แม้ว่าจะต้องแลกกับตัวเลขการเติบโตที่ไม่หวือหวาเหมือนในช่วงหลายปีก่อนหน้านี้ก็ตาม โดยรวมถึงความพยายามที่จะจัดการถอนรากถอนโคนปัญหาความอ่อนด้อยของระบบดำเนินการธนาคารในประเทศ โดยเฉพาะอย่างยิ่ง ธุรกิจสินเชื่อนอกระบบ หรือธนาคารเงา (แชโดว์ แบงก์กิ้ง) ทั้งหลาย
ก่อนอื่นต้องเข้าใจเสียก่อนว่า ธนาคารเงา คือ องค์กรหรือสถาบันที่ดำเนินธุรกิจเสมือนธนาคารแต่ไม่ใช่ธนาคาร ซึ่งหมายความว่าธนาคารเงาเป็นแหล่งที่มีเงินทุนให้กู้ยืมเพื่อนำไปลงทุน เสียแต่ว่าธนาคารเงาเหล่านี้ไม่ได้รับอนุญาตให้ดำเนินการ และเน้นไปที่การหาช่องทางเพื่อทำกำไรจากการปล่อยสินเชื่อมากกว่าธนาคารทั่วๆ ไป โดยตัวอย่างของธนาคารเงาที่คุ้นเคยกันดี เช่น กองทุนรวม บริษัทประกัน นักลงทุนประเภทสถาบัน และบริษัทวานิชธนกิจ
ลินดา เยว่ หัวหน้าบรรณาธิการข่าวเศรษฐกิจประจำภูมิภาคเอเชียจากสถานีโทรทัศน์บีบีซีแห่งอังกฤษ อธิบายว่า ธนาคารเงาในจีนเป็นผลกระทบข้างเคียงที่ไม่ตั้งใจให้เกิดขึ้นจากความพยายามผ่อนคลายนโยบายการเงินเพื่อกระตุ้นเศรษฐกิจของรัฐบาล แต่แทนที่จะทำให้ภาคธุรกิจเข้าถึงแหล่งเงินทุนได้ง่ายขึ้น กลับกลายเป็นว่าการกระทำดังกล่าวกลับส่งเสริมให้เกิดธนาคารเงามากขึ้นแทน
เพราะแม้จะทุ่มอัดเงินเข้าระบบ แต่ธุรกิจที่สามารถเข้าถึงสินเชื่อจากธนาคารรายใหญ่ได้กลับเป็นบริษัทขนาดใหญ่ที่ได้รับการหนุนหลังจากรัฐ ไม่ใช่บริษัทเอกชนส่วนใหญ่ของประเทศ จนทำให้เกิดช่องว่างความต้องการเงินทุนเพื่อพยุง ต่อยอด หรือขยายกิจการ ที่บรรดาธนาคารเงาสามารถเข้าไปรองรับได้
นอกจากนี้ การปล่อยเสรีอัตราดอกเบี้ยของรัฐบาลจีนนับตั้งแต่ปี 2547 ยังส่งผลให้เกิดช่องว่างระหว่างอัตราดอกเบี้ยเงินกู้กับอัตราดอกเบี้ยเงินฝากที่สามารถทำกำไรได้ ทำให้บริษัทขนาดใหญ่หลายราย หรือแม้กระทั่งผู้ที่มีเครดิตสินเชื่อดี สามารถกู้เงินเพื่อไปปล่อยกู้ต่อในอัตราดอกเบี้ยที่สูงกว่าอัตราที่ตนเองทำเรื่องขอกู้มาได้
ข้อมูลจากซิตี้กรุ๊ป ประเมินว่า ในช่วงไตรมาส 3 ของปี 2555 ปริมาณหนี้เอกชนจีนพุ่งขึ้นกว่า 168% ต่อผลิตภัณฑ์มวลรวมภายในประเทศ (จีดีพี) จาก 119% ต่อจีดีพีในช่วงเดียวกันของ 4 ปีก่อน ซึ่งนับเป็นอัตราการก่อหนี้ที่เร็วและเยอะกว่ามากเมื่อเทียบกับปริมาณหนี้ของสหรัฐกับยุโรปในช่วงก่อนเกิดวิกฤตเศรษฐกิจ
นักวิเคราะห์อีกส่วนหนึ่งสรุปว่า สถานการณ์ข้างต้นทำให้จีนมีความเป็นไปได้ที่จะเผชิญหน้ากับหนี้เสีย (เอ็นพีแอล) หลังจากปล่อยเงินกู้ในปริมาณทุบสถิติที่ 17.58 ล้านล้านหยวน ระหว่างปี 2552-2553
ยิ่งไปกว่านั้น การโหมกระตุ้นในช่วงหลายปีที่ผ่านมายังส่งผลให้บรรดารัฐบาลท้องถิ่นของจีนอาศัยเครื่องมือทางบัญชีที่เรียกว่าการทำธุรกรรมนอกงบดุล (ออฟ บาลานซ์ ชีต) ซึ่งเป็นวิธีการหลบซ่อนหนี้สินออกจากรายงานทางการเงิน ในการกู้เงินจากธนาคารเพื่อให้สามารถตอบสนองต่อนโยบายกระตุ้นเศรษฐกิจของรัฐบาลส่วนกลางที่มุ่งหลบเลี่ยงปัญหาวิกฤตเศรษฐกิจโลกในปี 2550 จนส่งผลให้หนี้รัฐบาลท้องถิ่นเพิ่มสูงขึ้น
ทั้งนี้ ยังไม่นับรวมถึงความพยายามของจีนที่ต้องการให้รัฐบาลท้องถิ่นลดการพึ่งพาธนาคารด้วยการออกพันธบัตรได้เอง จนทำให้ระดับหนี้ท่วมสูงขึ้นไปอีก โดยในรายงานประจำปีฉบับล่าสุดของเวิลด์แบงก์และธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (บีไอเอส) ระบุว่า อัตราการเติบโตของปริมาณหนี้จีนนับตั้งแต่ปี 2550 เฉลี่ยอยู่ที่ 50% ต่อจีดีพี และนับเป็นประเทศอันดับที่ 5 ที่มีการก่อหนี้เพิ่มสูงสุด ตามหลังไอร์แลนด์ โปรตุเกส กรีซ และอังกฤษ ซึ่งล้วนแล้วแต่กำลังประสบปัญหาวิกฤตในภาคการเงินทั้งสิ้น
แม้ความแตกต่างระหว่างหนี้ในจีนกับประเทศอื่นๆ ข้างต้นคือ หนี้ของประเทศอื่นๆ มาจากภาครัฐเป็นหลัก ขณะที่หนี้ของจีนมาจากภาคเอกชนและรัฐบาลท้องถิ่น ซึ่งไม่มีความจำเป็นต้องเข้ามาเกี่ยวข้องกับหนี้รัฐบาลส่วนกลาง แต่นักวิเคราะห์หลายสำนักเชื่อว่าการมีหนี้ในปริมาณที่สูงเกินการเติบโต (จีดีพี) คือระเบิดเวลาแห่งหายนะของอนาคตเศรษฐกิจของประเทศ
นอกจากนี้ ความหละหลวมในการกํากับตรวจสอบภาคการเงินและระบบการรายงานข้อมูลยังเป็นประเด็นสําคัญอีกประการหนึ่งของชนวนที่อาจก่อให้เกิดวิกฤตทางการเงินในจีน ซึ่งเป็นวิกฤตที่โมบิอุสระบุว่ามีผลเทียบเท่าได้กับการเกิดวิกฤตภาคอสังหาริมทรัพย์จนลามไปสู่ระบบเศรษฐกิจจริง และทำให้สถาบันการเงินขนาดใหญ่ของประเทศล้มลงไม่เป็นท่าเมื่อปี 2550
เพราะด้วยกฎระเบียบที่ผ่อนคลายกว่าธนาคารพาณิชย์ ทําให้สถาบันการเงินในกลุ่มระบบธนาคารเงาเติบโตได้รวดเร็ว ขณะที่ธนาคารพาณิชย์มักจะใช้ระบบธนาคารเงานี้เป็นช่องทางในการดําเนินธุรกิจ และตามมาตรฐานการบัญชีทั่วไป สถาบันการเงินในระบบธนาคารเงาอยู่นอกงบการเงิน (ออฟ บาลานซ์ ชีต) ของธนาคารพาณิชย์ ทำให้ธนาคารเงาสามารถนำเงินไปลงทุนในตลาดความเสี่ยงสูงแต่ผลตอบแทนดี อย่างภาคอสังหาริมทรัพย์ หรือตลาดตราสารหนี้
ดังนั้น การยืนกรานเสียงแข็งของธนาคารกลางจีนที่จะใช้นโยบายการเงินอย่างรัดกุมจึงเป็นเรื่องที่สามารถเข้าใจได้ และเป็นเรื่องที่ ทิม เฟอร์กูสัน นักวิเคราะห์จากนิตยสารฟอร์บส์ ระบุว่า เป็นท่าทีที่น่ายินดี ซึ่งสะท้อนว่ารัฐบาลจีนเห็นเสถียรภาพด้านการเติบโตสำคัญกว่าตัวเลขปริมาณที่หวือหวาแบบที่นักลงทุนส่วนใหญ่ชื่นชอบ
แถมท่ามกลางเศรษฐกิจจีนที่เริ่มชะลอการเติบโต เนื่องจากสหรัฐและยุโรปที่ยังไม่ฟื้นตัวจากวิกฤตดีพอได้พิสูจน์ให้เห็นแล้วว่าโครงสร้างการเติบโตทางเศรษฐกิจจีนเดิมๆ ที่พึ่งการส่งออก ไม่ได้ผลอีกต่อไป ยิ่งเมื่อการกระตุ้นจากภาครัฐแบบที่เคยใช้ยังเป็นอันตรายต่อภาคการเงินประเทศ
และเป็นบททดสอบที่แท้จริงด้วยว่า ผู้นำจีนจะสามารถแก้ปัญหาหนี้และรักษาการเติบโตไว้ในระดับที่ตั้งเป้าไว้ที่ 7.5% ได้หรือไม่




