


เตือนเจ้าอาวาสให้ระวัง สตางค์กับสตรี
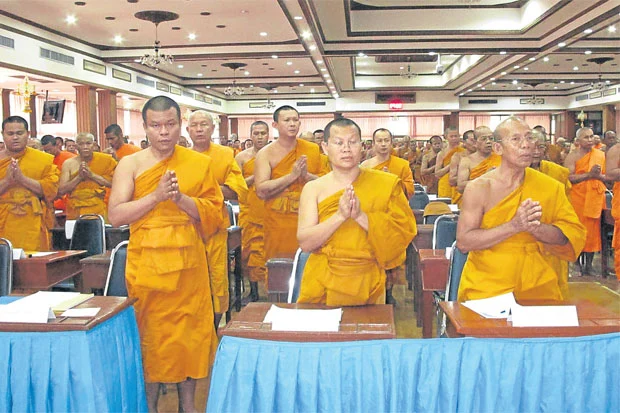
ในวันอบรมเจ้าอาวาสใหม่ 300 กว่ารูปจากวัดต่างๆ ในเขตปกครองหนกลาง 23 จังหวัด ที่ศาลาอบรมสงฆ์วัดสามพระยาปี 2556
ในวันอบรมเจ้าอาวาสใหม่ 300 กว่ารูปจากวัดต่างๆ ในเขตปกครองหนกลาง 23 จังหวัด ที่ศาลาอบรมสงฆ์วัดสามพระยาปี 2556 นั้น พระวิสุทธิภัทรธาดา ผู้ช่วยเจ้าอาวาสวัดประยุรวงศาวาส เลขานุการเจ้าคณะภาค 2 และ ผู้บริหารมหาวิทยาลัยมหาจุฬาลงกรณราชวิทยาลัย ได้บรรยายเรื่อง ศาสนสมบัติกลาง ให้เจ้าอาวาสที่ได้รับแต่งตั้งใหม่ฟัง ตบท้ายให้ระวัง 2 เรื่องใหญ่คือ สตางค์กับสตรี เป็นเรื่องที่พระ สังฆาธิการควรรู้ควรเอาใจใส่
ก่อนที่จะเข้าเรื่องท่านก็บอกว่าการเป็น เจ้าอาวาสมีอำนาจให้คุณให้โทษได้ 2 สถาน 1 นั้นห้ามบรรพชิตคฤหัสถ์ เข้ามาอาศัยในวัดโดยไม่ได้รับอนุญาต อำนาจถัดไปคือใครที่ไม่เชื่อฟังคำสั่งโอวาทของเจ้าอาวาส เจ้าอาวาสมีอำนาจขับออกจากวัดได้ แต่ต้องใช้อำนาจด้วยความเป็นธรรม จะสั่งการอะไรต้องรอบคอบ คนยุคนี้หัวหมอเยอะ หากพบว่าผิดจริง ไต่สวนถูกต้องตามกฎเกณฑ์กติกาสั่งให้ออกจากวัดได้ อำนาจข้อที่ 3 สั่งให้บรรพชิต/คฤหัสถ์ทำงานในวัด หรือทำทัณฑ์บน ให้ขอขมาโทษในเมื่อประพฤติผิดคำสั่งเจ้าอาวาส
เรื่องศาสนสมบัตินั้น ซึ่งมีอยู่ 2 ประเภท 1.ศาสนสมบัติกลาง ได้แก่ ทรัพย์สินของพระศาสนาซึ่งมิใช่ของวัดใดวัดหนึ่ง เป็นศาสนสมบัติกลาง ซึ่งอาจอนุมัติให้ไปช่วยงานของคณะสงฆ์อย่างใดอย่างหนึ่งได้ เรียกว่า เป็นศาสนสมบัติกลาง 2.ศาสนสมบัติของวัด ได้แก่ ทรัพย์สินของวัดใดวัดหนึ่ง คือสิ่งที่เจ้าอาวาสต้องบริหารจัดการให้เป็นไปด้วยความเรียบร้อย สำนักงานพระพุทธศาสนาแห่งชาติ เป็นผู้ดูแล รักษา และจัดการเป็นผู้เฝ้าศาสนสมบัติ ไม่อนุมัติให้นำศาสนสมบัติกลางออกมาใช้มากนัก ก็มีบางกรณีที่จำเป็นก็อนุมัติแต่ไม่มาก
ส่วนเจ้าอาวาสมีหน้าที่ดูแลและรักษาจัดการศาสนสมบัติของวัดให้เป็นไปตามวิธีที่กำหนด ในกฎกระทรวงในฐานะที่ทุกวัดเป็นนิติบุคคล ตาม พ.ร.บ.คณะสงฆ์ มาตรา 31 และ 19 วัดจึงมีสิทธิรับและครอบครองทรัพย์สินซึ่งเป็นศาสนสมบัติของวัด ดุจบุคคลธรรมดาแต่วัดทุกวัดไม่ใช่บุคคลธรรมดา แสดงเจตนาในการมีหรือครอบครองทรัพย์สินเองมิได้ กฎหมายจึงบัญญัติให้เจ้าอาวาสเป็นผู้แทนวัดในกิจการทั่วไป คือทำหน้าที่ในการบริหารศาสนสมบัติของวัด เจ้าอาวาสเป็นผู้แทนวัด แต่อย่าเข้าใจว่า เจ้าอาวาสเป็นเจ้าของสมบัติของวัด หรือเป็นเจ้าของทรัพย์สินของวัด
เจ้าอาวาสนั้นมีฐานะเป็นเจ้าพนักงานตามประมวลกฎหมายอาญา และตามมาตรา 45 แห่งคณะสงฆ์ อันนี้คือกฎหมายให้อำนาจเจ้าอาวาส สรุปความได้ว่า เจ้าอาวาสต้องดูแลรักษาและจัดการศาสนสมบัติของวัดให้เป็นไปด้วยดี คือ ตามที่กำหนดไว้ในกฎกระทรวง มีกรอบแนวคิดหรือรายละเอียด 4 ประเด็น
1.วิธีจัดทำทะเบียนทรัพย์สิน ซึ่งทุกวัดจะ ต้องทำ
2.วิธีเก็บรักษาเงิน และวิธีทำบัญชี
3.วิธีทำบัญชีงบดุล
4.วิธีจัดทำงบประมาณประจำปี
ทรัพย์สินที่ต้องลงทะเบียนมีแน่ๆ คือ
1.เงินต้องลงบัญชีรับ
2.ที่ดินที่ธรณีสงฆ์ของวัด
3.เสนาสนะถาวร หรืออาคารอื่นๆ ของมีค่าอื่นๆ เช่น พระพุทธรูป สิ่งเหล่านี้เป็นวัตถุต้องขึ้นทะเบียนเป็นทรัพย์สินของวัด ต้องทำบัญชีรับลงทะเบียนทุกชนิด ทุกจำนวนไม่มีข้อยกเว้น
วัดไหนที่ยังไม่ได้ดำเนินการ เมื่อจบหลักสูตรนี้ขอนิมนต์กลับไปสะสางตามที่พูดถึง 4 ลักษณะ เรื่องเงิน เรื่องต่างๆ นั้นดำเนินการถูกต้องหรือยัง ส่วนครุภัณฑ์สุดแต่เจ้าอาวาสจะพิจารณาเห็นสมควรจะลงบัญชีก็ได้ หรือไม่ก็ได้ เช่น เครื่องใช้ในครัว ช้อน ชาม เป็นต้น
การได้มาซึ่งทรัพย์สิน
หมายถึงการได้เป็นกรรมสิทธิ์ของวัดโดย วิธีใดๆ ก็ตามอันชอบ ถ้าไม่ชอบก็ไม่เป็นกรรมสิทธิ์ เฉพาะที่เป็นที่ดินกำหนดได้ดังนี้ ต้องขอรับหนังสือสำคัญ แสดงกรรมสิทธิ์ ใครก็ตามมีจิตศรัทธาถวายที่ดินให้กับวัด สมัยก่อนแค่เปล่งวาจาว่า ขอยกที่ดินผืนนี้กี่ไร่ให้แก่วัด ก็สำเร็จประโยชน์เป็นที่ธรณีสงฆ์แล้ว แต่ยังไม่ถูกต้องตามกฎหมาย หากถูกต้อง ต้องขอรับหนังสือสำคัญแสดงกรรมสิทธิ์
เมื่อก่อนนี้เวลาถวายเชื่อใจกัน ญาติโยมที่ถวายก็มีจิตศรัทธา พอถวายเสร็จแล้วถือว่าเป็นสมบัติของวัด ต่อมารุ่นลูกรุ่นหลานไม่ยอมก็ฟ้อง ปรากฏว่า การโอนอะไรต่างๆ ไม่เป็นไปตามกฎหมาย ไม่มีหลักฐาน ต้องคืนให้เจ้าของเดิมที่เป็นลูกหลาน หลายวัดเสียท่าเพราะไม่ได้ทำตามกฎหมาย
การได้หนังสือสำคัญแสดงกรรมสิทธิ์นั้นต้องนำไปจดทะเบียน คือโฉนด นส.3 หรือ ใบ สค.1 ต้องโอนให้เป็นของวัดโดยสมบูรณ์ โดยการจดทะเบียนการจำหน่ายทรัพย์สินของวัดออกจากทะเบียน เช่น กุฏิที่พังแล้วรื้อออก ที่ดินที่โอน ทำผาติกรรมแล้วจำหน่ายออกจากทะเบียนทรัพย์สินของวัด โดยให้ถือปฏิบัติว่า มีให้จด หมดให้จ่าย (ของชำรุดทรุดโทรม)
การเก็บรักษาเงินและการทำบัญชี
เป็นรายการที่ต้องดำเนินการการรับและเก็บรักษาเงินของวัดที่เป็นศาสนสมบัติของวัดอยู่ในความดูแลของเจ้าอาวาส เป็นไปตามหน้าที่ ต้องทำอย่างไร ในกฎกระทรวงข้อที่ 56 ระบุชัดเจนว่ามี 3 วิธี 1.รับและเก็บรักษาเงิน 2.วิธีทำบัญชีรายรับ รายจ่าย 3.ตั้งงบดุลประจำปี เป็นเรื่องที่เจ้าอาวาสต้องทำ หากไม่ทำถือว่าไม่ทำตามกฎกระทรวง
วิธีรับและเก็บรักษาทำอย่างไร
การรับเงินผลประโยชน์ ไม่ว่ากรณีใดๆ วัดต้องออกใบเสร็จรับเงิน ดูหมายเลข สบว.7 ให้นำยอดเงินตามใบเสร็จเข้าบัญชีรับ และลงเลขที่ใบเสร็จไว้ในบัญชีรับอีกครั้งหนึ่ง ตรวจสอบย้อนหลังได้เรื่องเงินกับเจ้าอาวาส เป็นเรื่องต้อง ระมัดระวัง สมเด็จพระมหาธีราจารย์ (นิยม ฐานิสสระมหาเถระ) อดีตเจ้าคณะใหญ่หนกลาง อดีตเจ้าอาวาสวัดชนะสงครามให้โอวาทแก่เจ้าอาวาสทุกรุ่น เมื่อพูดถึงเรื่องเงินท่านจะตั้งข้อสังเกตให้ข้อคิดว่า เงินของวัดนั้นเจ้าอาวาสต้องดูแลรักษาอย่างดี และให้เป็นไปด้วยความเรียบร้อย บางทีเจ้าอาวาสไปสวดมนต์ ฉันเพล ญาติโยมถวายเงินเข้าวัด มิใช่ถวายส่วนตัว ต้องแยกแยะให้ชัดเจนว่าเงินส่วนไหนโยมถวายเข้าวัด ส่วนไหนถวายเป็นการส่วนตัว บางทีเจ้าอาวาสก็รับมั่ว ไม่รู้ว่าเข้าวัดหรือเข้าย่าม สมเด็จพระมหาธีราจารย์ ท่านมีข้อวินิจฉัยว่า ในกรณีที่เจ้าอาวาสรับเงินโยมมาแล้วบำรุงวัด และให้ใช้ส่วนตัว ถ้าไม่แน่ใจว่าโยมถวายซองไหนเป็นส่วนตัว หรือให้วัด ให้วินิจฉัยว่าเป็นเงินของวัดไปก่อนจนกว่าจะแน่ใจว่าซองไหนเป็นของวัด หรือส่วนตัว จึงค่อยแยก หากไม่แน่ใจให้ถือเป็นของวัดเพื่อป้องกันอาบัติ และข้อร้องเรียนต่างๆ
เรื่องร้องเรียนเจ้าอาวาสมี 2 เรื่องใหญ่ๆ คือ สตางค์กับสตรี 2 เรื่องนี้ทำให้หลุดจากเจ้าอาวาสได้ ถ้าป้องกัน 2 เรื่องได้ ท่านจะอยู่ในตำแหน่งด้วยความเรียบร้อย




