

“เยนแครี่เทรด” ทะลักแน่
ถึงตอนนี้ต้องยอมรับกันว่า ค่าเงินบาทที่แข็งค่าอยู่ทุกวันนี้ เป็นเพราะการไหลบ่าของเงินทุนต่างประเทศเข้ามาอย่างหนัก
โดย...บากบั่น บุญเลิศ
ถึงตอนนี้ต้องยอมรับกันว่า ค่าเงินบาทที่แข็งค่าอยู่ทุกวันนี้ เป็นเพราะการไหลบ่าของเงินทุนต่างประเทศเข้ามาอย่างหนัก
และถือว่า “หนัก” ยิ่งกว่าครั้งใดๆ เมื่อเทียบกับระยะเวลาที่เงินไหลเข้า
เงินเหล่านี้กว่า 80% ไม่ได้มาเพราะความเชื่อมั่นล้นเปี่ยมในเศรษฐกิจประเทศไทยดังที่ ธนาคารแห่งประเทศไทย (ธปท.) พยายามอธิบาย
เพราะถ้ามีความเชื่อมั่นว่า เศรษฐกิจไทยขยายตัวได้ดี มีฐานะแข็งแกร่ง เงินทุนไหลเข้าจะทะลักเข้ามากระจายใน 4 รูปแบบ หนึ่ง เข้ามาลงทุนในตราสารหนี้ สอง เข้ามาลงทุนในตลาดหุ้น สาม เข้ามาลงทุนในอสังหาริมทรัพย์ สี่ เข้ามาลงทุนโดยตรง ตามสัดส่วน เพราะเป็นตัวสะท้อนของความแข็งแกร่งของระบบเศรษฐกิจที่ชัดเจน
แต่ปริมาณเงินที่ทะลักเข้ามาในไทยในระยะ 34 เดือนนั้น เห็นได้ว่าเข้ามาลงทุนในตลาดตราสารหนี้เป็นหลักถึง 8 เท่าของเงินที่เข้ามาในตลาดหุ้นที่เป็นตัวสะท้อนความแข็งแกร่งของระบบเศรษฐกิจ และสะท้อนถึงขีดความสามารถในการทำกำไรของธุรกิจ
ล่าสุดมีนักลงทุนต่างชาติเข้ามาลงทุนมากขึ้น โดยถือครองตราสารหนี้สะสมแล้ว 8.6 แสนล้านบาท โดยในช่วง 3-4 เดือนแรก มีเงินลงทุนเพิ่มขึ้นอีกเกือบ 2 แสนล้านบาท ในจำนวนนี้มีการลงทุนในพันธบัตรระยะสั้นไม่เกิน 6 เดือนถึง 1.8 แสนล้านบาท คิดเป็น 23% ของมูลค่าการลงทุนทั้งหมด
สะท้อนให้เห็นชัดว่า เป็นเงินที่เข้ามาหากำไรในส่วนต่างของอัตราแลกเปลี่ยนและหากำไรระยะสั้น
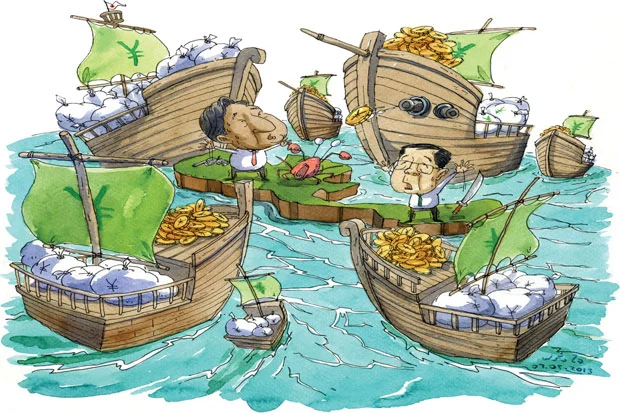
ในจำนวนเงินที่เข้ามาลงทุนในไทยเพื่อหากำไรนั้น มีทั้งมาจากมาตรการอัดฉีดเงินเชิงปริมาณ หรือคิวอี ของสหรัฐ ที่เข้ามาในรูปของ “ดอลลาร์แครี่เทรด”
ผสมผสานกับเงินจากมาตรการอาเบะโนมิกส์ในรูปของ “เยนแครี่เทรด” ซึ่งก็คือมาตรการปั๊มเงินเยนออกมาเพื่อการกระตุ้นเศรษฐกิจเช่นเดียวกับมาตรการคิวอี
“แครี่เทรด” ก็คือ การเคลื่อนย้ายเงินจากแหล่งที่มีอัตราดอกเบี้ยต่ำ ไปหาแหล่งที่ให้ผลตอบแทนที่มีอัตราดอกเบี้ยสูง
เยนแครี่เทรด ก็คือการกู้ยืมเงินเยนที่ดอกเบี้ยต่ำเพื่อนำไปลงทุนในสกุลเงินอื่น หรือสินทรัพย์ที่ให้ผลตอบแทนสูงกว่า
สหรัฐอเมริกาประกาศอัดฉีดเงินเชิงปริมาณออกมาในตลาดด้วยเม็ดเงินสูงถึง 8.5 หมื่นล้านเหรียญสหรัฐต่อเดือน
ญี่ปุ่นประกาศอัดฉีดเม็ดเงินลงไปในระบบเศรษฐกิจเฉลี่ยเดือนละ 67 หมื่นล้านเหรียญสหรัฐ
เมื่อเงินท่วมโลก ประเทศไทยจึงเต็มไปด้วยเงินที่ท่วมเข้ามาถึง 2 เด้ง ทั้ง “ดอลลาร์แครี่เทรด” และ “เยนแครี่เทรด”
จึงไม่แปลกใจว่าทำไม กิตติรัตน์ ณ ระนอง รองนายกรัฐมนตรีและ รมว.คลัง จึงพยายามกดดันให้ธนาคารแห่งประเทศไทยขอให้พิจารณาลดอัตราดอกเบี้ยนโยบายลงได้แล้ว เพราะอัตราดอกเบี้ยนโยบายของไทยปัจจุบันอยู่ในระดับ 2.75% ในขณะที่อัตราดอกเบี้ยทั้งในอเมริกาและญี่ปุ่นไม่ถึง 0.25% เท่านั้น ย่อมเกิดปรากฏการณ์เงินจากแหล่งดอกเบี้ยต่ำ จะต้องเคลื่อนตัวมาหากินในแหล่งที่มีอัตราดอกเบี้ยสูง
ยิ่งเข้ามาหนักในตลาดตราสารหนี้มากยิ่งกว่าตลาดหุ้น ก็ยิ่งชัดเจนเข้าไปใหญ่ว่า ควรต้องลดดอกเบี้ยลงมา
แต่ ธปท.ก็ยืนกรานมาตลอดเหมือนกันว่าจะไม่ลดลงเพราะเกรงจะเกิดปัญหาเงินเฟ้อ กลัวว่าประชาชนจะจับจ่ายใช้สอยมากขึ้น ทำให้สินค้ามีราคาแพง ภาคเอกชนก็จะทำการขยายการลงทุนเกินตัว ภาคอสังหาริมทรัพย์จะฟูฟ่องจนยากสกัดกั้น เพราะเมื่อดอกเบี้ยถูก คนที่มีเงินก็จะนำเงินไปเก็งกำไรในธุรกิจอื่นที่ให้ผลตอบแทนดีกว่าดอกเบี้ย
ขณะเดียวกัน ธปท.ก็ยังใช้วิธีการเดิมๆ ในการต่อสู้กับการไหลบ่าเข้ามาของเงินทุนต่างประเทศ ด้วยการปั๊มเงินโดยการออกพันธบัตรไปซื้อเงินเหรียญสหรัฐเข้ามาเก็บ เพื่อไม่ให้เงินบาทแข็งค่า และเงินเหรียญสหรัฐอ่อนตัวลง
ขณะเดียวกันก็ต้องปั๊มธนบัตรออกมาเพิ่มปริมาณในท้องตลาด ซึ่งนั่นก็คือ การสร้างภาวะเงินเฟ้อไปในตัวเพียงแต่ประชาชนไม่รู้สึกตัวเท่านั้น
ปริมาณธนบัตรที่พิมพ์เพิ่มขึ้นมา ก็ต้องออกพันธบัตรไปดูดซับสภาพคล่อง คนที่รับซื้อพันธบัตร ธปท.ก็คือธนาคารพาณิชย์ในระบบ
ธนาคารพาณิชย์กำไรกันอย่างเต็มที่ ตราบเท่าที่ ธปท.ยังเพิ่มปริมาณเงินออกมาพยุงค่าเงินบาท ขณะที่ ธปท.ยิ่งปั๊มเงินออกมามาก ก็ยิ่งขาดทุน
สถานการณ์ที่เกิดขึ้นแบบนี้ แน่นอนว่าถึงเวลาหนึ่ง ธปท.ย่อมแบกรับภาระไม่ไหว ยิ่งมีการอัดฉีดเงินมาเท่าไหร่ เงินร้อนย่อมทะลักเข้ามามากขึ้นเท่านั้น แน่นอนว่า เงินบาทย่อมแข็งค่ามากขึ้น
กอบศักดิ์ ภูตระกูล ผู้ช่วยกรรมการผู้จัดการ ธนาคารกรุงเทพ กล่าวว่า ในช่วง 1-2 ปีข้างหน้ากระแสเงินทุนเคลื่อนย้ายจากการทำกำไรจากเยนแครี่เทรด ภายหลังธนาคารกลางญี่ปุ่น (บีโอเจ) ตั้งใจที่จะพิมพ์เงินเข้าระบบเพิ่มขึ้น 2 เท่าของฐานเงินที่เคยมีอยู่ จะเป็นแรงกดดันให้ราคาสินทรัพย์ทั่วโลกมีความผันผวน
“ผมคิดว่ากรณีที่ญี่ปุ่นมีการพิมพ์เงินเพื่อเพิ่มสภาพคล่องเข้าสู่ระบบ มีคนคิดว่าจะทำให้เกิดปัญหา เยนแครี่เทรด เหมือนที่เคยเกิดขึ้นในช่วงก่อนเกิดวิกฤตปี 2008 ซึ่งผมเชื่อว่าจะเกิดขึ้นในช่วง 1-2 ปีข้างหน้า”
ทั้งนี้ อัตราดอกเบี้ยในญี่ปุ่นที่อยู่ในระดับต่ำจะทำให้มีการทำเยนแครี่เทรดเกิดขึ้น ยกตัวอย่างกรณีที่เคยเกิดขึ้นในช่วงก่อนหน้า มีการกู้เงินสกุลเงินเยนไปลงทุนในเงินดอลลาร์ออสเตรเลีย หรือลงทุนในเงินของนิวซีแลนด์ ทำให้ค่าเงินแข็งค่าขึ้น 30% ในช่วงนั้นสามารถทำกำไรได้ 2 ต่อ ทั้งค่าเงิน และอัตราดอกเบี้ยที่สูง
ส่วนอัตราดอกเบี้ยนโยบายของไทยที่ขณะนี้อยู่ที่ 2.75% กอบศักดิ์ กล่าวว่า ถือว่าอยู่ในระดับกลางๆ อาจดึงดูดให้นักลงทุนหันมาทำแครี่เทรด ลงทุนในตลาดพันธบัตร เพราะสามารถทำกำไรได้ 2 ต่อ ทั้งในส่วนของค่าเงินที่แข็งค่าประมาณ 5-6% และดอกเบี้ย
ข้อคิดเห็นของกอบศักดิ์สอดคล้องกับข้อวิเคราะห์ของ สุทธาภา อมรวิวัฒน์ ผู้ช่วยผู้จัดการใหญ่ ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ ที่ระบุว่า การกดดอกเบี้ยต่ำระดับ 0% และอัดฉีดสภาพคล่อง (คิวอี) จำนวนมากในญี่ปุ่น ทำให้ขณะนี้เริ่มเห็นสัญญาณเยนแครี่เทรด คือ การนำเงินที่ได้รับผลตอบแทนต่ำมาลงทุนในประเทศที่ได้รับผลตอบแทนสูง ซึ่งเชื่อว่าเงินบางส่วนได้ไหลเข้ามาไทย
เพียงแต่การลงทุนเหล่านี้ไม่สามารถแยกจำนวนเม็ดเงินออกมาได้ว่าส่วนใดเป็นการลงทุนจริง ส่วนใดเป็นแครี่เทรด เพราะสุดท้ายจะเป็นเงินลงทุนก้อนเดียวกัน
สุทธาภา กล่าวว่า สภาพคล่องส่วนเกินจากการใช้มาตรการคิวอีของญี่ปุ่นจะสร้างแรงกดดันต่อค่าเงินในกลุ่มตลาดเกิดใหม่ รวมทั้งไทยซึ่งมีศักยภาพขยายตัวได้ดี เมื่อเทียบกับกลุ่มประเทศที่พัฒนาแล้ว ซึ่งมีความชัดเจนว่าการใช้มาตรการคิวอีของญี่ปุ่นจะดำเนินต่อไปจนถึงปลายปี 2557
กระแสเงินทุนที่ไหลเข้ามาจากประเทศญี่ปุ่นจึงน่าจะส่งผลกระทบต่อไทยไม่น้อยไปกว่าการใช้มาตรการคิวอีของสหรัฐ และน่าจะส่งผลให้เงินเยนมีแนวโน้มอ่อนค่าลงในระยะยาว และเป็นตัวกดดันค่าเงินบาทของไทยให้แข็งค่าขึ้น
เพราะสภาพคล่องที่เพิ่มขึ้นจำนวนมากของญี่ปุ่นนั้นจะกลายเป็นแหล่งเงินทุนที่มีโอกาสไหลเข้าไปยังประเทศต่างๆ เพื่อหาผลตอบแทน โดยเฉพาะกลุ่มประเทศในตลาดเกิดใหม่รวมถึงประเทศไทยซึ่งมีศักยภาพในการขยายตัวได้ดีเมื่อเทียบกับกลุ่มประเทศพัฒนาแล้ว
โปรดอย่าลืมว่า ไทยเป็นฐานการลงทุนนอกประเทศที่สำคัญที่สุดของญี่ปุ่นในอาเซียน โดยมีขนาดการลงทุนสะสมจากญี่ปุ่นรวมถึงกว่า 3.5 หมื่นล้านเหรียญสหรัฐในสิ้นปี 2011
ขณะที่ขนาดการลงทุนโดยตรง (Net Inflow) จากญี่ปุ่นมายังประเทศไทยยังคงเติบโตอย่างต่อเนื่อง เพิ่มขึ้นจากระดับเฉลี่ย 1.75 แสนล้านเยนต่อปีระหว่างปี 2009-2010 เป็น 3 แสนล้านเยนต่อปีระหว่างปี 2011-2012 คิดเป็นการเพิ่มขึ้นถึงกว่า 70%
เมื่อเงินเยนท่วมตลาด ลองคิดดูว่าเงินนั้นจะไปจอดป้ายที่ไหน ใช่ไทยแลนด์หรือไม่ คุณตอบได้เองแน่