
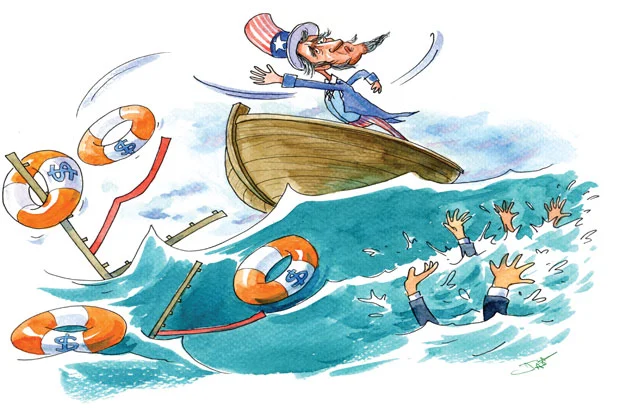


ดาบสองคมนโยบายการเงิน"ลงทุนลวง"รุ่ง..."เศรษฐกิจจริง"แย่
กลายเป็นหนึ่งในกลยุทธ์สำคัญ เพื่อหวังผลักดันประเทศให้พ้นจากสภาวะซบเซาถดถอยหรือตกต่ำ
โดย...นงลักษณ์ อัจนปัญญา
กลายเป็นหนึ่งในกลยุทธ์สำคัญ เพื่อหวังผลักดันประเทศให้พ้นจากสภาวะซบเซาถดถอยหรือตกต่ำ ที่ได้รับความนิยมจากบรรดารัฐบาลนานาประเทศอยู่ในขณะนี้ สำหรับนโยบายทางการเงินในการกระตุ้นเศรษฐกิจ
ยิ่งเมื่อวิกฤตหนี้สาธารณะในยุโรปยังไม่เห็นวี่แววยุติ และสหรัฐกำลังเผชิญทั้งภาวะการว่างงานสูงกับความขัดแย้งทางการเมืองที่จะส่งผลต่อการใช้จ่ายของภาครัฐ รวมถึงการเติบโตของจีนและญี่ปุ่นประเทศที่มีขนาดเศรษฐกิจใหญ่เป็นอันดับ 2 และ 3 ที่ไม่กระเตื้องดีอย่างที่ควรจะเป็น ก็ยิ่งทำให้แทบทุกประเทศทั่วโลกแสวงหาทางฟื้นฟูกระตุ้นเศรษฐกิจของตนอย่างคึกคัก
เห็นได้จากมาตรการกระตุ้นที่บรรดาธนาคารกลางประเทศต่างๆ เช่น ธนาคารกลางสหรัฐ (เฟด) ธนาคารกลางยุโรป (อีซีบี) หรือธนาคารกลางญี่ปุ่น (บีโอเจ) ออกแถลงการณ์ประกาศใช้นโยบายทางการเงิน เพื่อจัดการกับเศรษฐกิจของประเทศออกมาอย่างต่อเนื่องในช่วงไม่กี่ปีให้หลังที่ผ่านมา โดยมีนโยบายที่โด่งดังเป็นที่รู้จักไปทั่วโลกอย่างมาตรการผ่อนคลายเชิงปริมาณ (คิวอี)
กระทั่งแทบจะถือเป็นเรื่องธรรมดาสามัญที่ประเทศต่างๆ โดยเฉพาะอย่างยิ่งในภูมิภาคเอเชีย นำโดยญี่ปุ่นและจีนจะหันมาใช้นโยบายทางการเงินตามสหรัฐและยุโรป เพื่อสร้างความได้เปรียบให้กับภาคการส่งออก หนึ่งในเส้นเลือดสำคัญทางเศรษฐกิจของประเทศ
อย่างไรก็ตาม นักวิเคราะห์ส่วนหนึ่งกลับอดออกโรงเตือนไม่ได้ว่า การที่หลายประเทศในเอเชียเดินหน้าใช้นโยบายการเงินเพื่อหวังให้เป็นเครื่องมือ หรืออาวุธที่จะช่วยกระตุ้นเศรษฐกิจประเทศในสภาวะที่การเติบโตซบเซานั้น เป็นเรื่องที่เข้าใจผิดอย่างมหันต์และอาจเป็นอันตรายต่อเศรษฐกิจโดยรวมในระยะยาวได้
เนื่องจากเศรษฐกิจภาคจริงที่เกี่ยวข้องกับการผลิตสินค้า บริการ การแลกเปลี่ยน และการบริโภคกลับไม่ได้รับการกระตุ้น ปรับปรุงเปลี่ยนแปลงอย่างแท้จริง เช่น กรณีของสหรัฐที่เงินทุนส่วนใหญ่ล้วนไหลเข้าตลาดทุนแทนที่จะเป็นภาคเศรษฐกิจจริงของประเทศ โดยล่าสุดเฉพาะสัปดาห์แรงของต้นเดือน มี.ค. ข้อมูลจาก ทอมป์สัน รอยเตอร์ส ระบุว่า มีปริมาณเงินไหลเข้าตลาดทุนของสหรัฐสูงถึง 5,670 ล้านเหรียญสหรัฐ
นโยบายการเงิน คือ การที่ภาครัฐอาศัยเครื่องมือทางการเงินเพื่อการกระตุ้นเศรษฐกิจ โดยมีวัตถุประสงค์เพื่อรักษาเสถียรภาพทางเศรษฐกิจและสนับสนุนการขยายตัวทางเศรษฐกิจอย่างยั่งยืน โดยจะอาศัย 3 แนวทางหลัก คือ 1) การลดเพิ่ม ปริมาณเงินในระบบ 2) การปรับเปลี่ยนอัตราดอกเบี้ยซึ่งโดยมากจะกดให้อยู่ในระดับต่ำที่สุดเท่าที่จะทำได้ และ 3) การปรับเปลี่ยนอัตราแลกเปลี่ยนเงินตราระหว่างประเทศ หรือการแทรกแซงค่าเงิน เป็นสำคัญ
สหรัฐ คือประเทศแรกๆ ที่นักวิเคราะห์ยอมรับว่าเป็นผู้ริเริ่มใช้นโยบายทางการเงินเพื่อกระตุ้นเศรษฐกิจมาอย่างยาวนานนับตั้งแต่ปี 2551 ภายหลังเกิดวิกฤตซับไพรม์ที่ทำให้สถาบันการเงินหลายแห่งล้มละลายระเนระนาดเป็นทิวแถว ผ่านมาตรการพิมพ์พันธบัตรอัดเข้าระบบด้วยการทุ่มซื้อพันธบัตรรัฐบาล หรือที่รู้จักกันดีในนามคิวอี
ทั้งนี้ แม้ว่าสหรัฐจะใช้นโยบายคิวอีมาอย่างต่อเนื่อง ควบคู่กับการคงอัตราดอกเบี้ยให้ต่ำติดศูนย์ แต่เศรษฐกิจโดยรวมของสหรัฐก็ยังไม่กระเตื้องจากภาวะซบเซาเลยแม้แต่น้อย เห็นได้จากตัวเลขการว่างงานของสหรัฐ ซึ่งถือเป็นปัจจัยสะท้อนการขยายตัวของภาคเศรษฐกิจจริง ที่ถึงจะสามารถลดจากระดับสูงสุดที่เกือบ 10% ในช่วงปี 2555 มาอยู่ที่ระดับ 7.7% ในปัจจุบัน กระนั้นก็ถือได้ว่าเป็นการปรับลดที่ช้าลงมาก กินเวลานานกว่า 4 ปี และยังไม่สามารถลดมาอยู่ในระดับ 56% ซึ่งเป็นระดับก่อนหน้าที่จะเกิดวิกฤตแฮมเบอร์เกอร์ขึ้นได้
ขณะเดียวกันการเติบโตทางเศรษฐกิจ ซึ่งวัดจากผลิตภัณฑ์มวลรวมภายในประเทศ (จีดีพี) ของสหรัฐก็ยังคงอยู่ในภาวะซบเซา โดยล่าสุดเวิลด์แบงก์ได้ปรับการคาดการณ์การเติบโตทางเศรษฐกิจของสหรัฐให้อยู่ในระดับไม่เกิน 2%
แม้จะเป็นนโยบายกระตุ้นที่มุ่งผลดี แต่นักวิเคราะห์หลายสำนักต่างยอมรับตรงกันว่า การเลือกใช้มาตรการกระตุ้นเศรษฐกิจด้วยนโยบายทางการเงินผ่านเฟด หรืออีซีบี ได้สร้างผลกระทบที่ค่อนข้างหนักหนาพอควรกับบรรดาประเทศคู่ค้าคู่ขาย โดยเฉพาะอย่างยิ่งในภูมิภาคเอเชีย
เหตุผลก็เพราะนโยบายในลักษณะดังกล่าว ไม่เพียงแต่ทำให้เกิดความได้เปรียบด้านการส่งออกจนกระทบประเทศคู่ค้าอย่างหนักเท่านั้น แต่ยังส่งผลต่อระบบเศรษฐกิจของประเทศที่ใช้นโยบายทางการเงินโหมกระตุ้นเศรษฐกิจประเทศอย่างหนักในระยะยาวอีกด้วย
หลักฐานยืนยันก็คือ สถานการณ์เศรษฐกิจโลกโดยรวมในปัจจุบัน โดยเมื่อสหรัฐและยุโรปดำเนินมาตรการผ่อนคลายทางการเงิน จนทำให้เกิดสภาพคล่องไหลเข้าภาคการเงิน เป็นกระแสทุนร้อนแห่มาเก็งกำไรในตลาดภูมิภาคเอเชีย จนค่าเงินของหลายประเทศในเอเชียแข็งค่ามากขึ้น ทั้งๆ ที่พื้นฐานทางเศรษฐกิจไม่ได้มั่นคง แข็งแรง หรือมีอัตราการเติบโตที่ดี ที่จะเป็นปัจจัยที่ช่วยให้เศรษฐกิจมีเสถียรภาพและเอื้อต่อการแข็งค่าของค่าเงินแม้แต่น้อย
ผลลัพธ์ในท้ายที่สุด คือประเทศในเอเชียส่วนใหญ่จึงหันมาพิจารณาใช้นโยบายทางการเงินเป็นเครื่องมือสำคัญในการกระตุ้นเศรษฐกิจ โดยลืมไปว่าการทุ่มเงินอัดสภาพคล่องจนล้นระบบไม่ใช่ยาวิเศษ หรือหลักประกันที่รับรองผลการรักษาได้ 100% ว่า ภาคเศรษฐกิจจริงจะหายจากสภาพตกต่ำซบเซาได้
ตัวอย่างที่เห็นได้ชัดเจนที่สุดในขณะนี้ คือ ประเทศญี่ปุ่น ที่นายกรัฐมนตรี ชินโสะ อาเบะ ได้ประกาศใช้แผนกระตุ้นเศรษฐกิจที่เรียกว่า อาเบะโนมิกส์ ด้วยการกดค่าเงินเยนให้อ่อนด้วยการใช้นโยบายผ่อนคลายทางการเงิน (คิวอี) การตั้งเป้าเงินเฟ้อไว้ที่ 2% เพื่อบีบให้ธนาคารกลางญี่ปุ่น (บีโอเจ) อัดเงินเข้าระบบจนกว่าการหมุนเวียนของเงินและเศรษฐกิจกระเตื้องขึ้น และการกระตุ้นด้วยนโยบายการคลัง ด้วยการอัดฉีดเงินประมาณ 2.5% ของจีดีพี (GDP) เน้นด้านการพัฒนาปัจจัยพื้นฐานและโครงการก่อสร้าง
แม้จะตั้งเป้าหมายเพื่อกระตุ้นเศรษฐกิจส่งเสริมภาคส่งออกประเทศ แต่ จอห์น ออเธอร์ส นักวิเคราะห์จากหนังสือพิมพ์ไฟแนนเชียลไทมส์ กลับเห็นว่า ผลลัพธ์ของนโยบายไม่ได้ช่วยเหลือผู้ส่งออกของญี่ปุ่น ซึ่งเป็นกลุ่มเป้าหมายหลักที่จะช่วยผลักดันเศรษฐกิจของประเทศได้อย่างมั่นคงยั่งยืน
ขณะเดียวกันตัวเลขการค้าในเดือน ก.พ.ที่ผ่านมา ยังแสดงให้เห็นว่าประเด็นสำคัญที่แดนซามูไรแห่งนี้ต้องเร่งลงมือทำเป็นอันดับต้นๆ ก็คือการเดินหน้าผลักดันปฏิรูปโครงสร้างเศรษฐกิจให้เน้นการบริโภคภายในประเทศ ปรับโครงสร้างพื้นฐานมากกว่าการทุ่มอัดฉีดเงินเสริมสภาพคล่องและกดค่าเงินเยนอ่อน สนับสนุนภาคส่งออกเหมือนที่ทำอยู่ในปัจจุบัน
สาเหตุเพราะสภาพตลาดส่งออกในปัจจุบันไม่สามารถเป็นหลักพึ่งพาเพื่อกระตุ้นเศรษฐกิจได้อย่างยั่งยืน ยืนยันได้จากการส่งออกในเดือน ก.พ. ซึ่งเป็นช่วงที่รัฐบาลญี่ปุ่นเริ่มใช้นโยบายการเงินและกดให้สกุลเงินเยนอ่อนค่าลง แทนที่การส่งออกของประเทศจะดีขึ้น ตัวเลขส่งออกของญี่ปุ่นลดลงถึง 2.9% โดยแม้การส่งออกไปสหรัฐจะเพิ่มขึ้น 5.7% เมื่อเทียบกับช่วงเดียวกันในปีก่อนหน้า แต่เมื่อเทียบกับช่วงเดือน ม.ค.ในปีเดียวกัน ซึ่งเป็นช่วงที่เงินเยนยังแข็งค่าอยู่ การส่งออกไปยังสหรัฐเพิ่มขึ้นถึง 10.9% ขณะที่การส่งออกของญี่ปุ่นไปยังสหภาพยุโรป (อียู) ในเดือน ก.พ. ลดลงถึง 9.6% เมื่อเทียบกับปีก่อนหน้า
นักวิเคราะห์ส่วนใหญ่เห็นตรงกันว่า สาเหตุหลักเป็นเพราะสภาพตลาดส่งออกอย่างสหรัฐและยุโรปไม่ได้อยู่ในภาวะเฟื่องฟู ดังนั้น นโยบายผ่อนคลายซึ่งรวมถึงการกดเงินเยนให้อ่อนค่าลงกว่า 18.6% ไม่ได้ส่งผลดีต่อเศรษฐกิจของญี่ปุ่นเท่าไรนัก แถมยังทำให้ราคาสินค้านำเข้าเพิ่มขึ้นอีก 11.9% ทั้งๆ ที่ปริมาณไม่ได้แตกต่างจากเดือนก่อนหน้า
นอกจากนี้ อีกหนึ่งหลักฐานสำคัญที่ยืนยันได้ชัดเจนว่าผู้ส่งออกไม่ได้ประโยชน์ หรืออย่างน้อยก็ยังไม่ได้รับผลประโยชน์อันใดจากนโยบายลดค่าเงินเยนของรัฐ ก็คือความเคลื่อนไหวในตลาดหุ้น ในช่วงที่ผ่านมา ซึ่งสะท้อนให้เห็นว่าภาคการเงินเป็นผู้ชนะที่ได้รับกำไรและตักตวงประโยชน์จากการที่เงินเยนอ่อนค่าลงมากที่สุด
เห็นได้จากการที่ผู้ค้าในตลาดหลักทรัพย์และตลาดสินค้าโภคภัณฑ์ทำผลงานได้ดีแซงหน้าบรรดาบริษัทจดทะเบียนของโทปิกซ์ (ดัชนีตลาดหุ้นโตเกียว) โดยสามารถทำกำไรได้สูงถึง 79% ขณะที่หุ้นภาคอสังหาริมทรัพย์และภาคธนาคารก็ปรับตัวเพิ่มขึ้นเช่นกัน โดยอยู่ที่ 37% และ 33%
ซีแอลเอสเอ กลุ่มให้บริการทางการเงินและโบรกเกอร์หุ้นอิสระในตลาดภูมิภาคเอเชียแปซิฟิก ระบุว่า สถานการณ์ที่เกิดขึ้นเป็นผลมาจากการที่สกุลเงินเยนและภาคธนาคารญี่ปุ่นขับเคลื่อนด้วยมุมมอง หรือการรับรู้ความเสี่ยงของนักลงทุน
ดังนั้น เมื่อนโยบายของรัฐบาลญี่ปุ่นซึ่งตั้งใจเดินหน้าอัดเงินเข้าระบบและลดค่าเงินเยนช่วยให้ตลาดมีแนวโน้มฟื้นตัว ผู้ที่ตอบสนองอย่างคึกคักจึงเป็นนักลงทุนในตลาดแทนที่จะเป็นบรรดาผู้บริโภคชาวญี่ปุ่นซึ่งยังคงไม่มั่นใจที่จะนำเงินออกมาใช้จ่ายในภาวะที่การเติบโตอยู่ในระดับต่ำแบบที่รัฐบาลนายกรัฐมนตรีอาเบะหมายมั่นไว้ และทำให้นักวิเคราะห์ส่วนหนึ่งเห็นว่า ญี่ปุ่นยังไม่ควรหวังพึ่งพานโยบายการเงินต่างๆ เพื่อกระตุ้นเศรษฐกิจมากกว่าการเพิ่มประสิทธิภาพในการผลิต และเสริมสร้างความเชื่อมั่นของผู้บริโภคภายในประเทศ
ขณะเดียวกันนักวิเคราะห์คาดการณ์ว่า ญี่ปุ่นจะไม่ใช่ประเทศเดียวในเอเชียที่ใช้นโยบายการเงินเพื่อกระตุ้นเศรษฐกิจ และการใช้นโยบายดังกล่าวทั้งเพื่อกระตุ้นเศรษฐกิจและเพื่อควบคุมเงินทุนเคลื่อนย้ายภายในภูมิภาคเอเชียจะทวีความเข้มข้นมากขึ้น เนื่องจากการเติบโตทางเศรษฐกิจของแต่ละประเทศมีแนวโน้มชะงักและชะลอตัว เพราะตลาดส่งออกอย่างยุโรปและสหรัฐยังไม่ฟื้นตัวดี ขณะที่ตลาดใหญ่อย่างจีนก็กำลังเผชิญกับปัญหาเช่นกัน
ทั้งนี้ ในเดือน ก.พ.ที่ผ่านมา ดัชนีผู้จัดการฝ่ายซื้อ (พีเอ็มไอ) ที่ใช้เป็นหลักฐานแสดงความแข็งแกร่งของภาคอุตสาหกรรมการผลิตของจีนทรงตัวที่ระดับ 50.2 จุด ซึ่งแม้จะไม่ต่ำกว่า 50 จุด




