
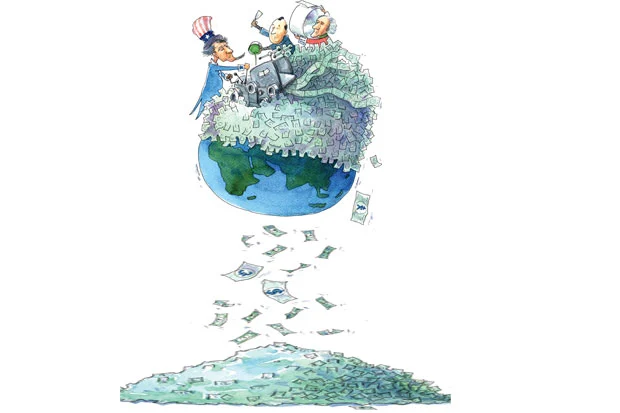


โลกกระอักเงินไม่หยุดท่วมปีนี้แบงก์ใหญ่ลุยอัดฉีดต่อ
กลายเป็นประเด็นที่ถูกจับตามองจนส่งผลกระทบต่อภาวะตลาดหุ้นสำคัญทั่วโลกให้ดิ่งลงไปตามๆ
โดย...พันธสิทธิ เจริญพาณิชย์พันธ์
กลายเป็นประเด็นที่ถูกจับตามองจนส่งผลกระทบต่อภาวะตลาดหุ้นสำคัญทั่วโลกให้ดิ่งลงไปตามๆ กันเมื่อปลายสัปดาห์ที่แล้ว สำหรับการเปิดเผยรายงานของคณะกรรมการนโยบายการเงินของธนาคารกลางสหรัฐ (เอฟโอเอ็มซี) ที่ออกมาป่าวประกาศว่าอาจยุติการใช้มาตรการผ่อนปรนทางการเงินเชิงปริมาณรอบที่ 3 (คิวอี 3) เร็วก่อนกำหนด เนื่องจากเจ้าหน้าที่ของคณะกรรมการบางส่วนเริ่มกังวลต่อผลกระทบที่เกิดจากการใช้นโยบายผ่อนคลายทางการเงินมากเกินไป โดยเฉพาะอย่างยิ่งปัญหาฟองสบู่ในตลาดสินทรัพย์และปัญหาเงินเฟ้อที่จะตามมา
กระแสการเรียกร้องให้ธนาคารกลางสหรัฐ (เฟด) หันกลับมาดำเนินนโยบายเข้มงวดทางการเงินและให้ความสำคัญกับปัจจัยพื้นฐานทางเศรษฐกิจ ซึ่งก็ยังเป็นช่วงจังหวะเดียวกันกับที่หลายประเทศทั่วโลกเกิดกระแสเรียกร้องให้บรรดาประเทศยักษ์ใหญ่ทางเศรษฐกิจทั่วโลกหันมาทบทวนผลกระทบที่เกิดจากการดำเนินมาตรการผ่อนคลายทางการเงิน ได้ทำให้เกิดกระแสการคาดเดาไปว่า อีกในไม่ช้านี้เหล่าบรรดาธนาคารกลางยักษ์ใหญ่ทั่วโลกทั้งสหรัฐ ยุโรป อังกฤษ และญี่ปุ่น อาจเลิกใช้มาตรการอัดฉีดและการผ่อนคลายทางการเงินเพื่อฟื้นเศรษฐกิจตัวเอง
อย่างไรก็ตาม หากว่ากันตามจริงและดูความเป็นไปของสถานการณ์ทางเศรษฐกิจในปัจจุบันและในอนาคตอันใกล้แล้ว (อย่างน้อยที่สุดก็ภายในครึ่งปีนี้) คงบอกได้ว่าการที่บรรดาแบงก์ชาติทั่วโลกโดยเฉพาะประเทศยักษ์ใหญ่ จะเลิกการดำเนินมาตรการผ่อนคลายและการอัดฉีดที่เป็นอยู่นั้น แทบจะเป็นเรื่องที่เป็นไปไม่ได้เลย
เพราะสิ่งสำคัญที่สุดตอนนี้ก็คือ การมุ่งฟื้นเศรษฐกิจจากภาวะวิกฤตและการชะลอตัว ไม่ใช่ความกังวลเรื่องเงินเฟ้อ หรือเรื่องฟองสบู่ในสินทรัพย์
เริ่มจากในกรณีของสหรัฐเป็นอันดับแรก เนื่องจากแม้ว่าแถลงการณ์ของคณะกรรมการ 19 คน ในเอฟโอเอ็มซี จะส่งสัญญาณออกมาว่าต้องการเลิกใช้มาตรการคิวอี 3 ก่อนกำหนด แต่เมื่อมองตามความเป็นจริงแล้ว สถานการณ์และสภาพเศรษฐกิจสหรัฐยังไม่ได้อยู่ในภาวะฟื้นตัวอย่างเข้มแข็งเลยแม้แต่น้อย
ไล่เรียงไปตั้งแต่การขยายตัวทางเศรษฐกิจในไตรมาส 4 ปีที่แล้ว หดตัวลงมากกว่าที่คาดการณ์ไว้ที่ระดับ 0.1% ขณะที่การว่างงานยังคงอยู่ในระดับที่สูงใกล้แตะระดับที่ 8% นอกจากนี้ยิ่งเมื่อต้องเผชิญกับภาวะที่ชาวอเมริกันถูกลดทอนอำนาจในการบริโภคลง ทั้งจากการเพิ่มภาษีเงินได้ (Pay Roll Tax) ตั้งแต่วันที่ 1 ม.ค.เป็นต้นมา และการเพิ่มขึ้นของค่าใช้จ่ายด้านพลังงานแล้วด้วย ก็ยิ่งสะท้อนภาพชัดเจนว่าเศรษฐกิจสหรัฐยังอยู่ในภาวะที่น่าเป็นห่วงอย่างยิ่ง
สถานการณ์เช่นนี้จึงกลายเป็นปัจจัยสำคัญที่ทำให้เฟดยังไม่อาจ ลดละเลิก จากการดำเนินมาตรการอัดฉีดเข้าซื้อสินทรัพย์ไปได้ด้วยประการทั้งปวง
นอกจากนี้ บทเรียนในอดีตที่เฟดเคยเลิกใช้มาตรการอัดฉีดและผ่อนคลายทางการเงินเพื่อกอบกู้ปัญหาเศรษฐกิจของประเทศเร็วเกินไปในช่วงปี 1932 จนเป็นเหตุนำไปสู่การเกิดภาวะเศรษฐกิจตกต่ำครั้งใหญ่ (Great Depression) ก็เป็นเครื่องพิสูจน์และย้ำเตือนความจำให้เฟดต้องระมัดระวังและไม่ผลีผลามด่วนดำเนินการถอนมาตรการอัดฉีดที่เป็นอยู่ในขณะนี้ ยกเว้นแต่จะเห็นว่าสถานการณ์ดีขึ้นแล้วจริงๆ
ขณะที่ในฝั่งของกลุ่มประเทศยูโรโซนแม้ว่าการที่ธนาคารกลางยุโรป (อีซีบี) ได้เคยออกมาประกาศว่าพร้อมจะเข้าซื้อพันธบัตรในประเทศที่ประสบปัญหานั้น จะช่วยผ่อนคลายความกังวลต่อวิกฤตนี้ลงไปในช่วงหลายเดือนที่ผ่านมา แต่เมื่อมองดูปัจจัยโดยรอบแล้วต้องบอกเลยว่า อาการของกลุ่มยูโรโซนน่าเป็นห่วงไม่น้อย เพราะไม่ว่าจะเป็นจีดีพี หรืออัตราการว่างงาน ไปจนถึงดัชนีภาคการผลิต ล้วนสะท้อนชัดว่ายูโรโซนยังตกอยู่ในภาวะย่ำแย่
ดังเห็นได้จากการคาดการณ์ของคณะกรรมาธิการยุโรป (อีซี) ที่ออกมาชี้ว่า ตัวเลขจีดีพีในปีนี้จะหดตัวลงถึง 0.3% และถือเป็นการหดตัวปีที่ 2 ติดต่อกันจากปีที่แล้ว ขณะที่การว่างงานก็คาดว่าจะไต่ระดับสูงขึ้นทำสถิติไปเรื่อยๆ โดยในสิ้นปีนี้จะแตะที่ระดับ 12.2% ส่วนดัชนีพีเอ็มไอภาคการผลิตในเดือน ก.พ. ที่จัดทำโดยบริษัทมาร์กิต ก็ออกมาเผยแล้วว่า กลุ่มยูโรโซนจะยังคงอยู่ในภาวะหดตัวต่อไป โดยคาดว่าจะขยายตัวได้เพียง 47.3 จุด จากเดิมที่คาดไว้ 49 จุด ขณะที่ในเดือน ม.ค. อยู่ที่ 48.6 จุด
ฉะนั้น อีซีบีจึงจำเป็นต้องดำเนินนโยบายผ่อนคลายทางการเงินเพื่อช่วยค้ำและพยุงเศรษฐกิจของกลุ่มยูโรโซนให้สามารถเดินหน้าต่อไป โดยผ่านทางการกดอัตราดอกเบี้ยให้ต่ำเข้าไว้
นอกจากนี้ ด้วยภาวะที่ยุโรปยังต้องเผชิญกับปัจจัยที่อยู่เหนือการควบคุมอย่างในผลกระทบจากปัจจัยการเมือง เช่น ผลการเลือกตั้งทั้งในอิตาลี ที่จะออกมาในอีกไม่กี่วันนี้ และผลการเลือกตั้งในเยอรมนี ซึ่งจะมีขึ้นในกลางเดือน ก.ย. ก็ไม่แน่เช่นกันว่าอาจกลายเป็นปัจจัยที่ทำให้วิกฤตหนี้กลับมาร้อนแรงขึ้นอีกครั้งหนึ่ง และกลายก็จะมาเป็นตัวบีบคั้นให้อีซีบีจำเป็นต้องลดดอกเบี้ยลงไปอีกในอนาคต ทั้งๆ ที่ระดับเดิมที่ 0.75% ก็ถือว่าต่ำเป็นประวัติการณ์ของอีซีบีอยู่แล้ว
ในส่วนทางด้านของญี่ปุ่นนั้น แม้ว่าในปัจจุบันจะเริ่มมีเสียงคัดค้านกับแนวทางการกดดันให้ธนาคารกลางญี่ปุ่น (บีโอเจ) ดำเนินมาตรการทางการเงินแบบผ่อนคลายของนายกรัฐมนตรี ชินโสะ อาเบะ เนื่องจากเกรงว่าการดำเนินนโยบายที่รุนแรงเกินไปอาจส่งผลเสียมากกว่าผลดี โดยเฉพาะการก่อให้เกิดสงครามค่าเงิน และทำให้ญี่ปุ่นต้องเผชิญกับต้นทุนการกู้ยืมเงินที่สูงขึ้น แต่ดูเหมือนว่ารัฐบาลญี่ปุ่นเลือกที่จะไม่แยแสรับฟัง และยืนยันว่าแผนการกระตุ้นทุกอย่างจะยังคงเดินหน้าต่อไป
เห็นได้จากการที่บีโอเจถูกบีบคั้นโดยรัฐบาลให้ต้องกำหนดเป้าหมายเงินเฟ้อขึ้นไปที่ 2% และในขณะเดียวกันก็ออกโครงการเข้าซื้อสินทรัพย์แบบปลายเปิดที่จะเริ่มต้นในต้นปีหน้า นอกจากนี้รัฐบาลก็บีบให้ผู้ว่าการบีโอเจคนปัจจุบันต้องลาออกก่อนกำหนด และคาดว่ารัฐบาลของอาเบะจะผลักดันผู้ว่าการคนใหม่ที่มีแนวคิดในการดำเนินนโยบายอัดฉีดที่หนักหน่วงกว่าเข้ามาแทนที่
เพราะเป้าหมายสำคัญของญี่ปุ่นในขณะนี้ อยู่ที่การทำให้ประเทศหลุดพ้นจากภาวะเงินฝืดที่ดำเนินมากว่า 2 ทศวรรษ ฉะนั้นเรื่องของความกังวลตามที่ฝ่ายที่คัดค้านยกขึ้นมาท้วงติงจึงถือเป็นเรื่องรองในสายตาของรัฐบาลญี่ปุ่นในขณะนี้
ทั้งนี้ นอกเหนือจากการที่ธนาคารกลางยักษ์ใหญ่ของโลก มีแนวโน้มในการเลือกดำเนินมาตรการทางการเงินแบบผ่อนคลายต่อไปแล้ว ประเทศอื่นๆ เช่น ออสเตรเลีย ก็มองไปในทิศทางเดียวกันว่ามาตรการและแนวทางดังกล่าว คือสิ่งที่เหมาะสมที่สุดในสถานการณ์ปัจจุบันแล้ว
เนื่องจากแม้ว่าการดำเนินมาตรการทางการเงินแบบผ่อนคลาย และเสริมสภาพคล่องเข้าสู่ระบบเศรษฐกิจมากเกินไปจะเสี่ยงทำให้เกิดภาวะฟองสบู่ แต่ในอีกด้านหนึ่ง ก็ช่วยทำให้นักลงทุนนำเงินไปลงในตลาดหุ้น ซึ่งวิธีดังกล่าวก็ช่วยลดต้นทุนในการระดมเงินทุนของบริษัทเอกชนลง
“เราพอใจกับผลการตัดลดอัตราดอกเบี้ยลงถึง 6 ครั้งในช่วง 16 เดือนที่ผ่านมา ซึ่งรวมได้ทั้งหมดทั้งสิ้นประมาณ 1.75% (อัตราดอกเบี้ยปัจจุบันที่ 3%) และกำลังดำเนินไปได้ด้วยดี เห็นได้จากบ้านที่เริ่มดีขึ้นนับตั้งแต่เดือน พ.ค.ปีที่แล้ว ขณะที่การซื้อขายในตลาดหุ้นก็ดีขึ้นอย่างมีนัยสำคัญ” เกรน สตีเวน ผู้ว่าการธนาคารกลางออสเตรเลีย กล่าวให้สัมภาษณ์กับรอยเตอร์ส
ผู้ว่าแบงก์ชาติออสเตรเลีย กล่าวต่อว่า การดำเนินมาตรการทางการเงินแบบผ่อนคลายยังช่วยกดให้อัตราผลตอบแทนของสินทรัพย์ที่มีความเสี่ยงน้อย เช่น การฝากเงินในธนาคารและพันธบัตรต่ำลง ซึ่งถือเป็นปัจจัยสำคัญในการผลักดันให้นักลงทุนหันมาลงทุนในสินทรัพย์อื่นๆ มากขึ้น
ขณะที่อังกฤษเองก็เริ่มส่งสัญญาณการให้ความสำคัญกับการกระตุ้นการเติบโตมากกว่าความกังวลเรื่องเงินเฟ้อแล้วเช่นกัน โดยล่าสุดในช่วงเดือนที่ผ่านมา เมอร์วิน คิง ผู้ว่าการธนาคารกลางอังกฤษ เป็น 1 ใน 3 เสียง ที่ได้ลงคะแนนตัดสินใจขยายมาตรการเข้าซื้อสินทรัพย์ (คิวอี) เพิ่มเติมอีก 5 หมื่นล้านปอนด์ (ราว 2.25 ล้านล้านบาท) ทั้งๆ ที่ปัจจุบันระดับเงินเฟ้อของแดนผู้ดีจะเพิ่มสูงเกินกว่าเป้าเงินเฟ้อ 5 ปี และเป็นไปได้ยากที่จะทำให้เงินเฟ้อหวนกลับไปอยู่ในระดับต่ำกว่า 2% ในอีก 3 ปีข้างหน้าแล้วก็ตาม
อย่างไรก็ตาม แม้การขยายมาตรการคิวอีของอังกฤษจะไม่เกิดขึ้น เพราะเสียงที่เหลือส่วนใหญ่คัดค้าน แต่ก็ถือเป็นทิศทางที่บ่งบอกว่าอังกฤษเริ่มที่จะเห็นความสำคัญของการกระตุ้นการเติบโตทางเศรษฐกิจ มากกว่าเรื่องของเงินเฟ้อ
ฉะนั้นแล้ว การผ่อนคลายมาตรการทางการเงินของเหล่าแบงก์ชาติจากเขตเศรษฐกิจยักษ์ใหญ่ของโลก จึงน่าจะดำเนินต่อไป ท่ามกลางภาวะความจำเป็นเร่งด่วนที่จะต้องกอบกู้ปัจจัยพื้นฐานทางเศรษฐกิจที่ย่ำแย่ แม้ว่าจะเผชิญคำครหาและเสียงค้านของคนอีกกว่าครึ่งค่อนโลกเพียงไรก็ตาม




