
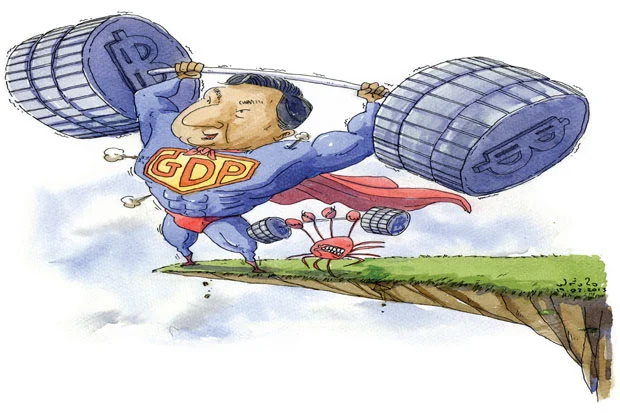


ปั่นฟองสบู่ปั่นจีดีพี
สำนักงานคณะกรรมการพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) และธนาคารแห่งประเทศไทย (ธปท.)
โดย...ชลลดา อิงศรีสว่าง
สำนักงานคณะกรรมการพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) และธนาคารแห่งประเทศไทย (ธปท.) ได้ปรับประมาณการขยายตัวของเศรษฐกิจไทยในปี 2555 ขึ้น โดย สศช.ให้เศรษฐกิจไทยขยายตัว 6.4% ส่วน ธปท.ให้เศรษฐกิจขยายตัว 5.9%
สำหรับตัวเลขการขยายตัวของอัตราผลิตภัณฑ์มวลรวมในประเทศ (จีดีพี) ปี 2556 นั้น ธปท.พยากรณ์ไว้ที่ 4.9% ซึ่งจีดีพีของปีที่แล้วและในปีนี้ มาจากการบริโภคภายในประเทศผลักดันให้เศรษฐกิจขยายตัว ไม่ใช่การส่งออกเป็นตัวผลักดันเหมือนหลายๆ ปีที่ผ่านมา
เศรษฐกิจที่ขยายตัวในตัวเลขระดับนี้ ดูดีมีอนาคต เป็นผลงานของนโยบายประชานิยมกระตุ้นเศรษฐกิจของรัฐบาลยิ่งลักษณ์ ที่ลดแลกแจกแถมให้ประชาชนใช้จ่ายอย่าได้ยั้ง ทั้งกลุ่มรากหญ้าผ่านโครงการรับจำนำข้าว และกลุ่มคนชั้นกลางผ่านโครงการรถยนต์คันแรก โครงการเงินกองทุนหมู่บ้าน การปรับโครงสร้างภาษีต่างๆ
นโยบายเศรษฐกิจนี้ เป็นโมเดลเดียวกับระบบเศรษฐกิจแบบทักษิโณมิกส์ ที่ พ.ต.ท.ทักษิณ ชินวัตร อดีตนายกฯ พี่ชายของนายกฯ ยิ่งลักษณ์ ชินวัตร นำมาใช้ ที่เน้นการบริโภคอย่างสุดโต่ง โดยหวังว่ารัฐบาลจะได้เงินคืนในรูปของภาษีมูลค่าเพิ่ม และภาษีอื่นๆ เมื่อประชาชนบริโภคมากๆ
นอกจากนี้ เศรษฐกิจแบบทักษิโณมิกส์ จะให้ความสำคัญกับตลาดทุน โดยเน้นการเติบโตของตลาดหุ้น เพื่อที่จะสร้างความมั่งคั่งให้คนกลุ่มนี้ เมื่อคนมีเงินก็จะใช้จ่ายให้มากขึ้น
แต่ระบบเศรษฐกิจแบบนี้ หากมีการปั่นให้สูงเกินไป น่าเป็นห่วงว่าจะทำให้เกิดเศรษฐกิจฟองสบู่ เพราะนโยบายรัฐบาลได้สร้างความคาดหวัง ดังนั้นจะเกิดการเก็งกำไรในภาคธุรกิจต่างๆ
และที่น่าเป็นห่วงคือ สถานการณ์ในขณะนี้ไม่ได้เป็นเหมือนในช่วงที่ประเทศไทยเพิ่งฟื้นตัวจากวิกฤตเศรษฐกิจในช่วงที่รัฐบาลทักษิณเข้ามาบริหารประเทศ ในช่วงนั้นได้มีการปฏิรูประบบเศรษฐกิจครั้งใหญ่ไปแล้ว
แถมยังมีเงินไหลเข้าเพราะเกิดวิกฤตเศรษฐกิจในประเทศมหาอำนาจทางเศรษฐกิจอย่างสหรัฐ สหภาพยุโรป และญี่ปุ่น ที่ทุกประเทศใช้นโยบายกระตุ้นเศรษฐกิจกดดอกเบี้ยให้ต่ำและทำให้ค่าเงินอ่อน
ดังนั้น เงินจึงไหลออกไปลงทุนในประเทศที่ยังไม่มีปัญหาและให้ผลตอบแทนการลงทุนที่สูงกว่า เงินจึงไหลเข้ามาสร้างปัญหาให้กับเศรษฐกิจไทย
เมื่อนโยบายเศรษฐกิจแบบกระตุ้นการบริโภค ไปผนึกกำลังกับเงินร้อนที่ไหลเข้ามาหากำไรในประเทศ ก็ส่งผลให้เกิดการเก็งกำไรระเบิดเถิดเทิงในตลาดหุ้น และกำลังจะก้าวข้ามไปในภาคอสังหาริมทรัพย์
การสร้างบรรยากาศการบริโภคให้มากเข้าไว้ ได้ส่งผลให้ปริมาณหนี้ครัวเรือนของประเทศสูงขึ้น โดย สุวรรณี คำมั่น รองเลขาธิการ สศช. แถลงว่า ในปี 2555 สัดส่วนของหนี้สินครัวเรือนมีแนวโน้มเพิ่มมากขึ้นจากปี 2554 ที่มีอยู่ 55.8% ของครัวเรือนทั่วประเทศ หรือประมาณ 1.349 แสนบาทต่อครัวเรือน ส่วนหนึ่งเป็นการก่อหนี้จากผลการดำเนินนโยบายของรัฐบาลที่ต่อเนื่องมาจากปี 2554 ทั้งนโยบายเงินกู้ดอกเบี้ยต่ำเพื่อช่วยเหลือผู้ที่ประสบภัยน้ำท่วม นโยบายบ้านหลังแรก รถคันแรก และการแปลงหนี้นอกระบบให้เข้าสู่ระบบ
ขณะเดียวกันยังมีการก่อหนี้รายย่อมเพิ่มขึ้น โดยเห็นได้จากยอดสินเชื่อคงค้างบัตรเครดิต เมื่อสิ้นเดือน มี.ค. 2555 เพิ่มขึ้นถึง 10.8% จากช่วงเดียวกันปีก่อนที่ 6.4% ส่วนยอดสินเชื่อคงค้างบัตรเครดิตเกิน 3 เดือนขึ้นไปเพิ่มขึ้น 13.7% จากช่วงเดียวกันของปีก่อนที่ 0.7%
การให้สินเชื่อเพื่ออุปโภคบริโภคส่วนบุคคลของธนาคารพาณิชย์ก็ยังสูงขึ้น โดยเฉพาะสินเชื่อเพื่อการเช่าซื้อรถยนต์ และสินเชื่อเพื่อการบริโภคส่วนบุคคลอื่นๆ ซึ่งสาเหตุหลักเกิดจากประชาชนต้องกู้เงินมาซ่อมแซมและฟื้นฟูที่อยู่อาศัย รวมทั้งรถยนต์หลังเกิดเหตุการณ์น้ำท่วม โดยเฉพาะประชาชนส่วนหนึ่งได้ใช้บัตรเครดิตแทนเงินสดซื้อสิ่งของมากขึ้น
คำแถลงของ สศช. ยืนยันว่า หนี้ครัวเรือนอยู่ในสถานการณ์ที่น่าเป็นห่วง สอดคล้องกับการติดตามสถานการณ์หนี้ครัวเรือนของ ธปท. ที่พบว่า ยอดการปล่อยสินเชื่ออุปโภคบริโภคของธนาคารพาณิชย์ไทยทั้งระบบ ยังคงเพิ่มขึ้นอย่างต่อเนื่อง โดยในปี 2555 มีระดับการเติบโตอยู่ที่ 21.6% เทียบกับปี 2554 ซึ่งเติบโตที่ 15.8% สวนทางกับการขยายตัวของสินเชื่อโดยรวมทั้งระบบในปี 2555 ซึ่งมียอดคงค้างอยู่ที่ 9.6 ล้านล้านบาท หรือเพิ่มขึ้น 13.7% ชะลอลงเล็กน้อยเมื่อเทียบกับอัตราการเติบโตในปี 2554 ซึ่งอยู่ที่ 15.1%
สำหรับสินเชื่อภาคธุรกิจในปี 2555 มีอัตราการเติบโตอยู่ที่ 10.6% ชะลอลงเล็กน้อยเมื่อเทียบกับปี 2554 ซึ่งมีระดับการเติบโตอยู่ที่ 14.8% ขณะที่สินเชื่อเพื่อธุรกิจขนาดกลางและขนาดย่อย(เอสเอ็มอี) ในปี 2555 มีระดับการเติบโตอยู่ที่ 14.1% ชะลอลงเล็กน้อยเมื่อเทียบกับปี 2554 ซึ่งมีอัตราการเติบโตอยู่ที่ 14.4%
ภาพรวมการเติบโตของสินเชื่อทุกประเภทนั้น ยังไม่มีสัญญาณใดที่น่าเป็นห่วง โดยเฉพาะในส่วนของสินเชื่ออุปโภคบริโภคนั้น แม้มีระดับการเติบโตขึ้นค่อนข้างมาก แต่ถ้าเศรษฐกิจของประเทศยังเติบโตได้ดี ก็เชื่อว่าผลกระทบที่จะก่อให้เกิดปัญหาหนี้ไม่ก่อให้เกิดรายได้(เอ็นพีแอล) นั้น คงน้อยลงตามไปด้วย
ธปท.เองก็ยอมรับว่า มีสินเชื่อ 2 ประเภท ที่ ธปท.ติดตามดูอย่างใกล้ชิด คือ สินเชื่อเช่าซื้อรถยนต์กับสินเชื่อเพื่อซื้ออาคารชุด (คอนโดมิเนียม) โดยการเติบโตของสินเชื่อเช่าซื้อรถยนต์ในปี 2555 มีอัตราการเติบโตอยู่ที่ 39% ขณะที่สินเชื่อเพื่อซื้อคอนโดมิเนียม เติบโตที่ 24.4%
นั่นคือภาพสะท้อนไส้ในของเศรษฐกิจระดับจุลภาค แต่ในภาพใหญ่ของเศรษฐกิจนั้น หนี้ของประเทศก็กำลังเพิ่มขึ้นอย่างช้าๆ เช่นกัน
หากรัฐบาลมีนโยบายที่จะก่อหนี้ให้มาก ผ่านการกระตุ้นเศรษฐกิจด้วยการบริโภคภายใน สิ่งที่รัฐบาลจำเป็นที่จะต้องทำก็คือการปั่นจีดีพีให้โตเพิ่มขึ้นเรื่อยๆ เพื่อให้สัดส่วนหนี้เทียบกับมูลค่าจีดีพีคิดเป็นสัดส่วนออกมาแล้ว ไม่สูงจนเกินมาตรฐานสากล จนทำให้เป็นเหตุให้ถูกลดอันดับเครดิตของประเทศ
การปั่นจีดีพีให้โต หากไม่ระมัดระวังก็เหมือนเป่าฟองสบู่ ดูลูกใหญ่สวยงาม แค่โดนเข็มแทง ฟองสบู่จะหายไปในพริบตา เหลือแต่ความว่างเปล่า
ดังนั้น ความต้องการของรัฐบาลที่จะให้ ธปท.ลดดอกเบี้ยนโยบายลง โดยยกเหตุผลการสกัดเงินร้อนเพื่อให้ค่าเงินบาทอ่อนตัวลง เป็นเรื่องที่มองด้านเดียวแต่ผลกระทบทางอ้อมคือเป็นการเป่าฟองสบู่ให้ใหญ่โตมากขึ้นไปอีก
หากผลตอบแทนการออมเงินของประชาชนต่ำลง คนจะถอนเงินออกไปลงทุนในตลาดหุ้นมากขึ้น ซึ่งก็สมใจนักการเมืองที่หาเงินจากตลาดหุ้น
ส่วนการออกไปเก็งกำไรในอสังหาริมทรัพย์ก็เพิ่งจะเริ่มต้น แต่เมื่อดอกเบี้ยต่ำลงการเก็งกำไรก็จะเพิ่มขึ้นอย่างแน่นอน
การลดดอกเบี้ยของ ธปท.นั้น ไม่ชัดเจนว่าลดดอกเบี้ยไปแล้วช่วยให้เงินร้อนชะลอการไหลเข้า หากเงินไม่มีที่ไปเพราะเศรษฐกิจสหรัฐ สหภาพยุโรป และญี่ปุ่น ยังไม่ฟื้น เงินก็คงไม่มีที่ไปและยังคงไหลเข้ามาในไทยอยู่ดี
สิ่งที่ ธปท.กำลังจดจ้องอยู่ คือ การออกมาตรการคุมการร้อนแรงของภาคอสังหาริมทรัพย์ก่อน จึงจะลดดอกเบี้ยตามลงมา แต่หากรัฐบาลใจร้อนอยากให้ลดดอกเบี้ยเร็ว
ในไม่นานนี้จะเห็น ธปท.เพิ่มมาตรการคุมเข้มป้องกันฟองสบู่ในภาคอสังหาริมทรัพย์ ทั้งการให้ธนาคารเข้มงวดปล่อยสินเชื่อ การเลือกลูกค้า การขึ้นสัดส่วนเงินดาวน์บ้าน เป็นต้น
สถานการณ์เศรษฐกิจที่ตัวเลขจีดีพีสวย เปรียบเหมือนคนอมโรคที่แต่งหน้าจัด ทำให้ภายนอกดูดีแต่พร้อมที่จะล้มหมอนนอนเสื่อได้ตลอดเวลา เป็นเรื่องที่น่ากังวลใจ ซึ่งรัฐบาลไม่อาจยอมรับได้




