
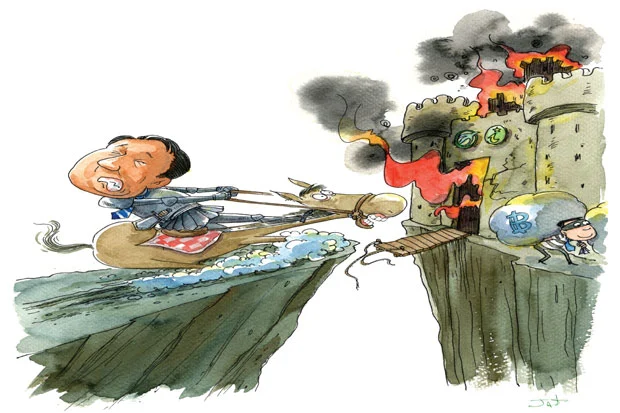


วิกฤตแบงก์รัฐแก้แบบไม่สะเด็ดน้ำ
ถ้าติดตามการแก้ไขปัญหาวิกฤตธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย (เอสเอ็มอีแบงก์)
โดย...บากบั่น บุญเลิศ/เกียรติศักดิ์ ผิวเกลี้ยง
ถ้าติดตามการแก้ไขปัญหาวิกฤตธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย (เอสเอ็มอีแบงก์) และธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) ทั้งในอดีตที่ผ่านมาและในปัจจุบัน จะเห็นภาพชัดเจนว่าเป็นการวิ่งไล่ตามแก้ปัญหาไม่ทันสถานการณ์ ขาดประสิทธิภาพทั้งการกำกับดูแลและการเข้าไปแก้วิกฤต
เพราะหากพิจารณาจากฐานะของธนาคารทั้งสองแห่งในปัจจุบัน ก็จะเห็นภาพชัดเจนว่าอยู่ในสภาพที่ “ล้มทั้งยืน”
เอสเอ็มอีแบงก์ มีหนี้เสียที่เกิดขึ้นถึงวันนี้ 3.9 หมื่นล้านบาท คิดเป็น 40% ของหนี้ทั้งหมด 9.7 หมื่นล้านบาท มีเงินกองทุนต่อสินทรัพย์เสี่ยงติดลบประมาณ 1% เงินฝากไม่โต สินเชื่อไม่ขยาย และมีหนี้ที่คุณภาพไม่ดีจะตกชั้นมาเป็นหนี้เสียอีกจำนวนหนึ่ง
ไอแบงก์ก็มีสถานการณ์ไม่ได้ดีไปกว่ากัน มีหนี้เสียเป็นทางการเมื่อตอนสิ้นปีแค่ 2.4 หมื่นล้านบาท หรือ 22.5% ของหนี้ทั้งหมด 1.2 แสนล้านบาท มีเงินกองทุนอยู่ที่ 4.6% ต่ำกว่าเกณฑ์ 8.5%
แต่ตอนนี้มีท่าทีชัดเจนว่าหนี้เสียพุ่งชนเพดาน 5.2 หมื่นล้านบาทเข้าไปแล้ว
นอกจากนี้ ไอแบงก์ยังมีปัญหาเงินฝากไหลออกเป็นจำนวนมาก ทำให้ยอดเงินฝากสิ้นเดือน ม.ค. 2556 อยู่ต่ำกว่าตอนปิดบัญชีเมื่อสิ้นปี 2555 ขณะเดียวกันยังมีปัญหามีการเปลี่ยนผู้บริหารใหม่และมีการระงับสินเชื่อทั้งหมด ทำลูกหนี้ดีกลายเป็นลูกหนี้ด้อยคุณภาพ และรอคิวตกชั้นเป็นลูกหนี้เสียอีกจำนวนมาก
ไอแบงก์ได้มีการประเมินว่า จะมีหนี้เสียเกิดขึ้นทั้งหมดเป็น 3.9 หมื่นล้านบาท หรือ 30% ของหนี้ทั้งหมด ส่งผลให้เงินกองทุน BIS ติดลบถึง 5.1%
ทั้งสองแบงก์ได้เสนอแนวทางแก้ไขปัญหาเฉพาะหน้าจากกระทรวงการคลัง โดยขอเงินเพิ่มทุนรวมกันถึง 2 หมื่นล้านบาท เป็นของเอสเอ็มอีแบงก์ 6,000 ล้านบาท และไอแบงก์ 1.4 หมื่นล้านบาท
เงินที่ขอเพิ่มทุนทั้งหมดจะถูกนำไปโปะหนี้เสีย ไม่ได้เป็นการนำไปขยายกิจการเพื่อเพิ่มรายได้แม้แต่บาทเดียว
สภาพที่อยู่ในอาการโคม่าสาหัสเช่นนี้ หากแบงก์รัฐทั้งสองแห่งเป็นธนาคารพาณิชย์ ธนาคารแห่งประเทศไทย (ธปท.) คงต้องเข้าควบคุมกิจการอย่างเบ็ดเสร็จ เพื่อแก้ไขปัญหาให้พ้นจากวิกฤตโดยเร็วที่สุด เพื่อไม่ให้เกิดความเสียหายกับเศรษฐกิจประเทศ
ป้องกันมิให้เป็นภาระของผู้เสียภาษีที่ต้องนำเงินไปโปะล้างหนี้เสียที่เกิดขึ้น
ขณะเดียวกันก็จะมีมาตรการที่เรียกความเชื่อมั่นของผู้กู้และผู้ฝากเงินตามความรุนแรงของอาการ
ไล่จาก 1.มีคำสั่งให้สถาบันการเงินแก้ไขฐานะหรือการดำเนินงาน
2.มีคำสั่งให้สถาบันการเงินลดทุน เพิ่มทุน หรือทั้งลดทุนและเพิ่มทุนภายในเวลาที่กำหนด
3.มีคำสั่งให้สถาบันการเงินระงับการดำเนินการทั้งหมดหรือบางส่วนเป็นการชั่วคราวภายในระยะเวลาที่กำหนด
4.มีคำสั่งให้สถาบันการเงินถอดถอนกรรมการ ผู้จัดการ หรือผู้มีอำนาจในการจัดการคนใดคนหนึ่งหรือกรรมการทุกคน และแต่งตั้งบุคคลอื่นเข้าไปดำรงตำแหน่งแทนในทันทีตามที่เห็นสมควร
5.มีคำสั่งควบคุมสถาบันการเงิน หรือมีคำสั่งปิดกิจการของสถาบันการเงินนั้น
แต่สำหรับกรณีของแบงก์รัฐสองแห่งที่เกิดวิกฤตอยู่ในขณะนี้ มาตรฐานการกำกับในการแก้ไขฟื้นฟูกิจการกลับด้อยกว่าธนาคารพาณิชย์
ทั้งๆ ที่ “กินเงินภาษีจากประชาชน” แน่นอน
ดังนั้น กระทรวงการคลังสามารถใช้มาตรฐานกำกับของธนาคารพาณิชย์ในส่วนที่ดีมากำกับแบงก์รัฐทั้งสองแห่งได้อยู่แล้ว
ทว่ากระทรวงการคลังกลับไม่ได้ดำเนินการในสิ่งที่ควรทำอย่างสิ้นเชิง
ทั้งๆ ที่แบงก์รัฐทั้งสองแห่งอยู่ในสภาพที่ปัญหาท่วมตัว หนี้เต็มแบงก์ เงินฝากลดลง
การทำงานในองค์กรทั้งสองแห่งก็มีความขัดแย้งกันหนัก ทั้งระดับกรรมการกับฝ่ายบริหาร และระดับฝ่ายบริหารกับพนักงาน ซึ่งรังแต่จะทำให้องค์กรทรุดต่ำกว่าที่เป็นอยู่เสียอีก
แต่กระทรวงการคลังก็ยังไม่มีการดำเนินการสั่งการให้แบงก์รัฐทั้งสองแห่งแก้ปัญหาแบบเบ็ดเสร็จ
รัฐมนตรีว่าการกระทรวงการคลังที่กำกับดูแลแบงก์รัฐโดยตรง ก็ยังออกมาส่งสัญญาณที่คลาดเคลื่อน ไม่ว่าจะเป็นแบงก์รัฐหนี้เสียมาก เงินกองทุนติดลบก็ไม่เป็นไร เพราะรัฐบาลดูแลผู้ฝากเงินทั้งหมดอยู่แล้ว
ขณะที่แบงก์รัฐที่เสียหายจากการดำเนินนโยบายรัฐบาล ทางรัฐบาลก็พร้อมจะชดเชยให้
การแก้ไขปัญหาของ รมว.คลัง พูดง่ายๆ คือ พร้อมนำเงินภาษีของประชาชนทั้งประเทศไปอุดโปะความเสียหายของแบงก์รัฐแบบไม่อั้น ไม่ว่าจะเกิดความเสียหายเท่าไหร่
ขณะที่การแก้ปัญหาของกระทรวงการคลังเองก็ยังเป็นแบบวิ่งไล่ตามหลังปัญหา แก้ไขปัญหาไม่ถูกที่
หนี้เสียของทั้งสองแบงก์มีจำนวนมาก แต่ก็ไม่เคยคิดเข้าไปควบคุมกิจการแก้ไขให้เบ็ดเสร็จ ปล่อยให้กรรมการและผู้บริหารชุดเดิมที่ทำให้เกิดความเสียหายแก้ไขต่อไป ทำให้ปัญหามีแต่ทรงกับทรุดและอุดกันไป
นอกจากนี้ การแก้ไขปัญหาก็ยังถูกบิดเบือน เช่น เงินฝากของธนาคารไหลออก ทางกระทรวงการคลังก็เดินสายไปล็อบบี้ให้รัฐวิสาหกิจอย่าถอนเงินออกจากทั้งสองแบงก์และยังดึงเงินฝากจากรัฐวิสาหกิจเข้ามาเพิ่ม โดยเสนอผลตอบแทนที่สูงขึ้น
เพื่อจะได้นำไปอ้างว่าฐานะของแบงก์รัฐทั้งสองแห่งยังดีอยู่ เงินไม่ไหลออกแม้แต่น้อย
การแก้ไขปัญหาของแบงก์รัฐทั้งสองแห่งของรัฐบาลและกระทรวงการคลัง เมื่อเทียบเคียงกับธนาคารพาณิชย์ที่กำกับดูแลโดย ธปท.แล้ว ถือว่าล้มเหลว ไม่สามารถหยุดวิกฤตจากหนักให้เป็นเบาได้
แม้ว่าล่าสุด สำนักงานเศรษฐกิจการคลัง (สศค.) ที่เป็นหัวเรือใหญ่แก้ปัญหาในครั้งนี้ ได้หารือการแก้ไขวิกฤตสองแบงก์รัฐ กับ รมว.คลัง และปลัดกระทรวงการคลัง และมีข้อสรุปแนวทางที่เข้มข้นขึ้น
หนึ่ง กำหนดเส้นตายให้ทั้งสองแบงก์ส่งแผนฟื้นฟูและแผนปฏิบัติการแก้ไขวิกฤตภายในเดือนนี้
สอง ดำเนินการให้เป็นผลภายใน 60 วัน
สาม หากดำเนินการไม่ได้ตามแผนที่ส่งมา ก็จะดำเนินมาตรการขั้นเด็ดขาด คือการเข้าไปควบคุมกิจการทั้งสองแบงก์อย่างแท้จริง เหมือนกับที่ ธปท.เข้าไปควบคุมแบงก์พาณิชย์ที่มีปัญหา
พิมพ์เขียวของกระทรวงการคลังที่จะเข้าไปควบคุมกิจการทั้งสองแบงก์ คือ เริ่มตั้งแต่มีการเปลี่ยนแปลงผู้บริหารและกรรมการธนาคาร หากไม่สามารถทำให้ธนาคารแก้ไขวิกฤตได้
ว่าแต่ว่า จะช้าไปหรือไม่ คือคำถามตัวโตที่รอคอยคำตอบ
ในส่วนของไอแบงก์ พบว่า กรรมการส่วนใหญ่ไม่มีความรู้ด้านการเงินการธนาคาร มีแต่คนที่เกี่ยวกับฝ่ายการเมืองส่งเข้ามากินตำแหน่งและเงินเบี้ยประชุม ทำให้ไอแบงก์ทรุดอย่างรวดเร็ว
ขณะที่คณะกรรมการของเอสเอ็มอีแบงก์ส่วนใหญ่เป็นตัวแทนฝ่ายการเมืองจากกระทรวงอุตสาหกรรมที่เข้ามาครอบการดำเนินกิจการของแบงก์ โดยมีกระทรวงการคลังเป็นผู้จ่ายเงินให้
ฝ่ายบริหารเอสเอ็มอีแบงก์ ตอนนี้ไม่มีกรรมการผู้จัดการที่ต้องตัดสินใจเยี่ยงมืออาชีพในภาวะวิกฤต
ไอแบงก์ก็ยังต้องมีการประเมินผู้จัดการมือใหม่ที่ตัวเองไม่มีประสบการณ์ในการแก้วิกฤตทางการเงิน
แต่กระทรวงการคลังกลับกำหนดเส้นตายให้ดำเนินการต่อ โดยมีความเสียหายที่เพิ่มขึ้นเป็นเดิมพัน
การเข้าไปแก้ปัญหาของแบงก์รัฐทั้งสองแห่ง ซึ่งที่ผ่านมาทำแบบไม่สะเด็ดน้ำ รังแต่จะทำให้ปัญหาลุกลามบานปลายจนคุมไม่อยู่
สถานการณ์ที่เกิดขึ้นในตอนนี้ จำเป็นอย่างยิ่งที่ต้องจัดหานักการเงิน นักบริหารมืออาชีพที่ได้รับการเชื่อถือและมีประสบการณ์ฟันฝ่ากับวิกฤตเข้าไปแก้ไขวิกฤต
แต่กระทรวงการคลังกลับเปิดโอกาสให้ “ผู้เล่นหน้าใหม่” เรียนรู้ ฝึกหัดการทำงานในห้วงวิกฤต
ปัญหาแบงก์รัฐทั้งสองแห่งมีการตรวจพบมานานว่า มีการปล่อยสินเชื่อที่มีความเสี่ยงเป็นหนี้เสียหลายกรณี มีการสำรองหนี้ไม่ครบ มีการจัดชั้นลูกหนี้ไม่ดีต่ำกว่าความเป็นจริง แต่กระทรวงการคลังก็ปล่อยให้กรรมการและผู้บริหารที่เป็นตัวแทนจากฝ่ายการเมืองแก้ปัญหา เพื่อเป็นการซื้อเวลาว่าตัวเองไม่ผิด
ลองคิดกันดูเองว่า ยิ่งยืดเวลาออกไปอาการจะสาหัสสากรรจ์ขนาดไหน ภาระของผู้เสียภาษีจะเป็นอย่างไร
จินตนาการเอาเอง พี่น้องไทย...




