
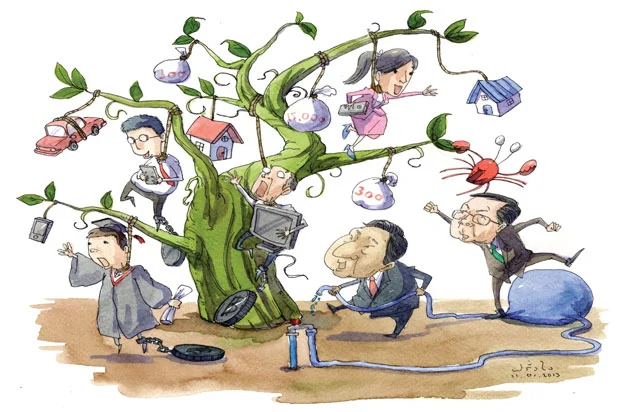


หนี้ท่วมหัว ต้นเหตุธปท.ไม่ลดดอกเบี้ย
ผลการประชุมคณะกรรมการนโยบายการเงิน (กนง.) ครั้งแรก เมื่อวันที่ 9 ม.ค.
ผลการประชุมคณะกรรมการนโยบายการเงิน (กนง.) ครั้งแรก เมื่อวันที่ 9 ม.ค.
โดย...ชลลดา อิงศรีสว่าง
ออกมาไม่มีอะไรเกินความคาดหมายของตลาด ที่มองไปในทางเดียวกันว่า กนง.จะคงดอกเบี้ยนโยบายไว้ที่ 2.75%
แต่เหตุผลที่ ธนาคารแห่งประเทศไทย (ธปท.) อธิบายประกอบการพิจารณานั้น เป็นการมองสวนทางกันอีกครั้งในเชิงนโยบายระหว่าง ธปท. และรัฐบาล
ธปท.ห่วงหนี้ครัวเรือนจะสูงขึ้นจนก่อปัญหาเศรษฐกิจ แต่ทางด้านรัฐบาลกลับมองว่านโยบายกระตุ้นเศรษฐกิจไม่ได้สร้างหนี้ แต่เป็นการสร้างโอกาสให้ประชาชนได้มีรถใช้ มีบ้านอยู่ โดยมีรัฐบาลสนับสนุน ไม่ว่าจะเป็นโครงการรถคันแรก บ้านหลังแรก ที่แม้จะหมดแคมเปญไปแล้ว แต่ผลกระทบของนโยบายจะเกิดขึ้นต่อเนื่องไปอีกอย่างต่ำ 3 ปี
ทรงธรรม ปิ่นโต ผู้อำนวยการ สำนักนโยบายการเงิน ธปท. ระบุว่า หนี้ครัวเรือนที่เพิ่มขึ้น มาจากสินเชื่อเช่าซื้อรถยนต์ สิ่งของอุปโภคและบริโภค สินเชื่อที่อยู่อาศัย สัดส่วนหนี้ครัวเรือนที่สูงมากอาจจะเป็นเหตุที่ทำให้ไม่มีการลดดอกเบี้ยนโยบายในปีนี้ก็เป็นได้
ธปท.ระบุว่า เป็นห่วงอัตราหนี้ครัวเรือนที่ปรับตัวสูงขึ้นมาก 20-30% อย่างต่อเนื่องหลายไตรมาสติดต่อกันมาแล้ว การลดดอกเบี้ยอาจจะไปกระตุ้นการใช้จ่ายให้ประชาชนเป็นหนี้มากขึ้นอีก
จากการแถลงภาวะสังคมไทย ของสำนักงานคณะกรรมการพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) ระบุว่า ยอดคงค้างสินเชื่อเพื่อการอุปโภคบริโภคส่วนบุคคลมีมูลค่า 2.74 ล้านล้านบาท เพิ่มขึ้นจากปีก่อน 20.4% ซึ่งเพิ่มขึ้นอย่างต่อเนื่องจากไตรมาส 2 และไตรมาสแรกของปี 2555 ส่วนหนึ่งเป็นผลจากการใช้สิทธิตามโครงการรถยนต์คันแรกและบ้านหลังแรก โดยสินเชื่อเพื่อซื้อรถยนต์และรถจักรยานยนต์เพิ่มขึ้นมากที่สุดถึง 33.6% สินเชื่อเพื่อการบริโภคอื่นๆ 30.3% และสินเชื่อเพื่อการซื้อที่อยู่อาศัย 10.3%
ในขณะที่ความสามารถในการชำระหนี้คืนกลับลดลง เห็นได้จากหนี้ที่ไม่ก่อให้เกิดรายได้หรือเอ็นพีแอล จากสินเชื่อเพื่อการอุปโภคบริโภคส่วนบุคคลนั้นเพิ่มขึ้น 25.1% คิดเป็นมูลค่า 56,527 ล้านบาท หรือ 21.4% ของเอ็นพีแอลรวมทั้งหมด
ขณะที่มูลค่าสินเชื่อส่วนบุคคลภายใต้การกำกับที่ผิดนัดชำระเกิน 3 เดือนขึ้นไป เพิ่มขึ้น 37.8% หรือ 7,382 ล้านบาท
สินเชื่อบัตรเครดิตที่ผิดนัดชำระหนี้เกิน 3 เดือน เพิ่มขึ้น 11%
สศช.ชี้ให้เห็นว่าครัวเรือนมีพฤติกรรมการใช้จ่ายที่เกินตัวมากเกิดขึ้น และเป็นเรื่องที่ต้องเฝ้าระวังและติดตามโดยเฉพาะพฤติกรรมของผู้มีรายได้ปานกลางน้อย ที่มีแนวโน้มใช้จ่ายตามค่านิยมของสังคมหรือแรงจูงใจจากการโฆษณาขายสินค้า
ข้อมูลหนี้ครัวเรือนอีกด้านหนึ่งที่สำนักงานสถิติแห่งชาติ ทำการสำรวจภาวะการครองชีพของข้าราชการพลเรือนในปี 2555 พบว่า ครัวเรือนข้าราชการมีหนี้สินมีแนวโน้มเพิ่มขึ้นจากเฉลี่ย 749,771 บาท ในปี 2551 เป็น 1,111,425 บาท ในปี 2555 หรือเพิ่มขึ้น 48%
และพบว่าหนี้สินต่อรายได้ของครอบครัวข้าราชการเพิ่มขึ้นอย่างต่อเนื่อง จาก 18.2 เท่า ในปี 2551 เป็น 22.3 เท่า ในปี 2555
ในด้านสถิติเห็นชัดเจนว่า ปริมาณหนี้ครัวเรือนของคนไทยสูงขึ้น แต่จะสูงจนน่าตกใจ และจะต้องใช้มาตรการใดๆ มาควบคุมหรือไม่ เป็นเรื่องที่จะต้องพิจารณา
แม้ ธปท.จะห่วงหนี้ครัวเรือนที่อยู่ในระดับสูง แต่รัฐบาลไม่คิดว่านี่คือปัญหา การออกโครงการประชานิยมใดๆ มาก็ตาม เป็นการยกระดับคุณภาพชีวิตประชาชน และให้โอกาสมากกว่าจะกระตุ้นให้คนเป็นหนี้
การที่ ธปท.เป็นห่วง อาจจะไม่เกินกว่าเหตุ หากมองไปข้างหน้า และพิจารณาโครงการประชานิยมชุดใหญ่ของรัฐบาลที่จะออกมาใช้ในปีนี้
นั่นคือกองทุนหมู่บ้าน และชุมชนเมือง หรือที่เรียกว่า “กองทุน SML” กองทุนนี้จะทำให้ “เป็นหนี้กันทั้งหมู่บ้าน”
กองทุนพัฒนาบทบาทสตรี ดูผ่านๆ เผินๆ เหมือนจะส่งเสริมผู้หญิง แต่โครงการนี้ คนที่จะเป็นหนี้เพิ่ม คือผู้หญิง เพราะลักษณะการขอเงินของโครงการไม่มีความชัดเจนว่าจะให้ผู้หญิงเอาไปทำอะไรบ้าง
กองทุนตั้งตัวได้ กองทุนนี้มีไว้สำหรับนักศึกษาจบใหม่ โดยให้กู้แก่เด็กนักศึกษาที่เรียนจบ และต้องการมีกิจการเป็นของตัวเอง โดยให้มหาวิทยาลัยเป็นผู้พิจารณา และให้ บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) ค้ำประกันเงินกู้ให้ ไม่ต้องหาประสบการณ์ทำงานจากการเป็นลูกจ้าง
บัตรเครดิตเกษตรกร หรือที่เรียกว่าบัตรเครดิตชาวนา ที่รัฐบาลให้ไว้เป็นวงเงินสำหรับซื้อปัจจัยการผลิต ทั้งปุ๋ย ยาฆ่าแมลง เมล็ดพันธุ์ เป็นต้น ซึ่งเกษตรกรจะต้องไปใช้บัตรเครดิตกับร้านค้าที่ลงทะเบียนไว้กับธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) เท่านั้น
แต่ต่อมาก็พบว่ามีการซิกแซ็ก รูดบัตรเครดิตซื้อสินค้าแล้วขายคืนให้ร้านค้าในราคาต่ำกว่า และนำเงินสดไปใช้ โดยไม่ได้นำของไปใช้ผลิตอะไรเลย ซึ่งขณะนี้มีเกษตรกรแห่ไปยื่นขอมีบัตรเครดิตแล้วประมาณ 2 ล้านราย สูงกว่าที่ประมาณการไว้แต่แรก เหมือนโครงการรถคันแรกไม่มีผิด
และสุดท้ายเมื่อเป็นหนี้จนเต็มเพดานแล้ว รัฐบาลก็เตรียมโครงการพักหนี้ไว้ให้ โดยมีแนวคิดจะให้ธนาคารของรัฐดำเนินการเป็นระลอกสอง หลังจากที่เคยดำเนินโครงการนี้แล้ว
ทุกโครงการของรัฐบาลล้วนเป็นโครงการที่ก่อหนี้ในระดับไมโคร หรือระดับครัวเรือนทั้งสิ้น และเป็นการก่อหนี้แบบบูรณาการ เป็นหนี้ทั้งครอบครัว เพราะครอบครัวหนึ่ง พ่อ แม่ ลูก สามารถใช้โครงการประชานิยมเป็นหนี้ได้ครบวงจร
หนี้จำนวนนี้จะกลายเป็นหนี้สาธารณะ หากคนกู้เงินไปแล้วไม่จ่าย และหนี้ระดับครัวเรือนนี้ หากกลายเป็นหนี้เสีย หรือเอ็นพีแอล จะสร้างภาระให้กับสถาบันการเงิน และอาจจะกลายเป็นวิกฤตได้ หากปล่อยให้สัดส่วนสูงเกินพอดี
ขณะนี้ประเทศไทยขาดดุลงบประมาณอย่างหนัก เพราะการใช้จ่ายเกินตัวของรัฐบาล ขาดดุลการค้าเล็กน้อยจากการส่งออกที่ชะลอตัว แต่ดุลบัญชีเดินสะพัดยังไม่ดูแย่จนเกินไป เพราะยังมีเงินไหลเข้ามาในประเทศไทย
หากรอให้ขาดดุลแฝด หรือขาดดุล 3 อย่างนานจนเกินไป จะเป็นสัญญาณที่ไม่ดีต่อประเทศ
ดังนั้น การที่ ธปท.เป็นห่วงนั้นเป็นสิ่งที่ดี แต่เชื่อว่าแม้ ธปท.จะไม่ลดดอกเบี้ยแต่ก็จะไม่ขึ้นดอกเบี้ยเช่นกัน เพราะไม่มีสัญญาณอะไรที่จะให้ทำเช่นนั้น
การขึ้นดอกเบี้ย ในภาวะที่เศรษฐกิจโลกยังไม่ฟื้นตัว จะยิ่งทำให้เงินไหลเข้า กดดันค่าเงินบาทแข็งค่า ซึ่งจะสร้างปัญหาบริหารสภาพคล่องได้ยาก ธปท.จะไม่ทำเช่นนี้หากไม่มีเหตุกดดันมากจริงๆ
การพูดความจริงอาจจะทำให้ ธปท.เกิดรอยร้าวกับทางกระทรวงการคลัง ผู้ที่กำลังหลังพิงฝากับการแก้ไขปัญหาเศรษฐกิจได้
แต่การพูดไม่จริงจะยิ่งสร้างปัญหามากกว่า




