
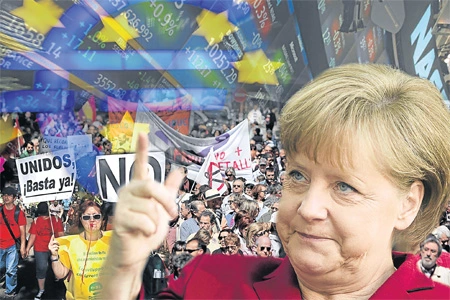


วิกฤตยูโรพลิกโอกาสโกยบอร์นเยอรมันนี-สหรัฐ เนื้อหอม
แม้สถานการณ์วิกฤตหนี้สาธารณะในภูมิภาคยุโรปจะส่อเค้าเลวร้ายมากขึ้นเรื่อยๆ
โดย...นงลักษณ์ อัจนปัญญา
แม้สถานการณ์วิกฤตหนี้สาธารณะในภูมิภาคยุโรปจะส่อเค้าเลวร้ายมากขึ้นเรื่อยๆ ภายหลังจากที่บรรดาสารพัดมาตรการช่วยเหลือและแนวทางแก้ไขระลอกแล้วระลอกเล่า ไม่สามารถฉุดรั้งความเชื่อมั่นของนักลงทุนทั่วโลกให้ฟื้นกลับคืนมาได้อย่างยั่งยืนมั่นคง จนลุกลามลากเศรษฐกิจโลกให้ดำดิ่งซบเซาไปตามๆ กัน
แต่ใช่ว่าวิกฤตที่เกิดขึ้นจะไม่อำนวยอวยผลประโยชน์ใดๆ ให้กับใครเลยเสียทีเดียว เนื่องจากท่ามกลางมรสุมรุนแรง ยังคงมีบางประเทศที่วิกฤตสร้างโอกาสรอดให้
และหนึ่งในประเทศที่ได้รับประโยชน์ไปเต็มๆ แถมยังเป็นสมาชิกสำคัญลำดับ 1 ของกลุ่มยูโรโซน ก็คือพี่ใหญ่อย่างเยอรมนี
ขณะที่อีกหนึ่งประเทศที่โกยประโยชน์ไปได้ไม่แพ้กันก็คือ สหรัฐอเมริกา มหาอำนาจอันดับ 1 ของโลกในปัจจุบัน
เหตุผลหลักๆ สืบเนื่องมาจากความวิตกกังวลและเข็ดขยาดของนักลงทุนที่มีต่อสถานการณ์เศรษฐกิจโลกที่เอาแน่เอานอนไม่ได้ในขณะนี้ ทำให้นักลงทุนส่วนใหญ่ไม่แยแสต่อมูลค่าของผลกำไรมากเท่ากับความปลอดภัยของการลงทุน
พูดให้เข้าใจง่ายขึ้นก็คือว่า นักลงทุนในขณะนี้กำลังควานหาแหล่งพักเงินที่ปลอดภัยของตนเอง เนื่องจากการรักษาเงินต้นไว้สำคัญกว่าการที่จะต้องไปลุ้นเสี่ยงให้ได้ผลตอบแทนจากเงินต้นที่ลงทุนไป ซึ่งสินทรัพย์ปลอดภัยส่วนใหญ่ล้วนให้ผลตอบแทนที่ต่ำอยู่แล้ว โดยมีหนึ่งในแหล่งพักเงินที่ปลอดภัยที่สุดในเวลานี้อย่างตลาดตราสารหนี้ของภาครัฐเป็นหนึ่งในตัวเลือกที่สำคัญ
เพราะถือเป็นสินทรัพย์ที่มีความคล่องตัวมากที่สุดในโลก จากการที่นักลงทุนสามารถมองหาตลาดรองเพื่อขายแลกเปลี่ยนได้ทันทีเมื่อต้องการ โดยที่ราคาไม่เปลี่ยนแปลงมากนัก
ส่วนสาเหตุที่ต้องเป็นพันธบัตรรัฐบาลของเยอรมนีกับสหรัฐ เป็นเพราะเศรษฐกิจของทั้งสองประเทศมีขนาดใหญ่ โดยสำหรับเยอรมนีถือได้ว่าใหญ่ที่สุดในยุโรป และอัตราการเติบโตทางเศรษฐกิจเป็นไปอย่างคงที่ด้วยอัตรา 0.5% ซึ่งช่วยพยุงให้สถานการณ์ในยูโรโซนไม่เลวร้ายไปมากกว่าที่เป็นอยู่ในปัจจุบัน
ขณะที่สหรัฐ แม้เศรษฐกิจจะชะงักด้วยตัวเลขการว่างงานที่ยังไม่กระเตื้อง แต่ความเชื่อถือในค่าเงินเหรียญสหรัฐยังคงมีอยู่ไม่เสื่อมคลาย พันธบัตรสหรัฐจึงได้รับการยอมรับในฐานะแหล่งพักเงินปลอดภัยอันดับ 1 ไม่เปลี่ยนแปลง
หลักฐานยืนยันก็คือ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี ในขณะนี้อยู่ที่ 1.5% เท่านั้น สะท้อนให้เห็นว่าเศรษฐกิจที่ไม่ค่อยแข็งแรงสักเท่าไรนักของสหรัฐในขณะนี้ ไม่ได้กระทบต่อการระดมทุนด้วยการขายพันธบัตรของรัฐบาลสหรัฐเลยแม้แต่น้อย
ทั้งนี้ ต้องยอมรับว่าความกลัวต่อสถานการณ์ภาวะเศรษฐกิจอ่อนแอดังกล่าว ทำให้เยอรมนีมีหนทางประหยัดเงินงบประมาณของประเทศได้ถึงหมื่นล้านยูโร (ราว 4 แสนล้านบาท) โดยในการขายพันธบัตรรัฐบาลอายุ 2 ปี เมื่อวันที่ 18 ก.ค. เยอรมนีสามารถระดมเงินได้สูงถึง 5,000 ล้านยูโร (ราว 2 แสนล้านบาท) ด้วยอัตราผลตอบแทนที่ต่ำกว่า 25 สตางค์ ขณะที่การขายพันธบัตรรัฐบาลอายุ 10 ปีก่อนหน้านี้ สามารถระดมเงินโดยให้อัตราผลตอบแทนพันธบัตรเพียงแค่ 1.5%

นับเป็นอัตราที่ วูล์ฟกัง ชูเอเบิล รัฐมนตรีคลังเยอรมนี ยังยอมรับว่าต่ำผิดปกติ ทั้งๆ ที่ประเทศเพื่อนบ้านชาติสมาชิกยูโรโซนของเยอรมนี เช่น สเปน กรีซ อิตาลี หรือกระทั่งฝรั่งเศส กำลังเจ็บปวดกับการต้องแบกรับต้นทุนภาระหนี้ที่สูงขึ้นเกินระดับอันตรายที่ 7% ด้วยกันทั้งสิ้น
ประโยชน์ที่เยอรมนีได้ไปเต็มๆ จากการที่อัตราผลตอบแทนพันธบัตรต่ำในครั้งนี้ก็คือ รัฐบาลสามารถลดการขาดดุลงบประมาณโดยไม่ต้องหาทางตัดลดค่าใช้จ่าย หรือบังคับใช้นโยบายรัดเข็มขัดตามที่ตนเองแนะนำให้กับชาติสมาชิกสหภาพยุโรปที่กำลังเผชิญหน้ากับวิกฤตหนี้สาธารณะอยู่ในขณะนี้
เรียกได้ว่าเยอรมนีสามารถลดต้นทุนภาระหนี้ของตนเองโดยไม่ต้องออกแรง โดยจากเดิมที่มีการคาดการณ์กันไว้ในปี 2552 ว่า รัฐบาลเยอรมนีอาจต้องใช้ต้นทุนที่สูงถึง 5.2 หมื่นล้านยูโร (ราว 2.08 ล้านล้านบาท) สำหรับการระดมทุนในปี 2556 แต่ด้วยวิกฤตยูโรโซนที่ทำให้พันธบัตรรัฐบาลเยอรมนีได้รับความนิยม ทำให้ตัวเลขดังกล่าวในขณะนี้เหลือเพียง 2 หมื่นล้านยูโร (ราว 8 แสนล้านบาท)
เจนส์ บอยเซนโฮเกรฟ นักวิเคราะห์จากสถาบันคีล เพื่อเศรษฐกิจโลกแห่งเยอรมนี ระบุว่า หากสถานการณ์ของยูโรโซนยังคงเลวร้ายอย่างเสมอต้นเสมอปลายเช่นนี้ รัฐบาลเยอรมนีอาจจะเก็บเกี่ยวงบประมาณด้วยการประหยัดเข้าประเทศได้มากถึง 1 แสนล้านยูโร (ราว 4 ล้านล้านบาท) ภายในปี 2563 ขณะเดียวกันก็ยังมีเงินเพียงพอที่จะใช้กระตุ้นเศรษฐกิจให้เติบโตได้
นอกจากนี้ นักวิเคราะห์อีกส่วนหนึ่งถึงกับประเมินว่า ภายในปี 2559 ดุลงบประมาณของเยอรมนีอาจจะกลับมาสมดุลอีกครั้ง ก่อนที่ปริมาณหนี้ของประเทศจำนวนกว่า 2 ล้านล้านยูโร (ราว 80 ล้านล้านบาท) หรือคิดเป็น 80% ของผลิตภัณฑ์มวลรวมภายในประเทศ (จีดีพี) จะเริ่มลดลงอีกด้วย
อย่างไรก็ตาม ผู้เชี่ยวชาญด้านเศรษฐศาสตร์ก็ไม่วายออกมาเตือนว่า แม้เยอรมนี หรือสหรัฐ หรือประเทศใดๆ ก็ตามจะสามารถตักตวงประโยชน์จากวิกฤตหนี้สาธารณะในกลุ่มยูโรโซนได้ แต่ก็ต้องไม่ลืมว่าประโยชน์ที่หยิบฉวยได้ในขณะนี้เป็นเพียงผลชั่วคราว ไม่ได้ยั่งยืนถาวรแม้แต่น้อย
เพราะต้องไม่ลืมว่า ตราบใดที่วิกฤตในภูมิภาคยุโรป ซึ่งถือเป็นตลาดนำเข้าส่งออกสินค้าที่สำคัญอีกแห่งหนึ่งของโลกยังไม่ได้รับการแก้ไข ภาคเศรษฐกิจจริงก็จะยังคงอ่อนแออยู่ต่อไป ไม่มีการซื้อขายอย่างที่ควรจะเป็น ขาดการลงทุน สุดท้ายผลประโยชน์ที่รัฐบาลเยอรมนีหรือสหรัฐเก็บเกี่ยวมาได้ก็ต้องเหือดหายไปอยู่ดี และเผลอๆ อาจจะต้องแบกรับภาระหนี้เพิ่มมากขึ้น
เนื่องจากเมื่อเศรษฐกิจไม่สามารถขับเคลื่อนไปได้ ท้ายที่สุดรัฐบาลย่อมจำเป็นต้องควักเงินออกมาใช้เพื่อช่วยพยุงสถานะของบริษัทต่างๆ โดยเฉพาะบรรดาสถาบันการเงินและธนาคารของประเทศ ซึ่งเป็นแหล่งเงินทุนสำคัญของธุรกิจองค์กร พร้อมๆ กับหาทางกระตุ้นเศรษฐกิจอื่นๆ เพิ่มเติม
ทั้งนี้ทั้งนั้น แม้วลีที่ว่า “ในวิกฤตย่อมมีโอกาส” จะยังคงใช้ได้อยู่เสมอในทุกสถานการณ์
แต่สำหรับสถานการณ์ของวิกฤตยูโรโซนแล้ว โรแลนด์ โดเอิห์รน หัวหน้าผู้เชี่ยวชาญด้านวงจรเศรษฐกิจและการเติบโตของสถาบันเศรษฐกิจอาร์ดับเบิลยูไอ แสดงความเห็นว่า โอกาสที่หาได้ย่อมไม่ใช่ทางรอดสำหรับประเทศใดประเทศหนึ่งแต่เพียงอย่างเดียวแน่นอน
เพราะ “ไม่มีใครอยู่รอดได้โดยลำพัง” ก็ยังคงเป็นวลีที่ไม่มีวันล้าสมัยเช่นกัน




