
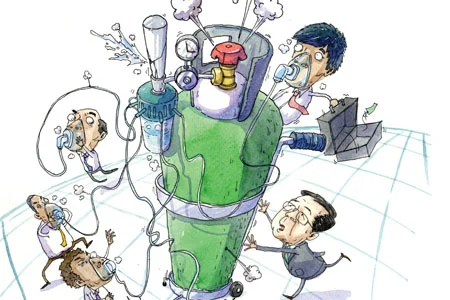


รีบอุดรูรั่ว...ซอฟต์โลน3แสนล้าน
หลังรัฐบาลใช้เสียงข้างมากของรัฐสภาผลักดันพระราชกำหนด (พ.ร.ก.) การให้ความช่วยเหลือทางการเงินแก่ผู้ที่ได้รับความเสียหายจากอุทกภัย
โดย...พรสวรรค์ นันทะ
หลังรัฐบาลใช้เสียงข้างมากของรัฐสภาผลักดันพระราชกำหนด (พ.ร.ก.) การให้ความช่วยเหลือทางการเงินแก่ผู้ที่ได้รับความเสียหายจากอุทกภัย พ.ศ. 2555 เมื่อวันที่ 26 ม.ค. 2555 เพื่อให้ธนาคารแห่งประเทศไทย (ธปท.) ปรับบทบาทกลับมาให้สินเชื่อในลักษณะผ่อนปรนคิดอัตราดอกเบี้ยต่ำพิเศษ หรือซอฟต์โลนในวงเงิน 3 แสนล้านบาทได้ หลายคนก็มองภาพไปไกล
มติครั้งนี้ ฉีกกฎธนาคารกลางที่พยายามสร้างเกราะกำบังให้ทั่วโลกเชื่อถือ
เพราะการปล่อยสินเชื่อซอฟต์โลนขัดกับบทบาทหน้าที่ของธนาคารกลาง ที่ระบุไว้ชัดเจนในพระราชบัญญัติธนาคารแห่งประเทศไทย พ.ศ. 2551 และ ธปท.เองก็พยายามจะยกเลิกบทบาทนี้ไปแล้วก่อนหน้า แต่เพื่อให้ซอฟต์โลนก้อนนี้ช่วยสนับสนุนการฟื้นตัวของเศรษฐกิจหลังได้รับผลกระทบจากน้ำท่วมในปี 2554
แต่ท้ายที่สุดรัฐบาลก็สามารถใช้ช่องโหว่ของกฎหมาย ธปท.เรียกร้องให้ ธปท.กลับมาทำซอฟต์โลนจนได้ เพราะกฎหมาย ธปท.เปิดช่องไว้ว่า ถ้ามีเหตุรุนแรงกระทบต่อเสถียรภาพระบบการเงินและระบบเศรษฐกิจ ธปท.ก็สามารถดำเนินการให้กู้เพื่อดูแลเสถียรภาพเศรษฐกิจได้
อย่างไรก็ตาม หากมาพิจารณาจากซอฟต์โลนในวงเงิน 3 แสนล้านบาท ที่ปัจจุบันธนาคารรัฐและธนาคารพาณิชย์เข้าร่วมโครงการใช้สิทธิยื่นขอกู้เต็มวงเงินไปหมดแล้วตั้งแต่เริ่มปล่อยกู้เมื่อเดือน มี.ค.ปีนี้ จะพบว่าเงินที่ใช้เป็นเงินจาก ธปท. ถึง 2.1 แสนล้านบาท หรือ 70% ของวงเงิน และเป็นเงินของสถาบันการเงินที่เข้าร่วมโครงการเพียง 9หมื่นล้านบาท หรือ 30% ของวงเงิน ซึ่ง ธปท.จะคิดดอกเบี้ยกับสถาบันการเงินที่เข้าร่วมโครงการเพียง 0.01% ต่อปี และให้สถาบันการเงินที่เข้าร่วมโครงการคิดดอกเบี้ยกับผู้กู้ไม่เกิน 3% ต่อปี ซึ่งให้กู้ตามโครงการนี้ได้นาน 5 ปี

ขณะที่ผู้มีสิทธิกู้ตาม พ.ร.ก.ฉบับนี้ จำกัดไว้ให้เฉพาะประชาชนรายย่อย หรือบุคคลธรรมดาที่ได้รับผลกระทบในพื้นที่น้ำท่วมเท่านั้น โดยกู้ได้ไม่เกิน 1 ล้านบาทต่อราย และผู้ประกอบการวิสาหกิจขนาดกลางและขนาดย่อม (เอสเอ็มอี) กู้ได้ไม่เกิน 30 ล้านบาทต่อราย แต่การดำเนินการตาม พ.ร.ก.ฉบับนี้ อาจได้ผลไม่คุ้มกับภาระภาษีที่ประชาชนคนทั้งประเทศต้องช่วยกันแบกรับ เพราะดูเหมือนธนาคารที่เข้าร่วมโครงการนำเงินกู้ดอกเบี้ยต่ำที่ได้จาก ธปท.ไปใช้ปล่อยกู้แค่สินเชื่อบ้านที่ดูเหมือนกลไกการตลาดทำงานได้อยู่แล้ว โดยไม่จำเป็นต้องไปกระตุ้น
สะท้อนจากธนาคารไทยพาณิชย์ที่ได้รับจัดสรรเงินซอฟต์โลนจาก ธปท. รวม 3.68 หมื่นล้านบาท ได้ประกาศให้สินเชื่อกับลูกค้าผู้ประสบอุทกภัยน้ำท่วมที่ต้องการซื้อที่อยู่อาศัยใหม่ ที่อยู่อาศัยมือสอง ซ่อมแซมบ้านและรีไฟแนนซ์บ้านมาที่ธนาคาร โดยลูกค้าจะได้รับสินเชื่อดอกเบี้ยคงที่ 3% ในระยะ 5 ปี สำหรับเงินกู้ 1 ล้านบาทแรก และวงเงินที่เกินจาก 1 ล้านบาท ธนาคารจะคิดดอกเบี้ยพิเศษที่มีให้เลือกถึง 10 รูปแบบให้ เช่น ดอกเบี้ย 0%ตั้งแต่ 310 เดือน ดอกเบี้ยคงที่ 3 ปี เป็นต้น หากลูกค้ามายื่นกู้กับธนาคารภายในเดือนมิ.ย.ปีนี้ ซึ่งล่าสุดโครงการซอฟต์โลนทำให้ธนาคารขยายสินเชื่อบ้านได้แล้วถึง 1.3 หมื่นล้านบาท เพิ่มขึ้นถึง 20%
หรือธนาคารกสิกรไทยที่จัดโครงการสินเชื่อซอฟต์โลนที่ได้รับการจัดสรรจาก ธปท. 1.4 หมื่นล้านบาทเช่นกัน ให้ลูกค้ากู้ในอัตราดอกเบี้ย 3% นาน 5 ปี ในวงเงินกู้ 1 ล้านบาทแรก และส่วนที่เกิน 1 ล้านบาทธนาคารจะคิดอัตราดอกเบี้ยพิเศษ 0% ใน 6 เดือนแรก จากนั้นจะมีดอกเบี้ยของธนาคารเอง 7 แบบให้เลือก โดยตั้งเป้าปล่อยกู้ลูกค้าผ่านโครงการนี้ไม่ต่ำกว่า 2 หมื่นราย วงเงิน 3.2 หมื่นล้านบาท ซึ่งการให้สินเชื่อซอฟต์โลนของธนาคารอื่นๆ ที่เข้าร่วมโครงการกับ ธปท. ก็มีการปล่อยกู้ในลักษณะนี้เช่นกัน
หากพิจารณาจากเหตุผลที่ กิตติรัตน์ ณ ระนอง รองนายกรัฐมนตรีและ รมว.คลัง ชี้แจงถึงเหตุความจำเป็นที่รัฐบาลต้องออก พ.ร.ก.การให้ความช่วยเหลือทางการเงินแก่ผู้ที่ได้รับความเสียหายจากอุทกภัยฯ 3 แสนล้านบาท เป็นไปเพื่อให้ความช่วยเหลือด้านการเงินแก่ผู้ได้รับผลกระทบ เพราะเงื่อนไขการกู้เงินจากสถาบันการเงินตามปกติมีข้อจำกัดกับประชาชนและเอสเอ็มอี เนื่องจากดอกเบี้ยตามกลไกการตลาดอยู่ในระดับไม่ผ่อนปรนต่อภาวะความจำเป็นหลังมีปัญหาอุทกภัย ดังนั้นแม้ว่าการดำเนินการครั้งนี้จะเป็นภาระหนี้สาธารณะเพิ่มขึ้น แต่รัฐบาลก็มีเหตุผลและความจำเป็นที่จะต้องช่วยให้คนเข้าถึงสินเชื่อ เพื่อเร่งกระตุ้นกิจกรรมทางเศรษฐกิจ
ดูเหมือนวัตถุประสงค์ของรัฐบาลจะขัดกับหลักปฏิบัติ ในการใช้สินเชื่อซอฟต์โลนของธนาคารพาณิชย์ที่เกิดขึ้นในขณะนี้ เพราะธนาคารพาณิชย์ที่เข้าร่วมโครงการหลายแห่งมักนำวงเงินสินเชื่อซอฟต์โลนที่ได้รับจัดสรร ซึ่งมีต้นทุนดอกเบี้ยที่ต่ำมากเพียง 0.01% ที่ดูเหมือนได้ฟรี ไปดูดลูกค้าให้ใช้สิทธิร่วมโครงการสินเชื่อดอกเบี้ยต่ำ ในสินเชื่อประเภทอสังหาริมทรัพย์ที่ไม่จำเป็นต้องใช้ดอกเบี้ยต่ำไปกระตุ้น เพราะกลไกการตลาด หรือความต้องการกู้ของประชาชนทำงานได้เองอยู่แล้ว มาใช้โปรโมชันที่ให้ดอกเบี้ยต่ำของธนาคารพาณิชย์ต่อเท่านั้น
เสมือนเอาซอฟต์โลนที่ออกตาม พ.ร.ก.ที่รัฐบาลอ้างความจำเป็นเร่งด่วน ทั้งที่ พ.ร.ก.ฉบับนี้เพิ่มภาระหนี้สาธารณะที่ประชาชนทุกคนต้องแบกรับความรับผิดชอบร่วมกัน แถมการปล่อยกู้ซอฟต์โลนนี้ยังเป็นภาระค่าใช้จ่ายให้ ธปท.ที่ต้องเสียงบประมาณปีละไม่น้อยกว่า 6,000 ล้านบาท เพราะ ธปท.ต้องดูดเงินที่ปล่อยออกไปเหล่านี้กลับเข้ามาอีก ซึ่งถ้าคิดตามวงเงิน 2.1 แสนล้านบาทที่ปล่อยออกไป แล้วต้องออกพันธบัตรดูดกลับเข้ามาในอัตราดอกเบี้ยนโยบายปัจจุบันที่ 3% ก็คิดเป็นเงินประมาณ 6,000 ล้านบาทมาต่อยอดให้ธุรกิจธนาคารพาณิชย์ที่พร้อมจะให้ดอกเบี้ยต่ำกับลูกค้าอยู่แล้วเท่านั้น ไม่ได้ก่อผลที่คุ้มค่าตามภาวะความจำเป็นเร่งด่วนตามที่รัฐบาลกล่าวอ้างเพื่อออก พ.ร.บ.ฉบับนี้แต่อย่างใด
เพราะถ้าเปรียบเทียบภาระที่ประชาชนทุกคนต้องแบกรับ กับการให้ธนาคารพาณิชย์นำเงินดอกเบี้ยต่ำเหล่านี้ไปต่อยอดปล่อยกู้ในอัตราดอกเบี้ยต่ำ 0% แล้ว ดูเหมือนมันไม่ถูกต้องนัก เพราะเงิน 70% เป็นเงินของ ธปท. หรือเป็นเงินของคนทั้งประเทศ ส่วนเงินที่ธนาคารพาณิชย์ควักเองมีแค่ 30% เท่านั้น แต่ผลจากการที่สินเชื่อของธนาคารพาณิชย์เติบโตแล้วถือว่าคุ้มค่ามาก ตรงกันข้ามกับผลที่รัฐบาลจะได้กลับมา ไม่แน่ว่าคุ้มค่ากับภาระของประเทศที่เพิ่มขึ้นหรือไม่
ภาวะเช่นนี้ ธปท.และรัฐบาลควรทบทวนหรือปรับเงื่อนไขการใช้ซอฟต์โลนใหม่ เพื่อให้เหมาะสมกับสถานการณ์เศรษฐกิจในปัจจุบัน โดยอาจจะปรับเงื่อนไขการให้ให้กู้เพื่อปัญหาภัยแล้งด้วย เป็นต้น เม็ดเงินโครงการนี้จะได้มีส่วนช่วยฟื้นฟูกระตุ้นเศรษฐกิจเพื่อคนหมู่มาก และใช้ในส่วนที่จำเป็นต่อเศรษฐกิจได้จริง ไม่ใช่นำไปใช้กระตุ้นหรือขยายสินเชื่อประเภทที่ไม่จำเป็นต้องกระตุ้น เพียงเพื่อให้เป็นไปตามนโยบายรัฐบาลเท่านั้น
อย่าลืมว่าการออก พ.ร.ก.เงินกู้ดอกเบี้ยต่ำครั้งนี้ รัฐบาลได้นำระบบรัฐสภามาออกกฎหมายและเอาประชาชนคนทั้งประเทศมาเป็นตัวประกัน เพราะหากเกิดปัญหาขึ้นกับสินเชื่อโครงการนี้ รัฐบาลต้องนำเงินภาษีของประชาชนคนทั้งประเทศมาชดใช้




