
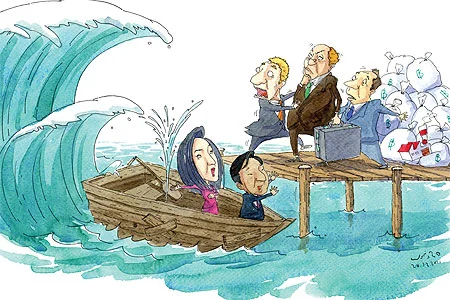


แผนดึงต่างชาติรับประกันภัยต่อแค่ตั้งกองทุนไม่พอ
ความตึงเครียดของสถานการณ์ “ประกันมหันตภัย” เริ่มคลี่คลายหลังจากที่ประชุมคณะรัฐมนตรี (ครม.)
ความตึงเครียดของสถานการณ์ “ประกันมหันตภัย” เริ่มคลี่คลายหลังจากที่ประชุมคณะรัฐมนตรี (ครม.)
โดย...ทีมข่าวการเงิน
ความตึงเครียดของสถานการณ์ “ประกันมหันตภัย” เริ่มคลี่คลายหลังจากที่ประชุมคณะรัฐมนตรี (ครม.) เมื่อวันที่ 27 ธ.ค. 2554 การประชุมครั้งสุดท้ายของปี มีมติเห็นชอบหลักการในการจัดตั้งกองทุนเพื่อการประกันภัยในวงเงิน 5 หมื่นล้านบาท เพื่อจัดระบบประกันภัยให้สามารถดูแลตัวเองได้ในช่วงเกิดเหตุภัยพิบัติทางธรรมชาติ
เนื่องจากบริษัทประกันภัยต่อต่างประเทศมีการเว้นวรรครับประกันภัยในไทยชั่วคราว หลังจากน้ำท่วมใหญ่สร้างความเสียหายร่วม 1.4 ล้านล้านบาท ทำให้ธุรกิจ โรงงาน บ้านเรือน ไร้ความคุ้มครองน้ำท่วม และมีการปรับราคาเบี้ยประกันภัยน้ำท่วมเพิ่มขึ้นถึง 4 เท่า
แม้จะเป็นเพียงการเห็นชอบในหลักการ แต่ทำให้บริษัทประกันภัยต่อในต่างประเทศเริ่มมีมุมมองที่ดีขึ้นต่อความจริงจังของรัฐบาลในการที่จะจัดการปัญหากับมหันตภัยที่จะเกิดในอนาคต
ขณะเดียวกัน ภาคธุรกิจประกันภัยไทยต่างขานรับในท่าทีของรัฐบาลและมองว่าจะเป็นการสร้างความเชื่อมั่นให้กับบริษัทประกันภัยต่อต่างประเทศ และทำให้อัตราเบี้ยประกันน้ำท่วมในไทยเริ่มผ่อนคลาย
อย่างไรก็ตาม เพียงแค่ “เห็นชอบในหลักการ” รัฐบาลจะตีปีก รีบออกไปโรดโชว์ต่างประเทศอย่างที่นายกรัฐมนตรีมีแผนจะไปอเมริกา ยุโรป และญี่ปุ่น คำถามก็คือ แค่นี้เพียงพอแล้วหรือสำหรับการเรียกความเชื่อมั่นของนักลงทุนต่างชาติ และจะทำให้บริษัทประกันภัยต่อต่างประเทศกระโดดลงมารับประกันภัยน้ำท่วมในไทยเหมือนเคย

อย่างไรเสีย ก็ต้องรอดูความชัดเจนของ “กองทุนเพื่อการประกันภัย” ว่า โครงสร้างจะประกอบด้วยใครบ้าง กลไกการทำงานจะเป็นอย่างไร ใครเป็นผู้บริหารกองทุน และความรับผิดชอบของกองทุนจะเป็นอย่างไร
ทั้งนี้ รายละเอียดทางภาครัฐได้มอบหมายให้ทางสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ทำการศึกษาและเสนอเข้ามาให้รัฐพิจารณาอีกครั้ง ซึ่งกระทรวงการคลังในฐานะผู้ดูแลธุรกิจประกันภัยประมาณการไว้ว่าน่าจะเริ่มจัดตั้งได้ประมาณเดือนม.ค. 2555
หลังจาก ครม.อนุมัติในหลักการแล้ว ประเวช องอาจสิทธิกุล เลขาธิการ คปภ. จะมีการเรียกผู้ประกอบการประกันภัยประชุม เพื่อหารือถึงรายละเอียดของกองทุนช่วงต้นเดือน ม.ค. 2555
สำหรับโครงสร้างคร่าวๆ ของกองทุนวงเงิน 5 หมื่นล้านบาทนี้ จะเป็นลักษณะของการค้ำประกันความเสียหายจากมหันตภัยที่จะเกิดขึ้นกับภาคครัวเรือน ธุรกิจขนาดกลางและขนาดย่อม หรือเอสเอ็มอี โดย 5 หมื่นล้านบาทแรก ทางภาครัฐบาลจะเป็นผู้รับผิดชอบ ส่วนเกินจะมีการทำประกันภัยต่อกับต่างประเทศ
เช่น น้ำท่วมครั้งนี้มีผู้เสียหายทำประกันภัยเป็นวงเงินทั้งสิ้น 7.5 แสนล้านบาท ความเสียหายต่อทรัพย์สินเกิดขึ้นประมาณ 3 แสนล้านบาท หากเกิดกองทุนภัยพิบัติทางธรรมชาติขึ้น และรัฐกำหนดเงื่อนไขไว้ว่าจะรับผิดชอบในวงเงิน 5 หมื่นล้านบาท ทางบริษัทประกันภัยต่อจะชดใช้ค่าสินไหมทดแทน 2.5 แสนล้านบาท
ขณะที่บริษัทประกันภัยทั้ง 67 บริษัทจะมีการส่งเบี้ยประกันภัยธรรมชาติเข้ามาที่กองทุนนี้ และมีการกำหนดความคุ้มครองขั้นต่ำสำหรับบ้านที่อยู่อาศัย เช่น อาจจะคุ้มครองขั้นต่ำ 5 หมื่นบาท สำหรับบ้านที่อยู่อาศัย และคุ้มครองขั้นต่ำ 5 แสนบาท สำหรับเอสเอ็มอี
วงเงินคุ้มครองที่แน่นอนจะมีการนำไปหารือกันระหว่าง คปภ.กับบริษัทประกันภัย กำหนดเบี้ยประกันภัยตามเขตพื้นที่เสี่ยง เขตที่เสี่ยงสูงเบี้ยประกันภัยจะสูง เขตที่มีความเสี่ยงต่ำเบี้ยประกันก็จะต่ำ
หลังจากนั้น จะมีการนำเสนอรายละเอียดนี้ให้กับทางบริษัทประกันภัยต่อ เพื่อให้พิจารณารับประกันภัยและวงเงินในการให้ความคุ้มครอง รวมถึงอัตราเบี้ยประกันภัยในการรับประกันภัยธรรมชาติในไทย
ทั้งนี้ คาดว่ารูปแบบข้างต้นจะทำให้ราคาเบี้ยประกันภัยธรรมชาติในไทยลดลงจากปัจจุบันที่มีการวิ่งขึ้นไปร่วม 4 เท่า เพราะมีรัฐบาลค้ำประกันความเสียหายขั้นต่ำไว้
นอกจากนี้ ทางบริษัทประกันภัยต่อยังเฝ้ารอดูรายละเอียดของวิธีการทำงานตามแผนบริหารจัดการน้ำของคณะกรรมการยุทธศาสตร์เพื่อวางระบบการบริหารจัดการทรัพยากรน้ำ (กยน.) ถือเป็นกุญแจสำคัญในการตัดสินใจรับประกันภัยธรรมชาติในไทยระยะยาว
แต่เรื่องนี้ก็นับว่าเริ่มเห็นข่าวดี เมื่อที่ประชุม ครม.เห็นชอบในแผนบริหารจัดการน้ำในเขตลุ่มน้ำเจ้าพระยาออกมา 6 แผนงาน ของ กยน. ประกอบด้วย
1.แผนงานการบริหารจัดการเขื่อนเก็บน้ำหลักและการบริหารจัดการน้ำของประเทศประจำปี
2.แผนฟื้นฟูและปรับปรุงประสิทธิภาพสิ่งก่อสร้างเดิมหรือตามแผนที่วางไว้แล้ว
3.แผนการพัฒนาคลังข้อมูล ระบบพยากรณ์ และการเตือนภัย
4.แผนงานเผชิญเหตุเฉพาะที่
5.แผนงานการกำหนดพื้นที่รับน้ำนอง
6.มาตรการช่วยเหลือผู้ที่ได้รับผลกระทบจากการใช้พื้นที่เพื่อการรับน้ำและแผนงานปรับปรุงองค์กรเพื่อบริหารจัดการน้ำ เพราะจะมีผลต่อโรงงานอุตสาหกรรม ห้างร้าน บ้านเรือนของประชาชนที่มีการทำประกันน้ำท่วมในเขตพื้นที่ดังกล่าว
หากแผนงานการป้องกันน้ำท่วมสร้างความมั่นใจให้กับบริษัทประกันภัยต่อได้การรับประกันภัยน้ำท่วมในไทยจะกลับเข้าสู่ภาวะปกติ
ผู้ประกอบการมีความคุ้มครองภัยน้ำท่วม ทำให้กล้าตัดสินใจที่จะขยายกำลังการผลิต นักลงทุนต่างประเทศมั่นใจเข้ามาลงทุนในประเทศไทยมากขึ้น ทำให้เศรษฐกิจของประเทศเดินหน้าเติบโตต่อไปได้
แม้ว่าที่ผ่านมา บริษัทประกันภัยต่อจะมีการเปลี่ยนแปลงเงื่อนไขการรับประกันภัยน้ำท่วมในไทยไปอย่างสิ้นเชิง ประกอบด้วย
1.แยกความคุ้มครองภัยธรรมชาติออกมาต่างหาก เป็นสัญญาที่แยกออกมาเป็นกรมธรรม์เดี่ยว เพราะมองว่าไทยได้เผชิญกับภัยธรรมชาติน้ำท่วมอย่างเต็มรูปแบบ จากเดิมที่ความคุ้มครองดังกล่าวจะเป็นสัญญาเพิ่มเติมที่พ่วงกับกรมธรรม์ประกันอัคคีภัย ซึ่งเป็นกรมธรรม์หลัก
2.กำหนดวงเงินความคุ้มครองเป็นขั้นต่ำ เช่น 10% 20% และ 30% ของความเสียหาย จากเดิมที่คุ้มครองเต็ม 100%
3.ปรับเพิ่มอัตราเบี้ยประกันภัยน้ำท่วมในไทยหลายเท่าตัวจากภาวะปกติ
อย่างไรก็ตาม ยังไม่เพียงพอในการที่จะสร้างความมั่นใจให้กับบริษัทประกันภัยต่อในระยะยาว ซึ่งสะท้อนผ่านการไม่รับประกันภัยน้ำท่วมในปี 2555 เพราะต้องการรอดูแผนบริหารจัดการน้ำของภาครัฐและรอดูความเสียหายที่แท้จริงจากน้ำท่วมครั้งนี้ก่อน เพื่อจะได้นำไปคำนวณอัตราเบี้ยประกันภัยน้ำท่วมในประเทศไทยใหม่
ฉะนั้น ภาครัฐถือว่าเดินมาถูกทางแล้ว ในการแก้ไขปัญหาน้ำท่วม
รัฐบาลต้องไม่ลืมว่า บริษัทต่างชาติบางประเทศมีเงื่อนไขการลงทุนว่า หากประเทศที่ไปลงทุนไม่มีการประกันภัย ก็จะไม่ลงทุน เพราะกลัวความเสี่ยงที่ไม่คาดคิดว่าจะเกิดขึ้นและจะรับภาระไม่ไหว
ฉะนั้น แค่มติ ครม.ที่ยังเป็นเพียงกรอบกว้างๆ ยังไม่เพียงพอที่จะสร้างความมั่นใจให้กับนักลงทุนได้ จะต้องลงลึกไปถึงแผนปฏิบัติการเลยว่า จะทำอะไรบ้าง
และควรจะเร่งให้แผนบริหารจัดการน้ำและการฟื้นฟูประเทศหลังน้ำท่วมเห็นผลเป็นรูปธรรมโดยเร็ว หากต้องการให้เศรษฐกิจไทยเดินหน้าได้โดยไม่สะดุด




