
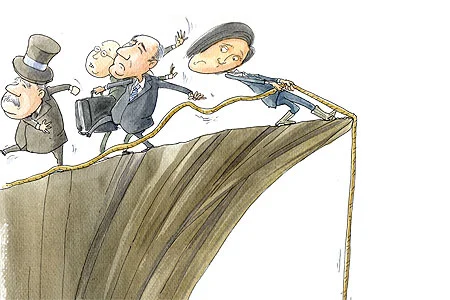


พูลประกันน้ำท่วมเกิดได้รับต้องเป็นเจ้าภาพ
ถึงเวลาที่ “ภาครัฐ” จะต้องลุกขึ้นมาเป็นเจ้าภาพในการจัดตั้ง “กองทุนมหันตภัย”
ถึงเวลาที่ “ภาครัฐ” จะต้องลุกขึ้นมาเป็นเจ้าภาพในการจัดตั้ง “กองทุนมหันตภัย”
โดย...ทีมข่าวการเงิน
ถึงเวลาที่ “ภาครัฐ” จะต้องลุกขึ้นมาเป็นเจ้าภาพในการจัดตั้ง “กองทุนมหันตภัย” ที่คุ้มครองภัยน้ำท่วม แผ่นดินไหว พายุ และลูกเห็บ อย่างจริงจัง
เหตุผลเพราะ หนึ่ง การเปลี่ยนแปลงของสภาพอากาศ หรือ Climate Change ทำให้เกิดมหันตภัยที่รุนแรงไปทั่วโลก รวมถึงประเทศไทย ที่ผู้เชี่ยวชาญคาดการณ์กันว่าจะมีความถี่และรุนแรง แตกต่างจากอดีตไปอย่างสิ้นเชิง หลังจากไทยประสบปัญหาน้ำท่วมหนัก สร้างความเสียหายเป็นมูลค่าถึง 1.3 ล้านล้านบาท ตามที่นายกรัฐมนตรีระบุ
ขณะที่โรงงานอุตสาหกรรมขนาดใหญ่926 แห่ง มีการทำประกันภัยวงเงินความคุ้มครอง 7 แสนล้านบาท คาดว่าจะเสียหายประมาณ 30% หรือประมาณ 2 แสนล้านบาท
สอง ประเทศไทยยังต้องพึ่งพาบริษัทรับประกันภัยต่อในต่างประเทศ เข้ามารับความเสี่ยง เพราะลำพังฐานะบริษัทประกันภัยไทยไม่มีกำลังที่จะจ่ายค่าสิน ไหมทดแทนจากน้ำท่วมได้เป็นแสนล้านบาทตามลำพัง

ในอดีตบริษัทรับประกันภัยต่อไม่เคยมองไทยเป็นประเทศที่อยู่ในกลุ่มเกิดมหันตภัย แต่หลังจากเหตุการณ์ปี 2554 ทำให้มุมมองเปลี่ยนไป และมองว่าเป็นประเทศที่มีความเสี่ยงสูง โอกาสในการทำกำไรเป็นไปได้ยากและอาจถึงขั้นขาดทุน ทำให้ 2 ยักษ์ใหญ่ประกันภัยต่อถอนตัวออกไปแล้ว
สาม บริษัทที่ยังทำธุรกิจอยู่ในบ้านเรา ก็ปรับราคาเบี้ยประกันภัยน้ำท่วมพุ่งขึ้นทันทีถึง 400% เป็นระดับที่ประชาชนรับไม่ได้ และตกอยู่ในสภาวะ “เว้นวรรค” รับประกันภัยน้ำท่วมในไทยเป็นการชั่วคราว เพื่อรอสรุปความเสียหายที่เกิดขึ้นให้ชัดเจน จากอดีตที่เคยแจก แถมกันฟรี
ปัจจุบัน สภาพตลาดที่ปรากฏคือ “ความต้องการซื้อประกันภัยน้ำท่วมสูง หรือดีมานด์มีมาก” แต่ “ความต้องการขายมีน้อย หรือซัพพลายหดตัว”
ความเสียหายมูลค่า 1.3 ล้านล้านบาทมีเพียง “ภาครัฐ” เท่านั้นที่มีกำลังในการเข้ามาบริหารจัดการ และหาทางป้องกันความเสียหายมูลค่ามหาศาลนี้ได้ และสร้างความน่าเชื่อถือให้กับบริษัทประกันภัยต่อต่างประเทศในการเข้ามารับความเสี่ยงออกไปอีกทอดหนึ่ง
หากปล่อยให้เป็นหน้าที่ของ “เอกชน” ฝ่ายเดียว ย่อมเกิดการ “ค้ากำไร” อย่างเดียว ราคาเบี้ยประกันสูงลิบลิ่ว ประชาชนทั่วไปไม่มีกำลังเงินพอที่จะไปซื้อประกันภัยน้ำท่วมได้
สำหรับตัวอย่างการจัดตั้ง “กองทุนมหันตภัย” ในต่างประเทศ เช่น ญี่ปุ่น ออสเตรเลีย นิวซีแลนด์ ไต้หวัน ล้วนมี “ภาครัฐ” เป็นเจ้าภาพทั้งสิ้น เพราะความเสียหายจากมหันตภัยแต่ละครั้งมีมูลค่ามหาศาล
ภายหลังการจัดตั้ง “กองทุนมหันตภัย” ของประเทศเหล่านั้นเสร็จสิ้น เบี้ยประกันภัยน้ำท่วมจะหล่นฮวบลงมาทันที เพราะมีรัฐเข้ามาร่วมรับความเสียหายบางส่วน และบางส่วนมีการซื้อประกันภัยต่อไปยังต่างประเทศ
เช่น ความเสียหาย 1 หมื่นล้านบาทแรก ภาครัฐจะเป็นผู้ชดเชยให้ประชาชนที่ได้รับความเสียหาย และส่วนเกิน 1 หมื่นล้านบาท ซื้อประกันภัยต่อจากต่างประเทศ
สำหรับความเป็นไปได้มากที่สุดและเร็วที่สุดของ “กองทุนมหันตภัย” ในประเทศไทยคือ “พูลประกันภัยน้ำท่วมสำหรับรายย่อยและธุรกิจขนาดกลางและขนาดย่อม หรือเอสเอ็มอี” เหมือนพูลประกันภัยรถยนต์ภาคบังคับหรือ พ.ร.บ.
เพราะครัวเรือนและเอสเอ็มอีมีอำนาจในการต่อรองน้อย ราคาเบี้ยประกันภัยจะแพงกว่ากลุ่มโรงงานและธุรกิจขนาดใหญ่ ซึ่งสามารถจัดหาประกันภัยต่อได้เองอยู่แล้ว
พูลประกันภัยน้ำท่วมสำหรับรายย่อยและเอสเอ็มอี ภาครัฐจะใช้เงินงบประมาณในการนำมาลงขันไม่มาก และไหนๆ รัฐก็ชดเชยบ้านน้ำท่วมอยู่แล้วหลังคาละ 5,000 บาท ซึ่งบางบ้านได้รับความเสียหายมากก็ได้รับชดเชย 2 หมื่นบาท บ้าง 3 หมื่นบาทบ้าง
น้ำท่วมครั้งนี้คาดว่าจะมีบ้านเรือนที่ได้รับความเสียหายประมาณ 1.5 ล้านหลังคาเรือน เมื่อเทียบกับหลังคาเรือนทั้งหมดทั่วประเทศ20.5 ล้านหลังคาเรือน ภาครัฐมีการจ่ายชดเชยให้ขั้นต่ำหลังละ 5,000 บาท รวมเป็นเงิน 7,500 ล้านบาท
จำนวนครัวเรือนที่เสียหายใกล้เคียงกับจำนวนครัวเรือนที่มีการทำประกันอัคคีภัยทั่วประเทศที่ทางสมาคมประกันวินาศภัยระบุว่ามี 1.3 ล้านหลังคาเรือน เอสเอ็มอีมีการทำประกันภัย 2.7 แสนราย และร้านค้าประมาณ 5 แสนราย ซึ่งความเสียหายของเอสเอ็มอีและร้านค้ายังไม่สามารถประมาณการได้ รู้แต่ตัวเลขวงเงินความคุ้มครองมีประมาณ 3 แสนล้านบาท
ภาครัฐอาจจะใช้ตัวเลขของการชดเชยให้กับครัวเรือนจำนวน 7,500 ล้านบาท เป็นฐานในการกันเงินมาจัดตั้งพูลประกันน้ำท่วม แล้วมีการซื้อประกันภัยต่อ ในส่วนที่เกิน 5,000 บาทก็ไปซื้อประกันภัยต่อ โดยจำกัดวงเงินความคุ้มครองขั้นต่ำไว้ที่ประมาณ 5 หมื่นบาท เพราะสิ่งที่เสียหายจากน้ำท่วมส่วนใหญ่จะเป็นทรัพย์สินภายในบ้าน ซึ่งมูลค่าความเสียหายจะอยู่ประมาณนี้
รูปแบบนี้ประเทศอื่นๆ ที่มีมหันตภัยจะใช้กัน เพื่อนำมาช่วยเหลือประชาชนและธุรกิจเอสเอ็มอี โดยมีภาครัฐและบริษัทประกันภัยร่วมรับความเสียหายส่วนแรก ภาครัฐอาจจะรับความเสียหายไป 70% จะทำให้ภาครัฐต้องวางแผนบริหารจัดการน้ำอย่างเป็นระบบเพื่อป้องกันความเสียหายที่จะเกิดขึ้นอย่างจริงจัง
ขณะที่ประกันภัยและประชาชนร่วมรับความเสียหายส่วนแรกไป 30% เพื่อจะได้พิจารณารับประกันภัยอย่างระมัดระวัง และใช้ความเป็นมืออาชีพมากขึ้นในการให้คำแนะนำวิธีป้องกันน้ำท่วมแก่ลูกค้า
สำหรับเบี้ยประกันภัยจะอยู่ที่เท่าไหร่นั้น ขึ้นอยู่กับว่าจะต่อรองกับบริษัทประกันภัยต่อได้เท่าไหร่ แล้วนำมาเฉลี่ยเบี้ยกับประชาชนที่ทำประกันภัยน้ำท่วม หากมีจำนวนผู้ที่ทำประกันภัยน้ำท่วมจำนวนมาก เบี้ยก็จะถูก
แหล่งที่มาของเงินกองทุน จะมาจากเงินสมทบของภาครัฐ และเบี้ยประกันภัยจากประชาชน
การรับประกันมหันตภัยภายใต้ “พูล” นี้ จะต้องเป็นลักษณะของการบังคับให้ทำประกันภัยเพื่อให้ได้จำนวนผู้เข้าร่วมเฉลี่ยภัยจำนวนมาก หากต้องการซื้อความคุ้มครองสูงกว่าที่ภาครัฐกำหนดขั้นต่ำไว้ ก็ซื้อเพิ่มโดยความสมัครใจ
การสมทบเงินเข้า “พูล” ในหลายประเทศมีทั้งที่ใส่เข้ามาเลยก้อนเดียว และทยอยใส่เข้ามาทุกปี จนกว่าจะได้เงินกองทุนตามจำนวนที่วางไว้กันตั้งแต่แรก
ภาครัฐ ประกันภัย และประชาชน ต้องเปลี่ยนมุมมองเกี่ยวกับ “ภัยธรรมชาติ”ในประเทศไทยใหม่ว่า นับจากนี้ต่อไปภัยที่เกิดขึ้นจะสร้างความเสียหายใหญ่หลวง ควรจะตื่นขึ้นมาช่วยกันสนับสนุนให้แนวคิดในการจัดตั้ง “กองทุนมหันตภัย” หรือ “พูลประกันภัยน้ำท่วมสำหรับรายย่อยและเอสเอ็มอี” ให้เกิดขึ้นโดยเร็ว เพื่อช่วยลดงบประมาณของประเทศและมีส่วนร่วมในการดูแลผู้เดือดร้อนร่วมกัน




