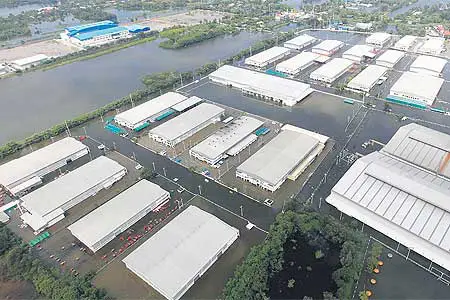


น้ำท่วม..เขย่าประกันทั้งระบบ
ถือเป็นสัญญาณอันตรายต่อความเชื่อมั่นของรัฐบาล และสร้างความหวั่นไหวให้กับนักลงทุนไม่น้อย เมื่อ “ธีระชัย ภูวนาถนรานุบาล” รมว.คลัง ออกมาระบุเองว่า
ถือเป็นสัญญาณอันตรายต่อความเชื่อมั่นของรัฐบาล และสร้างความหวั่นไหวให้กับนักลงทุนไม่น้อย เมื่อ “ธีระชัย ภูวนาถนรานุบาล” รมว.คลัง ออกมาระบุเองว่า
โดย...ทีมข่าวการเงิน
ถือเป็นสัญญาณอันตรายต่อความเชื่อมั่นของรัฐบาล และสร้างความหวั่นไหวให้กับนักลงทุนไม่น้อย เมื่อ “ธีระชัย ภูวนาถนรานุบาล” รมว.คลัง ออกมาระบุเองว่า ผลจากน้ำท่วมใหญ่ที่เกิดขึ้น ทำให้บริษัทประกันภัยยืนยันที่จะไม่รับทำประกันน้ำท่วมอีก โดยเฉพาะโรงงานต่างๆ ที่อยู่ในนิคมอุตสาหกรรม เนื่องจากบริษัทประกันยังไม่มั่นใจต่อแผนการบริหารจัดการน้ำท่วมของรัฐบาล
ประเด็นนี้ ไม่ใช่เรื่องเล็กๆ ที่รัฐบาลจะมองข้ามไม่ได้ เพราะเมื่อผู้ประกอบการต่างๆ ไม่มีบริษัทประกันมาช่วยรับความเสี่ยงที่อาจเกิดขึ้นอีกในอนาคต
บทสุดท้ายนักลงทุนที่นำมาสู่การจ้างงาน การอยู่ดีกินดีของคนในประเทศอาจยอมทิ้งไทยย้ายไปยังประเทศอื่นที่มีความเสี่ยงน้อยกว่าและยังมีบริษัทประกันภัยรับทำประกันอยู่แทน
ถ้าพิจารณาความเสียหายที่สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) รายงานล่าสุดของนิคมอุตสาหกรรม 7 แห่งที่ถูกน้ำท่วม คาดว่าจะมีความเสียหายเพิ่มขึ้นเป็น 1.4 แสนล้านบาท จากเดิมประเมินกันไว้ที่ 1 แสนล้านบาท เนื่องจากระดับน้ำยังคงไม่ลด ทำให้ความเสียหายเพิ่มสูงขึ้น

ขณะที่ความเสียหายต่อทรัพย์สินอื่น เช่น รถยนต์ได้รับความเสียหายแล้ว 2,004 คัน ค่าเสียหาย 211 ล้านบาท ทรัพย์สินอื่น 2,862 รายการ ค่าเสียหาย 5,924 ล้านบาท และเสียชีวิต 58 คน ค่าสินไหมทดแทน 11 ล้านบาท
ความเสียหายที่เกิดขึ้นทั้งหมดนี้ บริษัทประกันภัยของไทยคงไม่มีปัญหาเรื่องการจ่ายค่าสินไหมชดเชยให้ผู้เอาประกันเป็นแน่แท้
เนื่องจากที่ผ่านมาบริษัทประกันภัยไทยก็ได้ส่งงานไปให้บริษัทรับประกันภัยต่อต่างประเทศเป็นผู้รับผิดชอบแทนอยู่แล้ว เพราะด้วยขนาดธุรกิจของบริษัทประกันภัยไทยและฐานะการเงินที่มีอยู่นั้นคงรองรับความเสี่ยงได้ระดับหนึ่งแค่นั้น
เมื่อมีลูกค้าเฉพาะในประเทศไทย ความเสี่ยงจึงกระจุกตัวสูงมากต่างจากบริษัทรับประกันภัยต่อในต่างประเทศที่เป็นศูนย์รวมบริษัทประกันภัยในประเทศต่างๆ ที่ส่งงานมาให้ ความเสี่ยงภัยที่รับไว้จึงกระจายตัวไปประเทศต่างๆ กระจายทุกมุมโลก
เมื่อบวกกับทุนที่มีอยู่จำนวนมหาศาล ที่ผ่านมาบริษัทประกันภัยของไทยจึงส่งงานไปให้บริษัทรับประกันภัยต่อต่างประเทศตลอด โดยเฉพาะลูกค้าที่เป็นองค์กรหรือโรงงานขนาดใหญ่ที่มีทุนประกันเป็นพันล้านเป็นหมื่นล้านบาท
บริษัทรับประกันภัยต่อต่างประเทศ จึงเป็นตัวชี้เป็นชี้ตายให้กับบริษัทประกันภัยของไทย
หากบริษัทรับประกันภัยต่อในต่างประเทศยังคงปฏิเสธที่จะรับงานจากบริษัทประกันภัยของไทย จึงเชื่อได้เลยว่า บริษัทประกันภัยของไทยก็ไม่กล้าที่จะรับงานจากลูกค้าไว้เองเช่นกัน
เพราะหากฝืนรับงานรับความเสี่ยงไว้เองทั้งหมด หากเกิดเหตุขึ้นอีก รับรองได้ว่าแม้จะขายบริษัททิ้ง เงินที่ได้อาจไม่พอที่ต้องจ่ายเป็นค่าสินไหมแน่ แล้วอย่างนี้จะมีบริษัทประกันภัยไทยแห่งไหนกล้ารับเผือกร้อนมาไว้เอง
ดังนั้น เชื่อว่าหลังจากนี้ธุรกิจประกันภัยและผู้ทำประกันภัยเองก็ต้องยอมรับกับการเปลี่ยนแปลงที่จะเกิดขึ้น เมื่อบริษัทรับประกันภัยต่อต่างประเทศเป็นตัวชี้ขาด หาใช่บริษัทประกันภัยของไทยเป็นตัวชี้ขาดไม่
อย่างไรก็ตาม หากมองในแง่ดี การปฏิเสธของบริษัทประกันภัยต่อต่างประเทศที่จะรับประกันภัยในไทย อาจเป็นเพียงคำขู่เบื้องต้นเท่านั้น เพราะยังมีเวลาอีก 2 เดือนที่สัญญาประกันภัยต่อต่างประเทศฉบับใหม่จะเริ่มมีผลบังคับใช้ในวันที่ 1 ม.ค. 2555
ช่วง 2 เดือนที่เหลือจึงเป็นช่วงรัฐบาล ภาคธุรกิจประกันภัยไทย และ คปภ.ต้องหาทางเจรจากับบริษัทรับประกันภัยต่อต่างประเทศให้กลับมารับงานของไทยต่อให้ได้ แม้ต้องแลกกับเงื่อนไขกรมธรรม์ใหม่ที่ต้องให้บริษัทประกันภัยและให้ลูกค้าคนไทยต้องยอมรับความเสี่ยงไว้เองระดับหนึ่งก็ตาม
ทางบริษัทรับประกันภัยต่อต่างประเทศเองก็ได้ส่งสัญญาณผ่านสมาคมประกันวินาศภัยมาแล้วว่า เงื่อนไขกรมธรรม์แบบเดิมๆ ที่ให้บริษัทประกันรับความเสี่ยงไว้เองทั้งหมด คงจะไม่มีอีกแล้ว
หากบริษัทประกันภัยต่อต่างประเทศตัดสินใจยังคงรับงานจากไทยอยู่ ก็ต้องกำหนดค่าเบี้ยประกันใหม่ให้เหมาะสมกับพื้นที่เสี่ยง พื้นที่ไหนเสี่ยงน้ำท่วมบ่อยหรือทุกปีก็ต้องขึ้นค่าเบี้ยแน่
พื้นที่ไหนไม่ค่อยถูกน้ำท่วมเบี้ยจ่ายก็จะถูกลงมาก
หรือไม่ก็ต้องจำกัดปริมาณความเสี่ยงที่รับได้จากภัยธรรมชาติเมื่อเทียบกับเบี้ยประกัน จากที่เปิดเพดานรับความเสี่ยงไว้สูงมาก เช่น เหตุการณ์ต่อหนึ่งความเสียหาย ที่ในอดีตจะจำกัดค่าสินไหมภัยจากน้ำท่วมเท่ากับทุนประกันอัคคีภัย
เช่น ประกันอัคคีภัยทำทุนประกันไว้ 100 ล้านบาท เมื่อถูกน้ำท่วมก็มีทุนประกันที่ 100 ล้านบาทเช่นกัน แต่เงื่อนไขใหม่อาจลดความเสียหายจากน้ำท่วมแค่ครึ่งหนึ่งของทุนประกันอัคคีภัย จากที่เคยได้ 100 ล้านบาท ก็เหลือแค่ 50 ล้านบาท
เท่ากับว่าผู้ทำประกันเองก็ต้องยอมควักค่าเสียหายส่วนแรกเองออกไปก่อน หากถึงเกณฑ์ที่บริษัทประกันภัยกำหนดไว้แล้ว บริษัทประกันภัยถึงจะเข้ามาจ่ายค่าสินไหมส่วนที่เกินให้ นี่คือภัยที่จะตามมาจากการจัดการภัยธรรมชาติที่ไร้ประสิทธิภาพ
ขณะที่ คปภ.เองก็ไม่ควรทำตัวเองเป็นลูกไล่ของบริษัทประกัน เมื่อบริษัทประกันบอกว่าช่วงนี้ไม่รับงานประกันน้ำท่วมทุกกรณี ก็ยอมให้เขาชี้นิ้วตามใจชอบ ซึ่งหากเป็นลูกค้าใหม่ที่ยังไม่เคยทำประกันน้ำท่วมเลย ก็คงไม่ว่ากัน
แต่หากเป็นลูกค้าเก่าที่เคยทำประกันน้ำท่วมไว้อยู่แล้ว เมื่อถึงเวลาต่ออายุประกัน คปภ.ก็ควรไล่บี้ให้บริษัทประกันทำสัญญาต่อให้ได้ จะปล่อยให้บริษัทประกันรับผิดชอบแต่ฝ่ายเดียวก็คงจะไม่ได้ ไม่ใช่เวลาเกิดเหตุขึ้นต้องจ่ายค่าสินไหมเยอะ ก็ทิ้งลูกค้าไม่สนใจไยดี แล้วอย่างนี้จะขึ้นชื่อว่าเป็นบริษัทประกันที่ทำธุรกิจรับความเสี่ยงได้อย่างไร
ฟากรัฐบาลเองก็ต้องสร้างความเชื่อมั่นให้บริษัทรับประกันภัยต่อและนักลงทุนทั้งหลายเห็นว่า เหตุการณ์น้ำท่วมเช่นนี้จะไม่เกิดขึ้นอีก การทำโครงการต่างๆ ให้เป็นรูปธรรมโดยเร็วที่สุดจึงเป็นสิ่งจำเป็นอย่างยิ่ง ไม่ว่าจะเป็นระบบป้องกันภัยพิบัติขนาดใหญ่ หรือแผนการฟื้นฟูประเทศให้กลับมาดังเดิม ไม่เช่นนั้นพังกันทั้งประเทศ
เพราะไม่เพียงแต่สร้างความเชื่อมั่นให้กับนักลงทุนต่างประเทศเท่านั้น แม้แต่ขวัญกำลังใจของคนไทยที่ได้รับผลกระทบจากน้ำท่วมก็ต้องเรียกคืนกลับมาให้ได้ ซึ่งหากทำไม่ได้ รัฐบาลเองก็ไม่มีความชอบธรรมที่อยู่บริหารประเทศต่อไปเช่นกัน
น้ำท่วมใหญ่ครั้งนี้ ไม่เพียงแต่ซัดบ้านเรือน ไร่ สวน ท้องนา และโรงงานต่างๆ ให้ได้รับความบอบช้ำเท่านั้น แต่ยังซัดแรงมาถึงธุรกิจประกันภัยของไทยทั้งระบบ ให้ต้องมีการเปลี่ยนแปลงขนานใหญ่ เพื่อรองรับเหตุการณ์ภัยพิบัติและความเสี่ยงที่อาจเกิดขึ้นอีกในอนาคต