
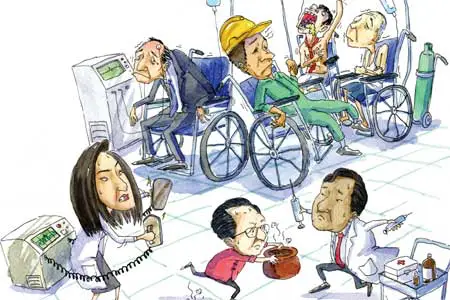


มาตรการฟื้นฟูติดหล่ม บริหารน้ำท่วมล้มเหลว
ความพยายามในการเร่งออกมาตรการฟื้นฟูภาคส่วนต่างๆ ที่ได้รับความเสียหายจากวิกฤตน้ำท่วม
โดย...ทีมข่าวการเงิน
ความพยายามในการเร่งออกมาตรการฟื้นฟูภาคส่วนต่างๆ ที่ได้รับความเสียหายจากวิกฤตน้ำท่วม ต้องถือว่ารัฐบาลยิ่งลักษณ์ ชินวัตร ตั้งใจจะแก้ปัญหาให้ครอบคลุม เพื่อชุบชีวิตประชาชน ผู้ประกอบการรายเล็กยันรายใหญ่ ให้พ้นจากน้ำท่วมหัว ลุกขึ้นมาเดินหน้าต่อไป
อย่างไรก็ดี หากพิจารณาลงไปในรายละเอียดของมาตรการชุดใหญ่ ที่คณะรัฐมนตรี (ครม.) คลอดออกมาล่าสุด ยังพบเห็นว่ามีจุดแข็ง จุดอ่อน ข้อด้อย ข้อเสีย ที่ยังต้องตัดแต่งอีกหลายยกถึงจะเข้าที่เข้าทาง กลายเป็นยาดีรักษาคนไข้ให้หายขาดจากโรค
หากพิจารณารายละเอียดของมาตรการฟื้นฟูที่ออกมาจะพบว่าเป็นเรื่องของการอัดสินเชื่อสภาพคล่องเพียงอย่างเดียว วงเงินสูงลิ่วถึง 3.25 แสนล้านบาท
แต่ก็ยังไม่ตรงใจกับนักลงทุนรายเล็ก รายใหญ่เท่าไหร่นัก เพราะต้องการให้ภาครัฐออกมาตรการทางภาษีชุดใหญ่ออกมาช่วยด้วย ซึ่งจะเห็นผลได้เร็วกว่า โดยเฉพาะอุตสาหกรรมต่างๆ ที่ต้องนำเข้าวัตถุดิบชิ้นส่วนเครื่องจักรต่างประเทศ
การอัดสินเชื่อของรัฐบาล 3 กลุ่ม ในกลุ่มแรก เป็นผู้ประกอบการขนาดใหญ่วงเงินสินเชื่อ 6.5 หมื่นล้านบาท โดยรัฐบาลจะเจรจากับธนาคารเพื่อความร่วมมือระหว่างประเทศของญี่ปุ่น (เจบิก) และธนาคารพาณิชย์ในไทย เป็นผู้ปล่อยกู้ให้ผู้ประกอบการทั้งในและต่างประเทศ และทั้งในและนอกนิคมอุตสาหกรรม
มาตรการนี้ผู้ประกอบการได้ออกมาวิจารณ์ว่า รัฐได้ตีฆ้องร้องป่าว ให้เห็นแค่ภาพว่า เป็นตัวเลขช่วยเหลือก้อนโต

แต่ในทางปฏิบัติจริงพบว่า ธนาคารพาณิชย์กลับพิจารณาการปล่อยกู้ที่เข้มงวดกวดขันมาก เพราะไม่มั่นใจว่าผู้ประกอบการที่กู้เงินไปแล้วจะดำเนินกิจการได้เหมือนเดิมหรือไม่ และอนาคตจะเป็นหนี้เสียหรือเปล่า
ขณะเดียวกันไม่ใช่ผู้ประกอบการเท่านั้นที่ขวัญผวากับน้ำท่วม สถาบันการเงินอกสั่นขวัญแขวนไม่แพ้กัน สินเชื่อที่ปล่อยให้ภาคอุตสาหกรรมรวมแสนล้านบาท จมน้ำเสี่ยงเป็นหนี้เสียในช่วงข้ามคืน
ที่สำคัญการรับมือบริหารวิกฤตน้ำท่วมของรัฐบาล ในสายตาของนักลงทุนและสถาบันการเงิน ต้องถือว่า สอบตก
เพราะถึงขณะนี้วิกฤตน้ำท่วมก็ยังไม่มีทีท่าสิ้นสุด และยิ่งเพิ่มทวีความรุนแรงมากขึ้น
จากท่วมบ้านเรือนเกษตรกร มาท่วมนิคมอุตสาหกรรม และกำลังท่วมทะลักใส่กรุงเทพฯ เมืองหลวงที่เป็นหัวใจเศรษฐกิจของประเทศ
เมื่อเป็นเช่นนี้ ไม่ว่าผู้ประกอบการ และสถาบันการเงิน ก็ขวัญหนีดีฝ่อไม่ได้ว่า ถึงปีหน้าเกิดประวัติศาสตร์ซ้ำรอยเหมือนกับที่รัฐบาลยืนยันว่า “เอาอยู่ น้ำไม่ท่วม”
แต่ปรากฏว่า ในทุกพื้นที่ที่รัฐบาลยืนยันจมหายอยู่ใต้บาดาลหมด ผู้ประกอบการก็หมดตัว เพราะของเก่าก็จมน้ำ ของใหม่ที่กู้เงินมายังไม่ได้ผลิตก็หนี้ท่วมหัว
ขณะที่สถาบันการเงินก็สยองหนี้เก่าไม่ได้คืน หนี้ใหม่น้ำท่วมไหลหายไปอีก ก็หนี้เสียท่วมแบงก์เหมือนกัน
ดังนั้น ในการปล่อยกู้ของสถาบันการเงินถึงต้องคิดหนัก ลำพังฐานะความสามารถของนักลงทุนไม่หวั่นใดๆ แต่เรื่องรับมือวิกฤตของรัฐบาลทำให้อดเสียวไม่ได้
ยังมีในส่วนของบริษัทประกันภัย ที่หนาวร้อนการรับมือน้ำท่วมของรัฐบาลในครั้งนี้ ชนิดเรียกขวัญไม่กลับ เพราะผู้ประกอบการในนิคมอุตสาหกรรมเสียหายไปแล้ว 1.4 แสนล้านบาท แทบจะทำให้บริษัทประกันภัยล้มทั้งยืน
และมีสัญญาณว่าจะไม่รับประกันภัยน้ำท่วม หากรัฐบาลไม่มีความชัดเจนในการบริหารจัดการน้ำท่วมในอนาคต
นอกจากนี้ เมื่อผ่าวงเงินสินเชื่อผู้ประกอบการรายใหญ่ 6.5 หมื่นล้านบาท รัฐบาลหั่นออกมา 1.5 หมื่นล้านบาท ให้เป็นวงเงินสินเชื่อเพื่อพัฒนาระบบการป้องกันนิคมอุตสาหกรรม โดยให้นิคมอุตสาหกรรมแต่ละแห่งกู้เพื่อวางแนวกั้นน้ำให้ทันฤดูฝนปีหน้า
ผู้ประกอบการและสถาบันการเงินเห็นสินเชื่อนี้ปุ๊บก็ใจไม่ค่อยดีเหมือนกัน เพราะหากจะคิดในแง่ดีก็มองได้ว่ารัฐบาลมองไกลให้ผู้ประกอบการเตรียมพร้อม
แต่มองในแง่ร้ายก็อดคิดไม่ได้ว่ารัฐบาลเหมือนส่งสัญญาณว่า น้ำท่วมปีหน้าอาจจะเอาไม่อยู่ ปล่อยให้เอกชนป้องกันตัวเองไว้ดีกว่าพึ่งรัฐบาลอย่างเดียว ทุกคนจึงร้องว่า เสียววุ้ย
สำหรับการปล่อยสินเชื่อฟื้นฟู กลุ่ม 2 เป็นผู้ประกอบการขนาดกลางและขนาดย่อม (เอสเอ็มอี) 1.7 แสนล้านบาท แยกให้ธนาคารพาณิชย์เป็นผู้ปล่อยกู้ 1.2 แสนล้านบาท โดยให้บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) ค้ำประกันไม่ให้เกิดหนี้เสีย 30% ของวงเงินกู้ โดยเปิดทางให้ธนาคารพาณิชย์คิดดอกเบี้ยพิเศษ 3% เป็นเวลา 3 ปี
นอกจากนี้ยังมีส่วนที่รัฐบาลให้ธนาคารออมสิน และสำนักงานประกันสังคม นำเงินอีก 3 หมื่นล้านบาท ไปฝากไว้กับธนาคารพาณิชย์ในอัตราดอกเบี้ยต่ำ 0.01% เป็นเวลา 3 ปี เพื่อให้ธนาคารพาณิชย์ไปปล่อยต่อ
มาตรการส่วนที่ 2 ถือว่ารัฐบาลให้ความสำคัญอย่างมาก มีวงเงินสินเชื่อมากกว่าผู้ประกอบการรายใหญ่ มีการค้ำประกันเพื่อลดความเสี่ยงของธนาคารปล่อยกู้มากขึ้น รวมถึงหาเงินทุนดอกเบี้ยต่ำให้ธนาคารพาณิชย์ อาจดูว่าทำให้ผู้ประกอบการเอสเอ็มอีได้ประโยชน์
แต่อย่างไรก็ตาม ปัญหาของลูกหนี้เอสเอ็มอีก็ไม่น่าจะต่างกับรายใหญ่ เรื่องความกังวลของสถาบันการเงินที่กลัวจะเกิดหนี้เสียหากผู้ประกอบการเจอน้ำท่วมในอนาคตอีก
แม้ว่าเป็นเงินไม่มาก แต่หากเสียหาย ตายหมู่เหมือนครั้งนี้ ก็เป็นเงินจำนวนไม่น้อยเช่นกัน อย่าลืมว่าเอสเอ็มอีที่กำลังก่อร่างสร้างตัวนั้นมีต้นทุนในการดำเนินการที่สูงกว่ารายใหญ่ และต้องการกระแสเงินสดมาหล่อเลี้ยงกิจการที่ยาวกว่า มากกว่า
ประการต่อมาเอกชนต่างวิตกกังวลว่า การที่ดึงธนาคารพาณิชย์มาปล่อยกู้นั้น รัฐบาลประกันได้อย่างไรว่าใครจะปล่อยกู้ตามเกณฑ์กำหนด เพราะธนาคารเป็นผู้แบกรับความเสี่ยงเอง
ประการต่อมาที่เป็นปัญหาใหญ่ และรัฐบาลยิ่งลักษณ์ยังมองไม่เห็น คือ น้ำท่วมใหญ่ครั้งนี้ไม่เพียงแต่ฉุดเอาบริษัทรายใหญ่ที่อยู่ในนิคมอุตสาหกรรม นอกนิคมอุตสาหกรรมเท่านั้นที่สำลักน้ำปางตาย
แม้แต่บริษัทผู้ผลิตที่อยู่ข้างนอกและไม่ถูกน้ำท่วมก็สาหัส เพราะระบบการผลิตในภาคอุตสาหกรรมของไทยนั้นก้าวผ่านความเป็นสินค้าอย่างเดียว แต่กลายเป็นเครือข่าย เป็นซัพพลายเชน ผู้ผลิตยักษ์ใหญ่ 1 ราย เป็นเพียงผู้คิดค้น และประกอบ แต่มีเครือข่ายผู้ผลิตวัสดุ อุปกรณ์ ชิ้นส่วนกระจายอยู่ในหลากหลายพื้นที่จำนวนมาก
เมื่อยักษ์ใหญ่จมน้ำ ผู้ผลิตรายเล็ก รายย่อย ที่เป็นซัพพลายเชน ก็เดี้ยง ผลิตสินค้าก็ไม่ได้ เพราะวัตถุดิบหาย ขายสินค้าก็ไม่ได้ เพราะแม้จะผลิตได้แต่ขายให้กับคู่ค้าไม่ได้จึงมีแต่ตายกับตาย
สำหรับสินเชื่อฟื้นฟูกลุ่มที่ 3 เป็นผู้ประกอบการ พ่อค้า แม่ค้า และประชาชน 9 หมื่นล้านบาท ครม.มอบหมายให้ธนาคารออมสิน ธนาคารเพื่อการเกษตรกรและสหกรณ์การเกษตร (ธ.ก.ส.) และธนาคารอาคารสงเคราะห์ (ธอส.) เป็นผู้ดำเนินการ
และเป็นเรื่องรัฐบาลต้องเข้าไปช่วยคนรากหญ้า ที่ถือว่าได้รับความเดือดร้อนมากที่สุดในครั้งนี้
แต่ทว่า การที่ปัญหาน้ำท่วมยังยืดเยื้อคาดว่าอีกเป็นเดือนทำให้การเข้าไปช่วยเหลือคนรากหญ้ายังทำได้ยาก หรือทำไม่ได้ ส่งผลทำให้คนฐานรากยังไม่มีอาชีพ ไม่มีรายได้ และอาจเป็นปัญหาตามมาไม่สามารถกู้เงินจากสถาบันการเงินได้
จากมาตรการที่รัฐบาลออกมา ทางผู้ประกอบการก็มีความกังวลไม่ใช่น้อย โดยเฉพาะการปล่อยกู้ของธนาคารพาณิชย์ที่ล่าช้า หรือแม้แต่การปล่อยกู้ของเจบิก ที่ปล่อยกู้เป็นเงินเยนเท่านั้น ไม่ได้เป็นเงินบาท ทำให้ผู้ประกอบการมีความเสี่ยงจากอัตราแลกเปลี่ยน
แต่สิ่งที่ผู้ประกอบการกังวลมากกว่า คือ รัฐจะทำอย่างไรเพื่อฟื้นฟูให้ผู้ประกอบการในนิคมอุตสาหกรรมที่จมอยู่ใต้น้ำกลับมาผลิตได้เหมือนเดิม
รวมถึงให้บริษัทประกันภัยรับทำประกันต่อ โดยรัฐบาลต้องทำให้บริษัทประกันมั่นใจว่าจะไม่มีน้ำท่วมอย่างนี้อีก เรื่องที่รัฐบาลย้ำว่ามีแผนระยะยาวเรื่องการบริหารน้ำก็ต้องให้เห็นผล
ไม่เช่นนั้นเห็นทีการฟื้นฟูจะล้มลุกคลุกคลานตั้งไข่ไม่ได้เสียที
เพราะสิ่งที่เป็นปัญหาใหญ่ ไม่ใช่เรื่องสินเชื่อน้อยไป มีไม่พอ แต่ปัญหาอยู่ที่ว่าตอนนี้ทุกฝ่ายไม่เชื่อมั่นว่ารัฐบาลในการฝ่าวิกฤตน้ำท่วมที่เกิดขึ้นอยู่ในขณะนี้ และที่จะเกิดขึ้นใหม่ในอนาคต ซึ่งว่าไปแล้วเป็นเวลาสั้นนิดเดียว ก็ต้องมานั่งลุ้นกันว่าประวัติศาสตร์จะซ้ำรอยหรือไม่ ส่งผลให้มาตรการต่างๆ นานาของรัฐบาลที่ออกมาจึงติดๆ ขัดๆ ออกมามากก็เหมือนไม่มี เพราะไม่เกิดผลในทางปฏิบัติ
ตราบใดที่รัฐบาลยังเรียกศรัทธาการบริหารวิกฤตน้ำท่วมกลับมาไม่ได้ การออกมาตรการอะไรออกมาก็จะติดหล่ม จมโคลน น้ำท่วมหายไปหมดเช่นนี้ตลอดไป




