


ส่งเสริมประกอบกิจการ ในรูปนิติบุคคล
คณะรัฐมนตรีได้เห็นชอบมาตรการภาษี เพื่อส่งเสริมให้บุคคลธรรมดาประกอบธุรกิจในรูปแบบของนิติบุคคล
โดย...เบญจมาศ กุลกัตติมาส เคพีเอ็มจี ประเทศไทย
คณะรัฐมนตรีได้เห็นชอบมาตรการภาษี เพื่อส่งเสริมให้บุคคลธรรมดาประกอบธุรกิจในรูปแบบของนิติบุคคล โดยมีวัตถุประสงค์ที่จะเป็นการขยายฐานภาษีอย่างยั่งยืนในระยะยาว เนื่องจากมาตรการดังกล่าวจะทำให้ผู้ประกอบธุรกิจต้องจัดทำบัญชีและเอกสารประกอบการลงบัญชีที่เป็นไปตามมาตรฐานสากล ซึ่งจะยังผลให้กรมสรรพากรสามารถตรวจสอบธุรกรรมต่างๆ ได้ง่ายกว่า
กรมสรรพากร คาดว่าจะมีผู้ประกอบการนิติบุคคลเพิ่มขึ้น 2.5 แสนราย ทำให้รัฐมีรายได้จากการจัดเก็บภาษีเพิ่มขึ้นปีละ 4,200 ล้านบาท สาระสำคัญของมาตรการดังกล่าว รวมถึงการกำหนดอัตราการหักค่าใช้จ่ายแบบเหมาสำหรับเงินได้ตามมาตรา 40(7)(รายได้จากการรับเหมา) และ (8) (รายได้จากการค้า) แห่งประมวลรัษฎากรให้ลดลงเหลือ 60% เริ่มตั้งแต่วันที่ 1 ม.ค. 2560 และยกเว้นภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์
สำหรับการโอนทรัพย์สินที่บุคคลธรรมดาโอนให้กับบริษัทที่จัดตั้งใหม่เพื่อใช้เป็นทุนเริ่มต้นในนิติบุคคล มีผลตั้งแต่วันนี้จนถึงวันที่ 31 ธ.ค. 2560 นอกจากนี้บริษัทที่มีทุนชำระแล้วไม่เกิน 5 ล้านบาท และมีรายได้ไม่เกิน 30 ล้านบาทในวันสุดท้ายของรอบบัญชี สามารถนำรายจ่ายที่เกิดจากการจดทะเบียนจัดตั้งบริษัทใหม่ ค่าทำบัญชี และค่าสอบบัญชี มาหักเป็นรายจ่ายได้สองเท่า เป็นเวลาห้ารอบบัญชี และกระทรวงมหาดไทยจะลดค่าธรรมเนียมการโอนอสังหาริมทรัพย์ และห้องชุดของผู้ถือหุ้นเพื่อชำระค่าหุ้นให้แก่นิติบุคคลที่จัดตั้งใหม่ตามมาตรการนี้ จาก 2% เหลือ 0.01%
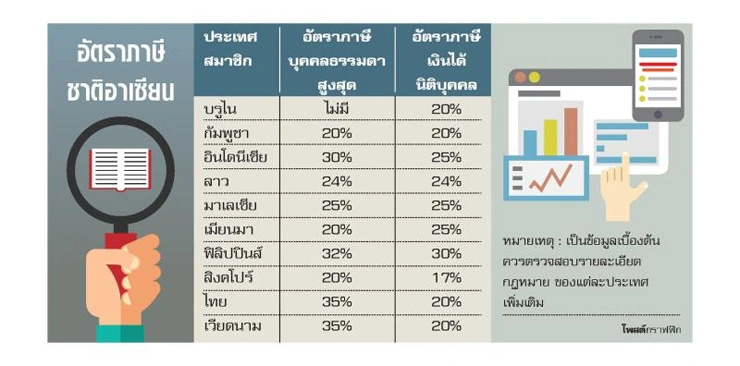
เมื่อดูอัตราภาษีเงินได้ ในประเทศสมาชิกอาเซียนส่วนใหญ่ ก็จะเป็นไปในทิศทางเดียวกัน กล่าวคือ อัตราภาษีเงินได้นิติบุคคล ไม่เกินอัตราสูงสุดของอัตราภาษีบุคคลธรรมดา ในส่วนของภาษีทางอ้อมอื่นๆ เช่น ภาษีมูลค่าเพิ่มไม่มีความแตกต่าง ไม่ว่าจะประกอบกิจการในนามบุคคลธรรมดาหรือในนามของนิติบุคคล แต่ที่เป็นภาระเพิ่มเติมก็คือภาษีหัก ณ ที่จ่าย เนื่องจากไทยมีรายการที่นิติบุคคลต้องหักภาษีเมื่อมีการจ่ายค่าใช้จ่ายทั้งในและต่างประเทศอยู่หลายรายการ ในส่วนนี้จึงเป็นภาระหน้าที่ที่กิจการจะต้องดำเนินการให้ถูกต้อง เพราะหากไม่ได้หักภาษีหรือหักผิด ตัวกิจการเองก็จะถูกเรียกเก็บค่าภาษีที่ไม่ได้หักหรือหักขาด รวมทั้งเงินเพิ่มได้ เรื่องนี้จึงเป็นเรื่องหนึ่งที่กิจการต้องศึกษาและทำความเข้าใจหากจะเปลี่ยนเป็นนิติบุคคล
อย่างไรก็ดี อาจจะมีปัจจัยอื่นในการพิจารณานอกเหนือจากเรื่องของภาษี เช่น ความน่าเชื่อถือ โดยทั่วไปการเป็นนิติบุคคลซึ่งต้องมีการจดทะเบียนกับทั้งกระทรวงพาณิชย์และกรมสรรพากร ย่อมทำให้ลูกค้าเกิดความเชื่อถือได้ในระดับหนึ่ง โดยเฉพาะหากกิจการมีความประสงค์จะขยายกิจการโดยใช้โอกาสของเออีซี ในการขยายฐานลูกค้าการประกอบธุรกิจในรูปของนิติบุคคลน่าจะได้รับโอกาสที่ดีกว่าการทำกิจการในรูปบุคคลธรรมดา ในอาเซียนเองก็มีหลายประเทศที่ให้สิทธิประโยชน์ทางภาษีเพิ่มเติมแก่นิติบุคคล เช่น อัตราภาษีเงินได้ที่ลดลงกรณีเป็นกิจการขนาดย่อมตามกฎหมายของประเทศนั้นๆ หรือ การให้หักค่าใช้จ่ายได้มากขึ้น เช่น ถ้ามีค่าใช้จ่ายการวิจัยพัฒนา
หากเลือกประกอบกิจการในรูปนิติบุคคลแล้วกิจการควรจะต้องจัดให้มีระบบที่เหมาะสมในการจัดทำบัญชี รวมถึงการจัดทำและจัดเก็บเอกสารประกอบการลงบัญชีต่างๆ เพราะเหตุที่กรมสรรพากรสนับสนุนให้ประกอบกิจการเป็นนิติบุคคลนั้น ก็จะช่วยให้เพิ่มผู้เสียภาษีในระบบและสามารถตรวจสอบและเข้าถึงได้ง่ายกว่ากรณีการประกอบกิจการในรูปบุคคลธรรมดา




