
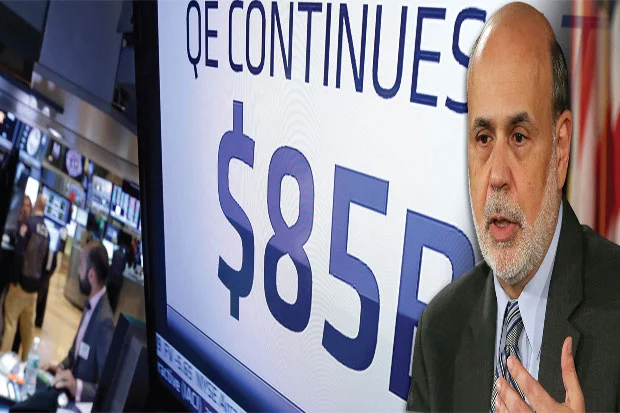


มะกันส่อสำลักคิวอียิ่งใช้ยิ่งเข้าตัวเอง
ภาพรวมของเศรษฐกิจสหรัฐที่ไม่สามารถบ่งบอกได้แน่ชัดว่าดีหรือร้าย กลายเป็นข้อจำกัดสำคัญที่ผลักดันให้ธนาคารกลางสหรัฐ (เฟด)
โดย...นงลักษณ์ อัจนปัญญา
ภาพรวมของเศรษฐกิจสหรัฐที่ไม่สามารถบ่งบอกได้แน่ชัดว่าดีหรือร้าย กลายเป็นข้อจำกัดสำคัญที่ผลักดันให้ธนาคารกลางสหรัฐ (เฟด) ต้องคงมาตรการผ่อนคลายทางการเงินเชิงปริมาณ (คิวอี) รอบที่ 3 ต่อไป ภายใต้เงื่อนไขเดิมว่าจะยุติก็ต่อเมื่อดัชนีชี้วัดการเติบโตทางเศรษฐกิจต่างๆ ของประเทศปรับตัวได้ดีและแข็งแกร่งมั่นคงมากกว่าในปัจจุบัน
อัตราการว่างงานของสหรัฐในขณะนี้อยู่ที่ 7.2% แต่อัตราการทำงานของวัยแรงงานอายุตั้งแต่ 16 ปีขึ้นไปกลับอยู่ที่ 63% ซึ่งเป็นตัวเลขที่ต่ำที่สุดนับตั้งแต่ปี 2521 ขณะที่ตัวเลขการจ้างงานในช่วง 12 เดือนที่ผ่านมา เฉลี่ยอยู่ที่ 1.85 แสนตำแหน่ง ซึ่งนักวิเคราะห์ รวมถึงเฟดเองเห็นตรงกันว่ายังไม่เพียงพอต่อการยืนยันว่าสหรัฐฟื้นตัวมั่นคงดี
ด้านตลาดอสังหาริมทรัพย์ หนึ่งในทรัพย์สินที่สำคัญที่สุดของประชาชนสหรัฐ รายงานจากสมาคมนายหน้าอสังหาริมทรัพย์แห่งชาติของสหรัฐ (เอ็นเออาร์) เมื่อต้นสัปดาห์ ชี้ให้เห็นว่าดัชนีการทำสัญญาขายบ้านที่รอปิดการขาย ร่วงแตะสถิติต่ำสุดในรอบเกือบ 3 ปีในเดือน ก.ย. และทำสถิติลดลงเป็นเดือนที่ 4 ติดต่อกัน แถมตลาดบ้านโดยรวมในสหรัฐยังมีแนวโน้มปรับตัวลดลงอย่างต่อเนื่อง
เรียกได้ว่า เพียงแค่ข้อมูลข้างต้นซึ่งยังไม่นับรวมปัจจัยกระทบอื่นๆ ที่มีผลต่อการเติบโต โดยเฉพาะอย่างยิ่ง ความไม่แน่นอนจากความขัดแย้งทางการเมืองที่รุนแรงถึงขั้นทำให้มีการปิดหน่วยงานรัฐ และปัญหาเพดานหนี้ ก็เพียงพอแล้วที่จะทำให้เฟดเปลี่ยนใจไม่ชะลอการใช้คิวอีตามที่เคยเกริ่นไว้เมื่อไม่กี่เดือนก่อนหน้า
อย่างไรก็ตาม แม้จะมีเหตุผลที่เข้าใจได้มาอธิบายการเดินหน้าใช้คิวอี แต่กระนั้นก็ไม่ได้หมายความว่าทางเลือกของเฟดในครั้งนี้จะปลอดภัยไร้ปัญหา
ตรงกันข้าม การยืดอายุงานคิวอีให้ยาวนานต่อไปจนดูเหมือนไม่มีวันสิ้นสุดนี้ กลับจะยิ่งเป็นอันตรายร้ายแรงต่อเศรษฐกิจของสหรัฐ ที่นักวิเคราะห์ส่วนหนึ่งลงความเห็นว่ารุนแรงถึงขั้นก่อให้เกิดวิกฤตกับประเทศมหาอำนาจแห่งนี้อีกระลอกได้ไม่ยาก
อันตรายแรกสุดก็คือตัวงบดุลของเฟดที่จะส่งผลกระเทือนถึงศักยภาพ และความสามารถในการรับมือกับวิกฤตเศรษฐกิจอื่นๆ ในอนาคต ขณะที่ อันตรายตัวที่สองคือส่วนต่างอัตราดอกเบี้ยที่ปรับสูงขึ้นแบบฉับพลันเมื่อเฟดประกาศยุติมาตรการคิวอี โดยเฉพาะอัตราดอกเบี้ยในหลักทรัพย์ที่มีสินเชื่อจำนองบ้านเป็นหลักค้ำประกัน (เอ็มบีเอส)
ทั้งนี้ ภายใต้นโยบายคิวอีรอบ 3 ซึ่งประกาศใช้เมื่อเดือน ก.ย.ปี 2555 เฟดทุ่มเงินสูงถึงเดือนละ 8.5 หมื่นล้านเหรียญสหรัฐเพื่อซื้อคืนพันธบัตรรัฐบาลสหรัฐ และตราสารเอ็มบีเอส โดยจนถึงขณะนี้เฟดใช้เงินไปแล้วกว่า 1 ล้านล้านเหรียญสหรัฐ ขณะที่ สถาบันแคปปิตอล อีโคโนมิกส์ ประเมินว่า การขยายคิวอีต่อเนื่องไปจนถึงไตรมาสแรกของปีหน้า จะทำให้คิวอี 3 เป็นครั้งที่สหรัฐใช้เงินซื้อคืนพันธบัตรมากที่สุด หลังจากที่เฟดเคยอัดฉีดคิวอีระลอกแรกไป 1.5 ล้านล้านเหรียญสหรัฐ (ราว 48 ล้านล้านบาท) ในปี 2551 และระลอกสองอีกราว 6 แสนล้านเหรียญสหรัฐ (ราว 19.2 ล้านล้านบาท) ในปี 2553
แนวโน้มที่จะต้องใช้คิวอี 3 นานไปจนถึงช่วงต้นปีหน้าทำให้นักวิเคราะห์คาดการณ์ว่าบัญชีงบดุลของเฟดน่าจะมีโอกาสสั่งสมพุ่งทะลุถึง 4 ล้านล้านเหรียญสหรัฐ (ราว 128 ล้านล้านบาท) และต้องใช้เวลานานถึงราวกลางปี 2562-2564 กว่าที่เฟดจะสามารถหารายได้และปรับงบดุลให้กลับมาอยู่ในระดับที่สมดุลอีกครั้ง
เจมส์ ดี. ฮามิลตัน ศาสตราจารย์ด้านเศรษฐศาสตร์ แห่งมหาวิทยาลัยแคลิฟอร์เนียในซานดิเอโก กล่าวผ่านลอสแองเจลิส ไทมส์ว่า สินทรัพย์ข้างต้นนี้หมายรวมถึงปริมาณหนี้ด้วย ดังนั้น ความไม่สมดุลของบัญชีงบดุล จึงตีความหมายได้กว้างๆ ว่า เฟดมีปริมาณหนี้มากกว่ารายได้ เพราะฉะนั้น ยิ่งเฟดซื้อพันธบัตรมากเท่าไร เฟดก็จะยิ่งมีปริมาณสินทรัพย์และหนี้พอกพูนมากขึ้นเท่านั้น ซึ่งจะยิ่งเสี่ยงให้เฟดต้องเผชิญหน้ากับภาวะขาดทุนในปริมาณมหาศาลมากยิ่งขึ้นในช่วงเวลาที่ไม่มีคิวอีอีกต่อไป
ด้วยเงื่อนไขข้างต้นทำให้หากเฟดไม่รีบปรับนโยบายการเงินให้กลับมาเป็นปกติในเร็ววัน นักวิเคราะห์ส่วนใหญ่เห็นตรงกันว่า เฟดอาจไม่เหลือทางเลือกอื่นนอกจากต้องใช้คิวอีต่อไปอย่างไม่มีวันจบสิ้น ขณะเดียวกัน การที่เฟดไม่สามารถปรับงบดุลให้สมดุลยังส่งผลต่อความสามารถของเฟดในการต่อสู้กับวิกฤตเศรษฐกิจอื่นๆ ที่อาจเกิดขึ้นในอนาคต
อันตรายอีกประการหนึ่งของการเดินหน้าใช้คิวอีต่อก็คือความเสี่ยงเนื่องด้วยอัตราดอกเบี้ย
ต้องเข้าใจก่อนว่ามาตรการผ่อนคลายเชิงปริมาณนี้ส่งผลรวมถึงการกดอัตราดอกเบี้ยให้อยู่ในระดับต่ำ ซึ่งที่ผ่านมา เฟดมักจะปรับอัตราดอกเบี้ยกู้ยืมระยะสั้นที่ภาคธนาคารใช้เป็นเกณฑ์ในการกู้ยืมชั่วข้ามคืน แต่การเริ่มใช้คิวอี ทำให้เฟดมุ่งเป้าไปที่การจำกัดอัตราดอกเบี้ยกู้ยืมระยะยาว เช่น พันธบัตรรัฐบาล และตราสารหนี้ที่มีสินเชื่อจำนองบ้านเป็นหลักทรัพย์ค้ำประกัน (เอ็มบีเอส) ให้อยู่ในระดับต่ำผิดปกติ เพื่อมุ่งจูงใจให้ธนาคารปล่อยเงินเข้าระบบ เพิ่มกิจกรรมทางเศรษฐกิจ กระตุ้นการเติบโต
อย่างไรก็ตาม แม้เฟดจะทำให้อัตราดอกเบี้ยกู้ยืมต่ำติดศูนย์มาตั้งแต่ปี 2551 แต่ทว่าผลลัพธ์กลับไม่เป็นไปตามที่คาดไว้ เพราะเศรษฐกิจสหรัฐยังคงชะงัก ขณะที่รายงานจากสถาบันแคปิตอล อีโคโนมิกส์ ระบุชัดว่า เงินที่เฟดหวังอัดฉีดเข้าระบบไม่ได้ไหลไปสู่ภาคเศรษฐกิจที่แท้จริงเท่าที่ควร โดยนับตั้งแต่เดือน ก.ย. 2555 พบปริมาณเงินหมุนเวียนในระบบเศรษฐกิจสหรัฐเพิ่มเพียง 8 หมื่นล้านเหรียญสหรัฐ (ราว 2.56 ล้านล้านบาท) สวนทางกับทุนสำรองของธนาคารพาณิชย์ต่างๆ ที่เพิ่มขึ้นถึงราว 8 แสนล้านเหรียญสหรัฐ (ราว 25.6 ล้านล้านบาท)
มาร์วิน กู๊ดเฟรนด์ ศาสตราจารย์ด้านเศรษฐศาสตร์ มหาวิทยาลัยคาร์เนกี เมลลอน กล่าวว่า ตัวที่น่าวิตกอย่างจริงจังก็คือการซื้อคืนพันธบัตรเอ็มบีเอสมูลค่า 4.5 หมื่นล้านเหรียญสหรัฐต่อเดือน ในช่วงคิวอี 3 เนื่องจากการที่เฟดรับซื้อสินทรัพย์ดังกล่าวส่งผลให้อัตราผลตอบแทนต่ำเพราะความเสี่ยงของพันธบัตรเอ็มบีเอสมีน้อย และทำให้ราคาพันธบัตรประเภทนี้แพง
พูดให้เข้าใจง่ายขึ้นก็คือ เฟดรับซื้อพันธบัตรเอ็มบีเอสในราคาที่ค่อนข้างแพง ซึ่งตราบใดที่เฟดยังคงใช้คิวอีที่กดอัตราดอกเบี้ยกู้ยืมให้ต่ำต่อไปย่อมไม่เป็นปัญหา แต่เพราะไม่สามารถใช้คิวอีได้ตลอด การยุติการใช้คิวอีจึงกลายเป็นปัญหาน่าวิตกสำหรับเฟดทันที
เหตุผลเพราะการเลิกใช้หรือชะลอการใช้คิวอีจะส่งผลให้อัตราดอกเบี้ยที่ต่ำผิดปกติกลับสู่ภาวะปกติตามพื้นฐานเศรษฐกิจจริงๆ หรือก็คืออัตราดอกเบี้ยกู้ยืมจะปรับตัวเพิ่มสูงขึ้นจากอัตราในปัจจุบัน ซึ่งจะส่งผลต่ออัตราผลตอบแทนของพันธบัตรเอ็มบีเอสที่เฟดถือครองอยู่
ทั้งนี้ เมื่อเฟดไม่รับซื้อพันธบัตรเอ็มบีเอสอีกต่อไป อัตราดอกเบี้ยผลตอบแทนย่อมต้องปรับแพงขึ้นเพื่อดึงดูดนักลงทุนให้เข้ามาซื้อ ซึ่งการกระทำดังกล่าวจะทำให้ราคาพันธบัตรถูกลง และส่งผลต่อราคาพันธบัตรเอ็มบีเอสที่เฟดถือครองอยู่ทันที
หรือเรียกได้ว่า มูลค่าสินทรัพย์ในส่วนนี้ของเฟดจะลดลง ทำให้เฟดขาดทุนอย่างง่ายดาย โดยนักวิเคราะห์หลายสำนักเห็นตรงกันว่า การขาดทุนของเฟดจากเหตุการณ์นี้จะมีมูลค่ารวมหลายแสนล้านเหรียญสหรัฐ โดยช่วง 11 เดือนที่ผ่านมา เฟดได้ซื้อพันธบัตรเอ็มบีเอสไปแล้วประมาณ 4.95 แสนล้านเหรียญสหรัฐ
แม้ผู้เชี่ยวชาญส่วนหนึ่งจะออกมาแย้งว่า เฟดน่าจะสามารถชดเชยกับการขาดทุนที่เกิดขึ้นได้ไม่ยากเพราะการดำเนินการชะลอมาตรการคิวอีย่อมทำอย่างช้าๆ เพื่อเลี่ยงภาวะช็อกจากอัตราดอกเบี้ยที่ลดฮวบฉับพลัน แต่ทว่า ก็ไม่มีสิ่งใดสามารถรับประกันได้ว่าอัตราดอกเบี้ยจะค่อยๆ ปรับลดตามที่เฟดต้องการ
ตัวอย่างที่เห็นได้ชัดเจนก็คือการส่งสัญญาณชะลอการซื้อคืนพันธบัตรรายเดือนของเฟดก่อนหน้าที่รัฐบาลสหรัฐจะปิดหน่วยงานรัฐ โดยการที่เฟดประกาศใช้คิวอี 3 ส่งผลให้อัตราผลตอบแทนโดยเฉลี่ยของพันธบัตรเอ็มบีเอส อายุ 30 ปี ในเดือน เม.ย. อยู่ในระดับต่ำที่ 3.4% แต่อัตราดังกล่าวปรับเพิ่มสูงขึ้นแทบจะในทันทีที่เฟดมีท่าทีทำให้นักลงทุนคาดการณ์ว่าจะชะลอการซื้อคิวอี ก่อนจะปรับตัวลดลงเมื่อสัปดาห์ที่แล้วที่ 4.1% เมื่อนักลงทุนเริ่มเห็นว่าเฟดจะยังคงมาตรการคิวอีต่อไปอย่างน้อยที่สุดจนถึงเดือน มี.ค.ปีหน้า
ทั้งนี้ ทั้งนั้น ในระยะสั้น การเดินหน้าใช้คิวอีต่อไปอาจช่วยให้ตลาดการเงินมีเสถียรภาพในระดับหนึ่ง แต่การกระตุ้นที่มากเกินไปอย่างคิวอีซึ่งทำให้เศรษฐกิจเสียสมดลุได้ง่าย และเสี่ยงต่อการเกิดฟองสบู่จากการเก็งกำไร ยิ่งสหรัฐปล่อยให้ยืดเยื้อต่อไป ย่อมยิ่งร้ายมากกว่าดีแน่นอน




