
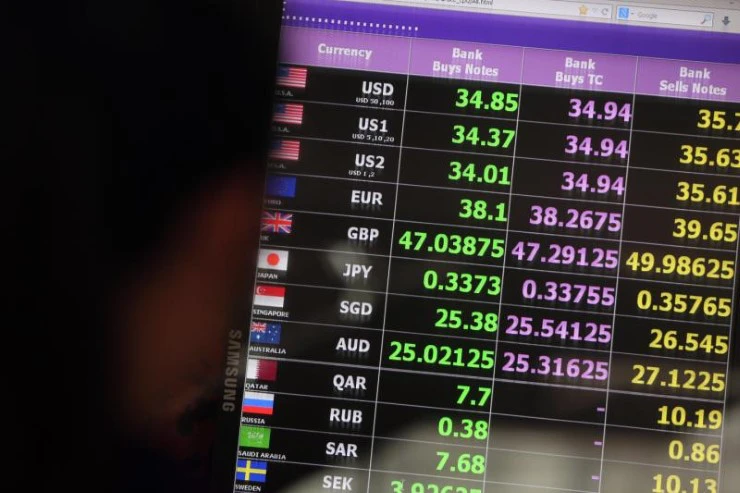


การอ่อนค่าของเงินบาท
โดย...บริษัทหลักทรัพย์กสิกรไทย
โดย...บริษัทหลักทรัพย์กสิกรไทย
สัปดาห์ที่ผ่านมา SET Index ปรับฐานลงรุนแรง ซึ่งแรงกดดันหลักๆมาจากการอ่อนค่าของเงินบาท
ค่าเงินบาทไทยอ่อนต่อเนื่อง 8 วันทำการติดต่อกัน 3.13% ล่าสุดมาอยู่ที่ 35.7 บาทต่อดอลลาร์ มองสาเหตุการอ่อนค่าของเงินบาท ปัจจัยหลักมาจากการแข็งค่าแบบต่อเนื่องของ US Dollar (Dollar Index แข็งค่า 8 วันติดต่อกันกว่า 2.67%) ซึ่งเป็นผลจากการที่ตลาดให้น้ำหนักการขึ้นดอกเบี้ยของ Fed ก่อนสิ้นปีสูงมากขึ้นล่าสุด Fed Minute หรือรายงานการประชุม Fed กรรมการที่มีสิทธิ์ลงคะแนนหลายคนก็ชี้ชัดว่า การคงดอกเบี้ยในระดับต่ำเป็นระยะเวลานานจะส่งผลเสียหายต่อสหรัฐ ทั้งนี้ต้องจับตาการกล่าวสุนทรพจน์Janet Yellen ประธานเฟด ในการประชุมเศรษฐกิจครั้งที่ 60 ของเฟดสาขาบอสตัน ในวันศุกร์ที่ 14 ต.ค.นี สิ่งที่น่าสนใจคือ Net Longnone-commercial position ใน US Commodity futures trading commission ยังอยู่ในระดับที่เกือบต่ำที่สุดในรอบ 2 ปีที่ 1.2 หมื่นสัญญา (ข้อมูล ณ 4 ต.ค.59) สถานะ Net Long ที่ค่อนข้างน้อย เมื่อตลาดกลับมากังวลเรื่องดอกเบี้ย จึงทำให้มีเงินโถมเข้าเก็งกำไร Dollar อย่างรุนแรง
นอกจาการแข็งค่าของ US Dollar จะเป็นปัจจัยกดดันหลักแล้ว ความกังวลต่อความเสี่ยงที่จะเกิดเหตุวินาศกรรมในประเทศ หลังจากที่สำนักงานแห่งชาติประกาศเตือนว่ากำลังมีการเตรียมการทำ Car Bomb 3 จุดในกรุงเทพระหว่าง 25-30 ต.ค.59 เป็นปัจจัยที่กระทบต่อความเชื่อมั่นการลงทุนอย่างสูง นักลงทุนต่างประเทศขายสุทธิหนักในตราสารหนี้ 3 วันติดต่อกันรวม 2.38 หมื่นล้านบาท เป็นการขายตราสารระยะสั้นต่ำกว่า 1 ปีกว่า 2 หมื่นล้านบาท สะท้อนการ Take Profit เงินบาทได้เป็นอย่างดี ทั้งนี้ปัจจุบันค่าเงินได้ขึ้นมาอยู่ใกล้ทุนเฉลี่ยของต่างชาติที่ 35.7 บาทต่อดอลลาร์ทำให้มีความเป็นไปได้ว่าจะเห็นการขายเงินบาทออกได้อีก
ในทางสถิติค่าเงินบาทมีความสัมพันธ์ในทางตรงกันข้ามกับ SET Index ด้วยค่า Correlation ติดลบถึง 0.94 เมื่อทำการคำนวนด้วยสมการถดถอย หากค่าเงินบาทขึ้นไปทดสอบที่ 36 บาทต่อดอลลาร์ SET Index จะอยู่ที่ระดับประมาณ 1,368จุด และ 36.5 บาทต่อดอลลาร์ SET จะอยู่ที่ระดับ 1,351จุด ทั้งนี้การอ่อนค่าของเงินบาทจะสามารถแบ่งกลุ่มอุตสาหกรรมที่ได้ประโยชน์กับเสียประโยชน์ได้ดังนี้
กลุ่มที่ได้ประโยชน์ กลุ่มส่งออก เช่น ส่งออกขิ้นส่วนฯ (SVI DELTA HANA CCET KCE) ส่งออกอาหารและเครื่องดื่ม (TU CPF SAPPE) กลุ่มรับเหมาฯที่เน้นรับงานต่างประเทศ (TTCL BJCHI SRICHASTPI) กลุ่มวัสดุก่อสร้างที่มีรายได้เป็นสกุลต่างประเทศ (SCC) กลุ่มเดินเรือ (RCL TTA PSL)
กลุ่มที่เสียประโยชน์ กลุ่มสายการบิน (THAI AAV NOK BA) กลุ่มเหล็ก (ยกเว้น MCS) กลุ่มวางระบบสื่อสาร (SAMTEL SIM AIT) กลุ่มรับเหมาฯที่มีเงินลงทุนในต่างประเทศ (ITD) กลุ่มที่มีหนี้สินต่างประเทศสูง (TPIPL)
โดย KCE จะมีความอ่อนไหวต่อ Fx มากที่สุดเนื่องจากโรงงานผลิตของบริษัทมีต้นทุนเป็นสกุลเงินบาทด้วยสัดส่วนเกิน 50%ส่วนสาหรับรายได้เกือบ 100% จะอยู่ในสกุลดอลลาร์ขณะทมีี่สัดส่วนตน้ทุน 50% KCE จึงมีสัดส่วน natural hedgeที่น้อยที่สุด เทียบกับบริษัทอื่นๆซึ่ง DELTA HANAและ SVI จะมีการนำเข้าวัตถุดิบการผลิตเป็นส่วนใหญเป็นสกุลดอลลาร์ทำให้ มีความอ่อนไหวต่อการเปลี่ยนแปลงด้าน Fx น้อยกว่าเนื่องจากมี natural hedge สูง
ทั้งนี้การอ่อนค่าของเงินบาท ทุกๆ 1 บาท จะมีผลทำให้กำไรสุทธิของ KCE ปรับเพิ่มขึ้นประมาณ 5.69% DELTA 4.14% HANA 4.02% และ SVI 2.03%




