


การเลือกตั้งในสหรัฐฯ จะกดดันตลาดแค่ไหน?
โดย ดร. สมชัย อมรธรรม ผู้ช่วยกรรมการผู้จัดการ ฝ่ายวิจัย บลจ. กรุงไทย
โดย ดร. สมชัย อมรธรรม ผู้ช่วยกรรมการผู้จัดการ ฝ่ายวิจัย บลจ. กรุงไทย
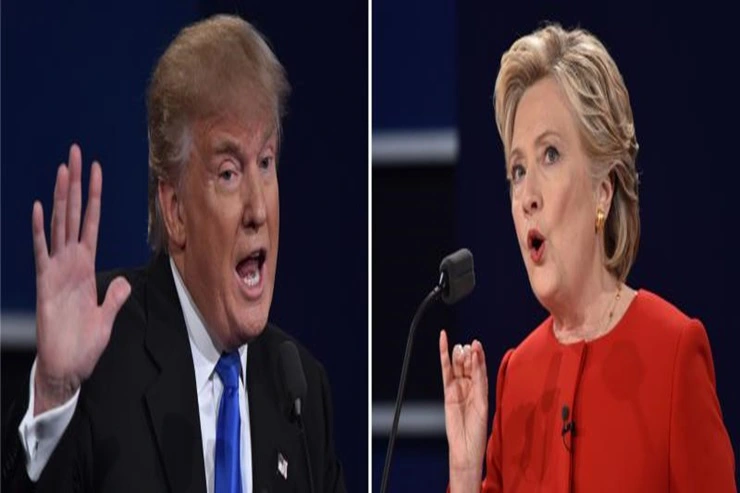
หลังจากที่ผ่านพ้นการประชุมเฟดไปแล้ว ประเด็นใหญ่ถัดไปคงไม่พ้นเรื่องการเลือกตั้งประธานาธิบดีในสหรัฐฯ ที่จะเกิดขึ้นในวันที่ 8 พ.ย. นี้ การโต้วาทีรอบแรกระหว่างผู้เข้าชิงตำแหน่งประธานาธิบดีสหรัฐฯ ต้องบอกว่าสนุกทีเดียวครับ เอานโยบายหลักๆ มาสรุปกันให้เห็นว่าแตกต่างกันอย่างไร คำพูดเด็ดๆ ก็มีให้ได้ยินหลายจังหวะ แต่ในบางช่วงก็มีความรู้สึกเหมือนนั่งฟังเด็กทะเลาะกัน แต่หลายคนคงมีคำถามว่า แล้วการเลือกตั้งของสหรัฐฯ นี้จะกระทบต่อทิศทางการลงทุนอย่างไร
ก่อนอื่น ลองมาดูการตอบรับของตลาดในช่วงก่อนเลือกตั้งในอดีต เราศึกษาดูผลตอบแทนตลาดตั้งแต่ปี 1980 (ยกเว้น Dot Com ในปี 2000 และ Lehman Brother Crisis ในปี 2008) พบว่าดัชนี S&P 500 จะปรับตัวขึ้นโดยเฉลี่ยประมาณ 2.3% ภายในระยะเวลา 26 วันทำการก่อนการเลือกตั้ง (เท่ากับระยะเวลาที่เหลือในขณะนี้) เป็นเครื่องยืนยันว่า “Election Rally” เกิดขึ้นจริง และหากถือต่อไปอีก 2 เดือนก็จะได้ผลตอบแทนอีกประมาณ 2% กว่าๆ นับว่าค่อนข้างดีทีเดียว อย่างไรก็ตาม ความผันผวนของตลาดก็เพิ่มสูงขึ้นตามไปด้วย ค่าเฉลี่ยดัชนี VIX ซึ่งไว้ใช้วัดความผันผวนของ S&P 500 จะเพิ่มขึ้นในช่วงก่อนการเลือกตั้งสู่ระดับประมาณ 17 จุด (ปัจจุบันอยู่ที่ 13.10 จุด) แต่หลังการเลือกตั้งความผันผวนก็จะลดลง ส่วนผลกระทบต่อตลาดหุ้นไทยนั้น เราไม่เห็นการเปลี่ยนแปลงของ SET Index อย่างชัดเจนในช่วงก่อนการเลือกตั้งประธานาธิบดีสหรัฐฯ
แต่นั่นคือข้อมูลจากอดีต! และความแตกต่างในคราวนี้คือ “ทรัมป์”! ต้องบอกว่าชื่อนี้มีเอกลักษณ์ต่างจากผู้เข้าชิงตำแหน่งยุคก่อนๆ อย่างสิ้นเชิง ... และในทางที่ไม่ค่อยดีต่อการลงทุนเท่าใดนัก
ยิ่งเป็นช่วงในช่วงหัวเลี้ยวหัวต่อของการฟื้นตัวทางเศรษฐกิจสหรัฐฯ พร้อมกับดอกเบี้ยขาขึ้นเช่นนี้ บทบาทของผู้นำสหรัฐฯ จึงมีความสำคัญมากขึ้นชัดเจน นโยบายการลดภาษีของ “ทรัมป์” อาจมีส่วนช่วยกระตุ้นเศรษฐกิจได้ แต่ก็มีการประเมินว่าฐานะการคลังน่าจะแย่ลงค่อนข้างมาก อีกทั้ง นโยบายความ “ไม่” สัมพันธ์กับประเทศอื่นๆ ดูเหมือนจะเป็นจุดเด่นของ “ทรัมป์” ท่ามกลางโลกที่มีความ “ไม่” ร่วมมือระหว่างประเทศมากขึ้น คงจะสนุกน่าดู
จึงไม่แปลกที่ประเด็นการเลือกตั้งของสหรัฐอาจเป็นปัจจัยกดดันตลาดได้ ตลาดอาจมีการย่อตัวลงบ้าง แต่คำถามคือจะรุนแรงแค่ไหน? โชคดีบนความโชคร้าย คือ ในปีนี้เราผ่านเหตุการณ์ต่างๆ มากมาย (มากไปไหม?) ที่อาจจะเอาเทียบเคียงความรุนแรงของการปรับฐานของตลาดได้
เหตุการณ์แรก เปิดมาต้นปีตลาดหุ้นจีนประกาศใช้ Circuit Breaker ถึง 2 ครั้ง ค่าเงินหยวนอ่อนค่า เกิดความกังวลว่าจะเกิดสงครามค่าเงินขึ้น นำมาสู่การร่วงลงแรงของตลาดหุ้นทั่วโลก ดัชนี S&P 500 ของสหรัฐฯ ในช่วงนั้นปรับตัวลดลงถึง 9% (วัดจากสิ้นปี 2015 ถึงราคาปิดต่ำสุดในเดือน ม.ค.) เหตุการณ์ที่สองคือ Brexit ที่ผลโหวตสร้างความประหลาดใจไปทั่วโลก ดัชนี S&P 500 ปรับตัวลง 5.6% (วัดจากราคาปิดสูงสุดในเดือน มิ.ย. ถึงราคาปิดต่ำสุดหลังทราบผลการลงประชามติ) และเหตุการณ์สุดท้ายที่เพิ่งเกิดขึ้นคือ การลุ้นว่าเฟดจะขึ้นหรือไม่ขึ้นดอกเบี้ยในเดือน ก.ย. ที่ผ่านมา โดย S&P500 ปรับตัวลดลงเพียง 2.9% (วัดจากจุดสูงสุดในเดือน ส.ค. ถึงจุดต่ำสุดก่อนวันประชุมเฟด)
จะเห็นว่าทั้งสามเหตุการณ์มีผลกระทบในอัตราที่ต่างกัน คำถามคือ ทำไม?
ในกรณีตลาดหุ้นจีน เรามองว่ามี 3 องค์ประกอบที่ทำให้ตลาดปรับตัวลดลงแรง หนึ่ง คือ เป็น Surprise ไม่ได้อยู่ในคาดการณ์ของตลาด แม้ว่าการอ่อนค่าของเงินหยวนจะมีการพูดถึงการบ้างตั้งแต่ปลายปีก่อนหน้านั้น แต่คงไม่มีคาดเดาว่าตลาดหุ้นจีนร่วงลงขนาดต้องใช้ Circuit Breaker และไม่ใช่เพียงแค่ครั้งเดียว แต่ต้องใช้ถึง 2 ครั้ง สอง เรื่องของการเติบโตของเศรษฐกิจโลก หลังจากที่หุ้นตก คนก็เริ่มไม่แน่เชื่อมั่นต่อเศรษฐกิจจีน ซึ่งหากจีนเป็นอะไรไปก็จะดึงเศรษฐกิจโลกให้แย่ตามลงไปด้วย และ สาม นโยบายการเงินผ่อนคลาย ด้วยการ “พิมพ์” เงินของธนาคารกลางหลักๆ ก็ช่วยอะไรจีนไม่ได้นัก ยิ่งหากยิ่งพิมพ์เพิ่มขึ้น ยิ่งเป็นการก้าวเข้าสู่ “สงครามค่าเงิน” มากขึ้นด้วยซ้ำ ทั้ง 3 องค์ประกอบนี้จึงทำให้ตลาดปรับตัวลงค่อนข้างแรงในช่วงต้นปี
แต่ในกรณีของ Brexit มีแค่ 2 องค์ประกอบเท่านั้น คือความ Surprise เพราะนักลงทุนส่วนใหญ่คาดว่าผลโหวตจะออกมาว่า UK จะอยู่ใน EU ต่อไป และเรื่องเศรษฐกิจ ซึ่งเศรษฐกิจอังกฤษคงจะแย่ลง ซึ่งอาจลามไปกระทบยุโรปด้วย แต่เนื่องจากอังกฤษไม่ได้ใหญ่เท่ากับจีน ผลกระทบต่อเศรษฐกิจโลกอาจไม่มากเท่ากรณีของจีน แต่ในองค์ประกอบสุดท้าย นักลงทุนกลับมองว่า BoE หรือ ECB จะต้องมีนโยบบายการเงินผ่อนคลายเพิ่มเติม ซึ่งช่วยพยุงให้ตลาดไม่ได้ปรับตัวลดลงแรงนัก (และดีขึ้นในช่วงต่อมาหลังจากที่ค่าเงินปอนด์อ่อนลง) ส่วนกรณีของเฟด ไม่ได้มีการ Surprise เศรษฐกิจก็ดีขึ้น ดอกเบี้ยก็ยังไม่ขึ้น ผลกระทบจึงมีแค่ว่ากลัวว่าดอกเบี้ยจะขึ้นเท่านั้นเอง
กลับมาที่การเลือกตั้ง ในช่วงก่อนการเลือกตั้ง เราก็คงยังบอกไม่ได้ว่าใครจะชนะ ดังนั้น องค์ประกอบของความ Surprise ยังจะไม่เข้ามากระทบตลาด ความกังวลว่าเศรษฐกิจสหรัฐฯ จะแย่ลงก็คงมีบ้างแต่ก็ไม่ชัดเจน ขณะที่นโยบายการเงินก็ยังไม่มีการปรับใดๆ ดังนั้น เราจึงประเมินว่าผลกระทบก่อนเลือกตั้งคงจะไม่มากเท่าใดนัก
แต่หาก “ทรัมป์” ชนะขึ้นมา ก็จะถือเป็น Surprise เหมือนกัน เพราะปัจจุบันนี้ตลาดเริ่มโน้มเอียงไปทางเชื่อว่าคลินตันจะเป็นผู้ชนะ (เหมือนตอนที่คิดว่า UK จะอยู่ใน EU ต่อ) โดยเฉพาะเมื่อผลการโต้วาทีรอบแรกออกมาในทางว่าคลินตันกำชัยเหนือทรัมป์ ส่วนประเด็นเศรษฐกิจก็จะชัดเจนยิ่งขึ้นว่าคงจะไม่ดี ตลาดก็เกิดความผันผวนขึ้นจาก 2 องค์ประกอบแรก แต่องค์ประกอบสุดท้าย หลายคนก็คงจะเริ่มมองไปที่เฟดว่าจะยังไม่รีบขึ้นดอกเบี้ยในการประชุมเดือน ธ.ค. นี้ก็ได้ นโยบายการเงินที่ผ่อนคลายมากคงอยู่กับเราไปอีกระยะหนึ่ง ซึ่งอาจช่วยพยุงตลาดได้ในระดับหนึ่ง ... แต่อย่าให้ไปถึงตรงนั้นจะสบายใจที่สุดครับ




