


ตลาดหุ้นเสี่ยงปรับฐานในช่วง 1-2 เดือนข้างหน้า
โดย คมศร ประกอบผล หัวหน้าฝ่ายกลยุทธ์การลงทุน ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ (TISCO ESU)
โดย คมศร ประกอบผล หัวหน้าฝ่ายกลยุทธ์การลงทุน ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ (TISCO ESU)
ตลาดหุ้นทั่วโลกปรับตัวขึ้นอย่างร้อนแรงในช่วง 1 เดือนที่ผ่านมา โดยเฉพาะหุ้นในกลุ่มตลาดเกิดใหม่ที่ได้อานิสงส์จาก Fund Flows ไหลเข้าหลังจากผลประชามติ Brexit ในช่วงปลายเดือน มิ.ย. เรามองว่าตลาดหุ้นมีความเสี่ยงที่จะปรับฐานมากขึ้นเรื่อยๆ เนื่องจาก Bond Yield เริ่มกลับมาเพิ่มขึ้นซึ่งจะส่งผลกดดันต่อ Valuation ของตลาดหุ้นซึ่งค่อนข้างแพงในหลายตลาด ประกอบกับผลกำไรของตลาดหุ้นที่ยังหดตัวต่อในไตรมาส 2/2016 และปัจจัยเสี่ยงอื่นๆ ในช่วงที่เหลือของปี เช่น การทำประชามติของอิตาลีในช่วงปลายเดือน ต.ค. และการเลือกตั้งประธานาธิบดีสหรัฐฯ ในวันที่ 8 พ.ย.
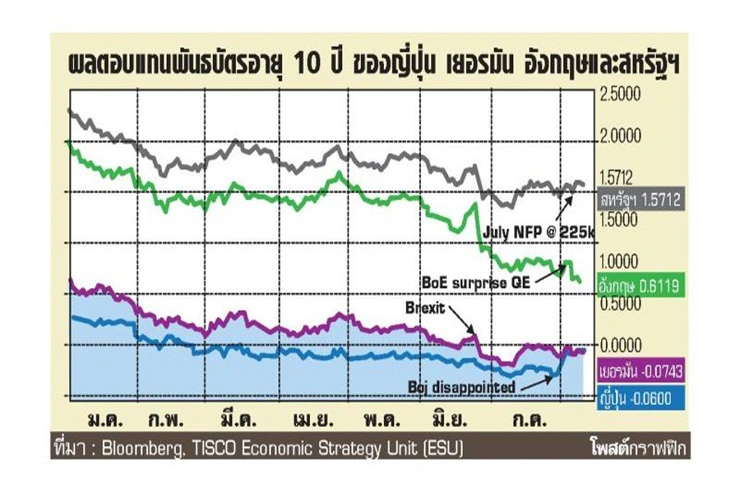
หนึ่งในปัจจัยที่ผลักดันให้ตลาดหุ้นปรับตัวเพิ่มขึ้นในในช่วงที่ผ่านมา ได้แก่ การคาดการณ์แนวโน้มการผ่อนคลายนโยบายการเงินของธนาคารกลางทั่วโลกเพื่อจำกัดผลของ Brexit ซึ่งทำให้ Bond Yield ทั่วโลกปรับตัวลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์ แต่นับตั้งแต่ช่วงปลายเดือน ก.ค. เป็นต้นมา Bond Yield ทั่วโลกเริ่มพลิกกลับมาเป็นขาขึ้น นำโดย Bond Yield ของพันธบัตรรัฐบาลอายุ 10 ปีของญี่ปุ่น ที่ปรับตัวเพิ่มขึ้นจาก -0.29% ในช่วงปลายเดือน ก.ค. มาอยู่ที่ -0.09% ในปัจจุบัน หลังจากธนาคารกลางญี่ปุ่น (BoJ) สร้างความผิดหวังต่อตลาดด้วยการคงนโยบายอัตราดอกเบี้ยติดลบที่ -0.1% ซึ่งผิดจากการคาดการณ์ของตลาดว่าจะลดดอกเบี้ยลงเป็น -0.2%
การเพิ่มขึ้นของ Bond Yield ในญี่ปุ่นส่งผลให้ Bond Yield ทั่วโลกปรับตัวเพิ่มขึ้น โดยเฉพาะในสหรัฐฯ ที่รายงานการจ้างงาน ชี้ว่าการจ้างงานนอกภาคเกษตร (Non Farm Payrolls) เพิ่มขึ้นมากกว่าคาดเป็นอย่างมากในช่วงสองเดือนที่ผ่านมา และทำให้ตลาดประเมินโอกาสการขึ้นดอกเบี้ยของ Fed ภายในปีนี้เพิ่มขึ้นจากต่ำกว่า 40% เป็นเกือบ 50% ในปัจจุบัน
เรามองว่า Bond Yield ทั่วโลกมีแนวโน้มปรับตัวขึ้นอย่างต่อเนื่อง โดยมีเหตุการณ์สำคัญที่จะกำหนดทิศทางของ Bond Yield ได้แก่ 1) การให้สัมภาษณ์ของนาง Yellen ในการประชุมที่ Jackson Hole ที่จะจัดขึ้นในช่วงวันที่ 25-27 ส.ค. นี้ ซึ่งเราคาดว่านาง Yellen จะออกมากล่าวย้ำว่า Fed ยังมีโอกาสปรับขึ้นดอกเบี้ยในการประชุมวันที่ 21 ก.ย. และ 2) การประเมินผลกระทบของนโยบายการเงินของธนาคารกลางญี่ปุ่น ซึ่งจะประกาศผลในการประชุมวันที่ 21 ก.ย. โดยผลการประเมินอาจส่งผลให้ BoJ มีการปรับเปลี่ยนวงเงินการเข้าซื้อพันธบัตร หรือปรับเปลี่ยนอายุของพันธบัตรที่เข้าซื้อ และอาจมีการทบทวนการใช้นโยบายดอกเบี้ยติดลบอีกด้วย
การเพิ่มขึ้นของ Bond Yield ซึ่งเป็นพื้นฐานของอัตราคิดลด (Discount Rate) ที่ใช้ในการคำนวณมูลค่าเหมาะสมของสินทรัพย์ทางการเงินทุกประเทศจะส่งผลกดดันต่อ Valuation ของตลาดหุ้นที่อยู่ในระดับสูง และเพิ่มความเสี่ยงที่จะทำให้ตลาดหุ้นปรับฐาน
โดยการปรับตัวเพิ่มขึ้นของตลาดหุ้นในช่วงที่ผ่านมาส่งผลให้ Valuation ในหลายตลาดเริ่มแพงเมื่อเทียบกับในอดีต เช่น ตลาดหุ้นสหรัฐฯ ที่ดัชนี S&P500 ซื้อขายที่ระดับ Forward P/E ที่ 17.2 เท่า และใกล้เคียงระดับสูงสุดในรอบ 10 ปี (1.9 Standard Deviation) เช่นเดียวกับ SET index ของไทย ซึ่งเทรดที่ระดับ Forward P/E 15.4 เท่า (1.9 Standard Deviation) ส่วนดัชนี STOXX600 ของตลาดหุ้นยุโรปเทรดที่ระดับ Forward P/E 15.0 เท่า (1.4 Standard Deviation) ในขณะที่ตลาดหุ้นญี่ปุ่นยังเทรดที่ระดับ Forward P/E ต่ำกว่าค่าเฉลี่ยระยะยาวที่ 16.2 เท่า (-0.2 Standard Deviation)
นอกจากปัจจัยกดดันจาก Bond Yield และ Valuation ดังที่กล่าวมาแล้ว ตลาดหุ้นยังต้องเผชิญกับความเสี่ยงในช่วงที่เหลือของปี เช่น การทำประชามติแก้ไขรัฐธรรมนูญของอิตาลี ในช่วงปลายเดือน ต.ค. ซึ่งหากไม่ผ่านความเห็นชอบจากประชาชน ก็อาจจุดชนวนให้เกิดการล้มรัฐบาล และเปิดโอกาสให้พรรค Five Star Movement (M5S) ที่มีนโยบายต่อต้านสหภาพยุโรปอาจชนะการเลือกตั้งและได้เป็นแกนนำในการจัดตั้งรัฐบาลต่อไป และการเลือกตั้งประธานาธิบดีสหรัฐฯ ในวันที่ 8 พ.ย. ซึ่งอาจเพิ่มความไม่แน่นอนทางการเมืองอีกระลอก




