


การลงทุนสำหรับคุณพ่อมือใหม่ (ป้ายแดง)
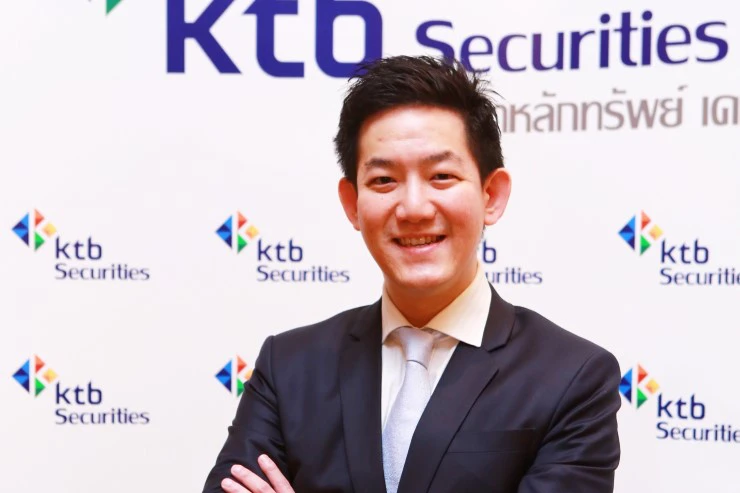
โดย ดร.วิน อุดมรัชตวนิชย์ ประธานกรรมการบริหาร บล. เคทีบี (ประเทศไทย) จำกัด
โดย ดร.วิน อุดมรัชตวนิชย์ ประธานกรรมการบริหาร บล. เคทีบี (ประเทศไทย) จำกัด
"ผลกำไรจากการลงทุนนำมาซึ่งความรู้สึกประสบความสำเร็จในการเป็นนักลงทุน แต่"อนาคตที่ดีของลูก" คือผลตอบแทนที่เกิดจากการวางแผนทางการเงินบนความรู้สึกของการเป็นพ่อ"
เมื่อสถานะความเป็นพ่อเริ่มต้นขึ้น ทุกสิ่งอย่างนับเนื่องไปจากนี้ก็คือการทำหน้าเพื่อลูกเป็นแทบทั้งหมด ปัจจุบันนี้คุณพ่อที่อยู่ในวัยทำงานจำนวนมากกำลังทำงานเก็บเงินเพื่อสร้างอนาคตให้ลูก ซึ่งการต้องมีค่าใช้จ่ายจำนวนมากที่ต้องเตรียมไว้ตั้งแต่ลูกเกิดขึ้น ทั้งค่ารักษาพยาบาลของลูกและภรรยา , ค่าเลี้ยงดูจิปาถะไปจนถึงค่าเล่าเรียนในอนาคต แต่ว่ารายจ่ายที่เพิ่มขึ้นนั้นมักจะสูงกว่ารายได้ที่เราได้รับโดยเฉพาะในกลุ่มชนชั้นกลาง ดังนั้นการวางแผนทางการเงินเพื่อรับมือในเรื่องดังกล่าวนี้เป็นเรื่องสำคัญมาก สำหรับกลุ่มคนวัยทำงานที่กำลังเริ่มสร้างครอบครัว
ในฐานะคุณพ่อมือใหม่วันนี้จึงอยากแนะนำการลงทุนเพื่ออนาคตของลูกรักครับ
การที่คุณพ่อมือใหม่รับภาระค่าใช้จ่ายที่เพิ่มขึ้น ไม่ว่าจะเป็นค่ารักษาพยาบาลซึ่งถือเป็นค่าใช้จ่ายในระยะสั้นแต่ก็มีอยู่บ่อยๆ และคาดเดาไม่ได้ ค่าใช้จ่ายในด้านการศึกษาเล่าเรียนที่เป็นค่าใช้จ่ายในระยะยาว และค่าใช้จ่ายในการทำประกันชีวิต/อุบัติเหตุ ซึ่งก็เป็นค่าใช้จ่ายประจำทุกปี (แต่มีโอกาสได้ผลตอบแทนกลับมา) ซึ่งร่ายจ่ายทั้งหมดดังกล่าวมีแนวโน้มที่จะเพิ่มขึ้น แต่รายได้อาจจะไม่เพิ่มขึ้นหรือเพิ่มขึ้นไม่เพียงพอทดแทนรายจ่าย ด้วยเหตุดังกล่าวนั้น การจัดพอร์ตลงทุนและวางแผนทางการเงินเพื่อเพิ่มรายได้ จึงมีความสำคัญมากทีเดียว ซึ่งคุณพ่อมือใหม่สามารถวางแผนการเงินสำหรับค่าใช้จ่ายของลูกรักโดยใช้เครื่องมือทางการเงินที่หลากหลายเช่น
1.ค่ารักษาพยาบาล : สำหรับทั้งของลูกและภรรยานั้น ค่าใช้จ่ายในส่วนนี้ควรเป็นการลงทุนในสินทรัพย์ระยะสั้น มีสภาพคล่องสูงและสามารถไถ่ถอนได้ตลอดเวลา อย่างกองทุนตราสารตลาดเงิน (Money Market Fund ) โดยมีโอกาสได้รับผลตอบแทนจากการลงทุนสูงกว่าภายใต้ความเสี่ยงจากการลงทุนที่ต่ำมาก เมื่อเปรียบเทียบกับการฝากเงิน อีกทั้งยังมีสภาพคล่องสูง สามารถไถ่ถอนได้ทุกวัน และในบางช่วงเวลาผลตอบแทนอาจจะสูงกว่าดอกเบี้ยเงินฝาก 2-3 เท่า
2. ค่าใช้จ่ายสำหรับการศึกษาหรือทุนการศึกษา : เป็นค่าใช้จ่ายที่จะมีต่อเนื่องไปในระยะยาวตั้งแต่ระดับอนุบาลเรื่อยไปจนถึงระดับมหาวิทยาลัย พอร์ตการลงทุนจึงต้องเป็นการลงทุนในระยะเวลา 5-10 ปี ด้วยการกระจายการลงทุนไปที่สินทรัพย์เสี่ยงที่มีโอกาสรับผลตอบแทนดีแต่ยังจำเป็นที่ต้องดูแลเรื่องความเสี่ยงเช่นกัน (ไม่อย่างนั้นอาจจะไม่มีเงินเรียนนะครับ) เช่น การลงทุนในหุ้นขนาดใหญ่ (Big Cap) หุ้นปันผล (Dividend Stock) รวมไปถึงกองทุนรวมที่ให้รายได้สม่ำเสมอจากเงินปันผล อย่างกองทุนอสังหาริมทรัพย์ และกองทุนรวมโครงสร้างพื้นฐาน ที่ให้ผลตอบแทนจากเงินปันผล 7-8% ต่อปี โดยกองทุนดังกล่าวหากมองในเรื่องผลตอบแทนโดยรวม (total return) ทั้งจากเงินปันผลและจากราคาหุ้นที่เพิ่มขึ้นแล้ว น่าจะให้ผลตอบแทนโดยรวมที่ระดับ 8% ต่อปี เช่น กองทุน TRUE GIF JASIF
3. ค่าประกันสุขภาพ/อุบัติเหตุ : เป็นรายจ่ายที่ต้องจ่ายทุกปี การลงทุนในส่วนนี้แนะนำให้ลงทุนในตราสารหนี้ที่ได้ผลตอบแทนสม่ำเสมอมีความผันผวนต่ำ หรือหุ้นกู้เอกชนและกองทุนประเภทที่มีจ่ายเงินปันผลสูง ส่วนเงินปันผลจากประกันที่เราได้รับกลับมา ก็เป็นค่าใช้จ่ายในชีวิตประจำวันสำหรับลูกได้
เป็นเรื่องที่ต้องตระหนักมากนะครับสำหรับคุณพ่อคุณแม่ เพราะการที่รายจ่ายเพิ่มสูงขึ้นทั้งจากค่าครองชีพและค่าใช้จ่ายสำหรับลูกน้อย จึงต้องมีการลงทุนเพื่อสร้างรายได้ให้เพียงพอ ขณะเดียวกันควรมีที่ปรึกษาทางการเงินที่ดีพร้อมกับเลือกใช้เครื่องมือทางการเงินที่เหมาะสมเพื่อให้บรรลุวัตุประสงค์การลงทุน
"เพราะไม่มี Index ชี้วัดใดมาเทียบความสำเร็จที่พ่อทำให้กับลูกได้เท่าความรักและการให้ทุกอย่างกับลูก"
ในฐานะคุณพ่อมือใหม่ป้ายแดงวันนี้จึงต้องใช้ประสบการณ์และความรู้ด้านการเงินการลงทุนมาสร้างอนาคตให้กับลูกรักด้วยเช่นกัน และในฐานะ CEO บล. KTBST ผมพร้อมสำหรับการให้คำปรึกษาวางแผนทางการเงินจัดสรรพอร์ตการลงทุน ซึ่งเป็นพันธกิจหนึ่งของ บล.KTBST ในการให้บริการนักลงทุน ภายใต้แนวคิด "Investment Made Fun" เพื่อให้นักลงทุนทุกกลุ่มได้บรรลุวัตถุประสงค์ในการลงทุนครับ




