


SCBX-แอสเซนด์ มันนี่ เปิดจุดแข็ง Virtual Bank ช่วยลดหนี้นอกระบบ
SCBX-แอสเซนด์ มันนี่ เปิดจุดต่าง Virtual Bank กับธนาคารพาณิชย์ปัจจุบัน ชี้ต้นทุนต่ำ โมเดลวิเคราะห์สินเชื่อที่ทำให้เข้าถึงคนจำนวนมาก ช่วยลดปัญหาหนี้นอกระบบ และเข้าถึงบริการทางการเงินได้มากขึ้น
KEY
POINTS
- SCBX-แอสเซนด์ มันนี่ เปิดจุดแข็ง Virtual Bank ช่วยแก้ปัญหาหนี้นอกระบบที่กระทบกว่า 40% ของครัวเรือนไทย ดึงกลุ่มคนนอกระบบและผู้ที่เคยติดเครดิตบูโรให้กลับเข้าสู่ระบบการเงิน
- ใช้เทคโนโลยี AI และข้อมูลทางเลือก (Alternative Data) เช่น พฤติกรรมการใช้โทรศัพท์ มาวิเคราะห์สินเชื่อ ทำให้สามารถอนุมัติสินเชื่อให้กลุ่มคนที่ธนาคารเดิมเข้าไม่ถึงได้
- ด้วยโครงสร้างไร้สาขาทำให้มีต้นทุนต่ำ สามารถให้สินเชื่อลูกค้าได้จำนวนมาก
หลังจากเมื่อวันที่ 19 มิ.ย.2568 ที่ผ่านมา ธนาคารแห่งประเทศไทย (ธปท.) ได้ประกาศรายชื่อผู้ที่ได้รับความเห็นชอบให้จัดตั้ง ธนาคารพาณิชย์ไร้สาขา (Virtual Bank) จำนวน 3 ราย ประกอบด้วย
1.บริษัท เอซีเอ็ม โฮลดิ้ง จำกัด ซึ่งเป็นบริษัท ในกลุ่ม แอสเซนด์ มันนี่ ผู้ให้บริการอีวอลเล็ต ภายใต้ชื่อ “ทรูมันนี่” เป็นกลุ่มบริษัทในเครือเจริญโภคภัณฑ์ (ซีพี)
2.ธนาคารกรุงไทย จำกัด (มหาชน) หรือ KTB, บริษัท แอดวานซ์ อินโฟร์ เซอร์วิส จำกัด (มหาชน) หรือ ADVANC และ บริษัท ปตท. น้ำมันและการค้าปลีก จำกัด (มหาชน) หรือ OR
3.บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน), WeTechnology Limited และ KakaoBank Corp.
โดยผู้ที่ได้รับอนุญาตฯ จะต้องเปิดดำเนินการภายใน 1 ปี นับแต่ได้รับความเห็นชอบ หรือภายในกลางปี 2569
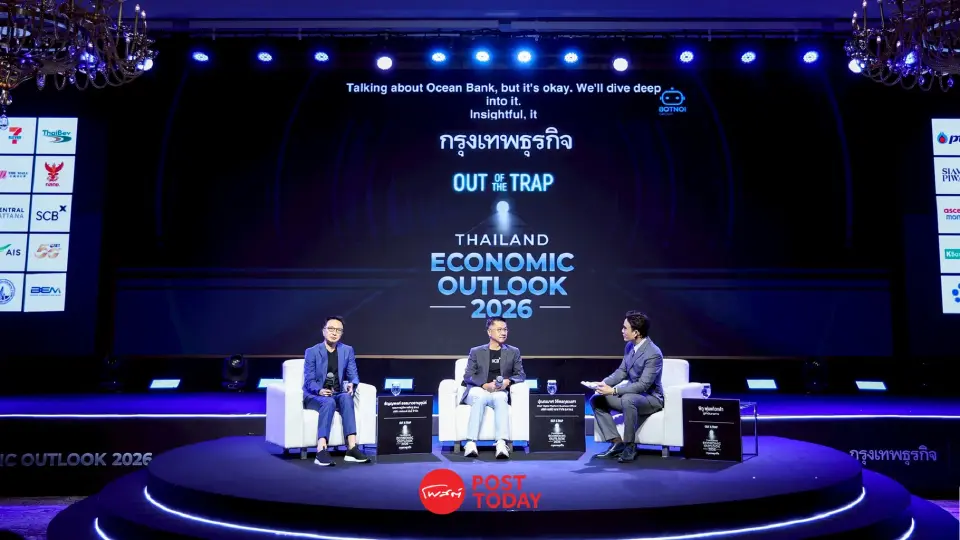
ล่าสุด นายปุณณมาศ วิจิตรกุลวงศา Chief Digital Platform Business Officer บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) และ นายธัญญพงศ์ ธรรมาวรานุคุปต์ กรรมการผู้จัดการใหญ่ (ร่วม) บริษัท แอสเซนด์ มันนี่ จำกัด ได้มาให้ข้อมูลในงาน Thailand Economic Outlook 2026 : Out of the Trap หัวข้อ Virtual Bank - Game Changer Financial Thailand ที่จัดขึ้นโดย กรุงเทพธุรกิจ
นายปุณณมาศ วิจิตรกุลวงศา Chief Digital Platform Business Officer บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) เปิดเผยว่า จากปัญหาของสังคมไทยที่ปัจจุบันมีหนี้นอกระบบสูง โดยกว่า 40% ของครัวเรือนไทย ติดหนี้นอกระบบ เฉลี่ยประมาณ 54,000 บาท/ครัวเรือน ซึ่ง Virtual Bank จะเข้ามาตอบโจทย์และช่วยลดปัญหาดังกล่าวได้
นอกจากนี้ คนที่อยู่ในระบบ ซึ่งมีค่าใช้จ่ายในส่วนของหนี้ Virtual Bank สามารถทำให้ค่าใช้จ่ายในส่วนหนี้ลดลงได้ หากมีเครดิตที่ดี
ส่วนคนที่เคยอยู่ในระบบและต้องออกไปนอกระบบ มีการจ่ายเงินที่ล่าช้า ติดเครดิตบูโร นั้น Virtual Bank จะช่วยให้คนกลุ่มนี้กลับเข้ามาในระบบได้

“ทั้ง 3 กลุ่ม คนที่อยู่นอกระบบ คนในระบบ และคนที่เคยอยู่ในระบบติ่ดเครดิตบูโร เชื่อว่า Virtual Bank ช่วยได้ ถ้ามีผลิตภัณฑ์ วิธีวิเคราะห์สินเชื่อ และการติดตามที่ดี” นายปุณณมาศ กล่าว
สำหรับการลงทุนในไทย จะเห็นได้จากสถิติว่า 2 ใน 10 คน ที่มีเงินเพียงพอเพื่อการเกษียณ เพราะขาดความรู้ทางการเงิน ขาดวินัยทางการเงิน และขาดผลิตภัณฑ์ที่ดีทางการเงิน ซึ่งบทบาทของธนาคารอย่าง Virtual Bank จะสร้างนวัตกรรมที่ดี ช่วยให้คนที่มีเงินเหลือเก็บออมได้ดีมากขึ้นและเข้าสู่การเกีษยณให้ดีมากขึ้น
ขณะเดียวกัน การชำระเงินเป็นเรื่องสำคัญ สามารถนำมาต่อยอดเพื่อที่จะทำความเข้าใจลูกค้าได้มากขึ้น แนะนำผลิตภัณฑ์ให้ลูกค่าได้ดีขึ้น
นายปุณณมาศ กล่าวว่า โครงสร้างรายได้ของ Virtual Bank และธนาคารพาณิชย์ทั่วไป อาจจะไม่ได้แตกต่างกัน โดยรายได้ 70-80% มาจากรายได้ดอกเบี้ย และ 20-30% มาจากรายได้ค่าธรรมเนียม แต่สิ่งที่ Virtual Bank มีความต่างออกไป คือ นวัตกรรมที่นำเสนอที่ให้กับลูกค้า และไม่มีต้นทุนสาขา
ส่วนความท้าทาย คือ ต้นทุนความเสี่ยง 2 เรื่อง ได้แก่ ความเสี่ยงด้านเครดิต ซึ่งต้องมีการคัดกรองให้ดี และการทุจริต ซึ่งต้องนำเทคโนโยยีมาลดการทุจริตอย่างมีนัยสำคัญ ก็จะสามารถทำให้ Virtual Bank ตอบโจทย์ลูกค้า สังคม และทำธุรกิจอย่างยั่งยืนได้
นายธัญญพงศ์ ธรรมาวรานุคุปต์ กรรมการผู้จัดการใหญ่ (ร่วม) บริษัท แอสเซนด์ มันนี่ จำกัด กล่าวว่า Virtual Bank สร้างมาให้เกิดความแตกต่าง โดยมีต้นทุนต่ำ เพราะไม่มีต้นทุนสาขา และระบบ Core Banking แต่จะเป็น Cloud-based นอกจากนี้ ยังถูกสร้างขึ้นมาเป็น Micro Service ทำให้การขึ้นผลิตภัณฑ์ใหม่ๆ ใช้เวลาไม่นาน ระดับสัปดาห์เท่านั้น ไม่ต้องใช้เวลาเป็นเดือน หรือเป็นปี
รวมไปถึง Virtual Bank จะมีการใช้ AI มาให้บริการลูกค้า และเข้ามาทำให้คนเข้าถึงบริการทางการเงินได้อย่างแท้จริง จากปัจจุบันที่ประเทศไทยมีเพียง 4% ของประชากรที่ลงทุนใน Mutual Fund และ 96% ไม่มีการลงทุนที่เป็นรูปธรรมที่ทำให้เขาเติบโต และมีเงินเก็บ
“ประเทศไทย 95-97% ของประชากร มีบัญชีธนาคารอยู่แล้ว และ 40% ของการชำระเงินปัจจุบันเป็นดิจิทัลอยู่แล้ว แต่หากพูดถึงการเข้าไม่ถึงบริการทางการเงินของไทย คือ สินเชื่อ การลงทุน ประกัน ขณะที่มีคนประมาณ 50% ที่ควรจะได้เครดิต แต่ไม่ได้เครดิต เพราะสถาบันการเงินในปัจจุบันไม่สามารถให้บริการได้ เพราะข้อมูลไม่ได้พอ และไม่มีโมเดลที่ดีพอ ดังนั้น Virtual Bank ทุกรายมีพันธกิจเดียวกัน คือ เราต้องใช้ธุรกิจดิจิทัล ใช้ AI และการวิเคราะห์สินเชื่อรูปแบบใหม่ ทำให้คนเข้าถึงบริการทางการเงินได้มากขึ้น” นายธัญญพงศ์ กล่าว

ขณะเดียวกัน Virtual Bank ยังมีความแตกต่างด้านการวิเคราะห์สินเชื่อ โดยสถาบันการเงินในปัจจุบัน วิเคราะห์สินเชื่อ แยกลูกค้าเป็น 4 กลุ่ม ได้แก่ กลุ่มเสี่ยงสูงมาก กลุ่มเสี่ยงสูง กลุ่มความเสี่ยงกลาง และกลุ่มความเสี่ยงต่ำ ซึ่งมีการพิจารณาจากรายได้/เดือน และเครดิบูโร ขณะที่ Virtual Bank ใช้ Machine Learning ที่สามารถแยกกลุ่มลูกค้าได้ถึง 20-50 กลุ่ม
โดยโมเดลการวิเคราะห์สินเชื่อของ Virtual Bank เข้าใจความเสี่ยงของลูกค้าได้ดีขึ้น ด้วยการใช้ข้อมูลทางเลือก (Alternative Data) เช่น ข้อมูลการใช้มือถือ พฤติกรรมการจ่ายเงิน และพฤติกรรมการเติมเงิน เป็นต้น ซึ่งมีผลต่อเครดิต และ Machine Learning Model ทำให้เกิดความแตกต่างจากสถาบันการเงินในปัจจุบัน
นายธัญญพงศ์ กล่าวว่า Virtual Bank มีรายได้ต่อลูกค้าต่ำกว่าธนาคารพาณิชย์ทั่วไปอย่างมาก เช่น ธนาคารพาณิชย์ทั่วไป ให้วงเงินสินเชื่ออยู่ที่ 70,000-100,000 บาท/คน ขณะที่ Virtual Bank ให้วงเงินสินเชื่ออยู่ที่ 3,000-5,000 บาท/คน
อย่างไรก็ตาม Virtual Bank สามารถรองรับคนหมู่มากได้มากขึ้น โดยธนาคารมีลูกค้าสินเชื่อรายย่อย หรือสินเชื่อบัตรเครดิต ประมาณ 2-4 ล้านคน/แห่ง ขณะที่ Virtual Bank จะสามารถให้สินเชื่อได้ถึง 7-10 ล้านคน/แห่ง




