


BAY ปี 66 กำไร 32,929 ล้าน โต 7.2% รายได้ดอกเบี้ยสุทธิ-รายได้ค่าธรรมเนียมพุ่ง
BAY อวดกำไรไตรมาส 4/66 เพิ่มขึ้น 4.6% มาอยู่ที่ 7,732 ล้านบาท ดันปี 66 ซดกำไร 32,929 ล้านบาท โต 7.2% รับรายได้ดอกเบี้ยสุทธิเพิ่มขึ้น 18.6% จาก NIM แตะ 3.91% รายได้ค่าธรรมเนียมและบริการสุทธิพุ่ง 20.5%
ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) หรือ BAY และบริษัทในเครือ เปิดเผยผลการดำเนินงานในปี 2566 มีกำไรสุทธิ 32,929 ล้านบาท เพิ่มขึ้น 7.2% จากปีก่อน โดยมีปัจจัยสนับสนุนมาจากการเพิ่มขึ้นของรายได้ดอกเบี้ยสุทธิและรายได้ค่าธรรมเนียมและบริการสุทธิของพอร์ตสินเชื่อเพื่อผู้บริโภคในต่างประเทศที่ควบรวมแล้วเสร็จในปี 2566
โดยรายได้ดอกเบี้ยสุทธิ อยู่ที่ 99,390 ล้านบาท เพิ่มขึ้น 15,612 ล้านบาท หรือ 18.6% จากปีก่อน ปัจจัยหลักมาจากการเติบโตของเงินให้สินเชื่อเพื่อธุรกิจขนาดกลางและขนาดย่อม และสินเชื่อเพื่อรายย่อย โดยเฉพาะสินเชื่อจากการควบรวมธุรกิจในต่างประเทศ และการเพิ่มขึ้นของส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) 46 เบสิสพอยท์ มาที่ 3.91% จาก 3.45% ในปี 2565 มีปัจจัยหลักมาจากการเพิ่มขึ้นของอัตราผลตอบแทนของสินทรัพย์ที่ปรับตัวดีขึ้น จากการควบรวมธุรกิจสินเชื่อเพื่อผู้บริโภคในต่างประเทศ แม้ต้นทุนทางการเงินจะเพิ่มขึ้นก็ตาม
สำหรับรายได้ที่มิใช่ดอกเบี้ย อยู่ที่ 6,920 ล้านบาท เพิ่มขึ้น 21.2% จากปีก่อน โดยมีปัจจัยหลักมาจากรายได้ค่าธรรมเนียมและบริการสุทธิโดยเฉพาะส่วนที่มาจากบริษัทลูกในต่างประเทศ รายได้จากการดำเนินงานอื่น และหนี้สูญรับคืน
ส่วนรายได้ค่าธรรมเนียมและบริการ อยู่ที่ 29,212 ล้านบาท เพิ่มขึ้น 20.5% จากปีก่อน ส่วนใหญ่มาจากการควบรวมธุรกิจใหม่ในปี 2566 ค่าธรรมเนียมบริการบัตรตามยอดการใช้จ่ายเร่งตัวขึ้นสอดคล้องตามการฟื้นตัวของกิจกรรมทางเศรษฐกิจ ค่าธรรมเนียมจากการเป็นตัวแทนจำหน่ายประกัน ค่าธรรมเนียมจากธุรกิจเช่าซื้อตามการขยายตัวของสินเชื่อเช่าซื้อรถยนต์
ทั้งนี้ เงินให้สินเชื่อรวม เพิ่มขึ้น 67,795 ล้านบาท หรือ 3.5% จากสิ้นเดือน ธ.ค.2565 โดยมีปัจจัยหลักมาจากการเติบโตของสินเชื่อเพื่อธุรกิจในประเทศ และสินเชื่อเพื่อรายย่อยโดยเฉพาะในส่วนที่มาจากบริษัทลูกในต่างประเทศ หากไม่รวมธุรกิจในต่างประเทศที่เพิ่งควบรวม เงินให้สินเชื่อรวม เพิ่มขึ้น 16,611 ล้านบาท หรือ 0.9%
ด้านเงินรับฝาก เพิ่มขึ้น 34,909 ล้านบาท หรือ 1.9% จากสิ้นเดือน ธ.ค.2565 โดยมีปัจจัยหลักมาจากการเพิ่มขึ้นของเงินฝากประจำ สุทธิกับการลดลงของเงินฝากออมทรัพย์
ขณะที่อัตราส่วนสินเชื่อที่ไม่ก่อให้เกิดรายได้ (NPL Ratio) อยู่ที่ 2.53% เทียบกับ 2.32% ณ สิ้นเดือน ธ.ค.2565 โดยการตั้งสำรองสำหรับบริษัทลูกในต่างประเทศ ตามนโยบายบริหารจัดการความเสี่ยงที่เข้มงวดระมัดระวัง ส่งผลให้สัดส่วนการตั้งสำรองต่อสินเชื่อรวมอยู่ที่ 175 เบสิสพอยท์ โดยอัตราส่วนเงินสำรองต่อสินเชื่อด้อยคุณภาพ อยู่ในระดับแข็งแกร่งที่ 149.1%
สำหรับอัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยง (ของธนาคาร) ปรับเพิ่มขึ้นมาอยู่ที่ 18.24% เทียบกับ 17.97% ณ สิ้นเดือน ธ.ค.2565
ส่วนผลการดำเนินงานในไตรมาส 4/2566 มีกำไรสุทธิ อยู่ที่ 7,732 ล้านบาท ลดลง 4.5% จากไตรมาสก่อน ปัจจัยหลักมาจากการตั้งสำรองด้วยความรอบคอบระมัดระวังสำหรับบริษัทลูกในต่างประเทศ อย่างไรก็ตาม รายได้จากการดำเนินงานยังคงแข็งแกร่งในไตรมาส 4/2566
แต่หากเมื่อเทียบกับไตรมาสเดียวกันปีก่อน กำไรสุทธิในไตรมาส 4/2566 เพิ่มขึ้น 4.6% โดยปัจจัยหลักมาจากการเพิ่มขึ้นของรายได้จากการดำเนินงาน สุทธิด้วยการเพิ่มขึ้นของค่าใช้จ่ายในการดำเนินงาน และผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น
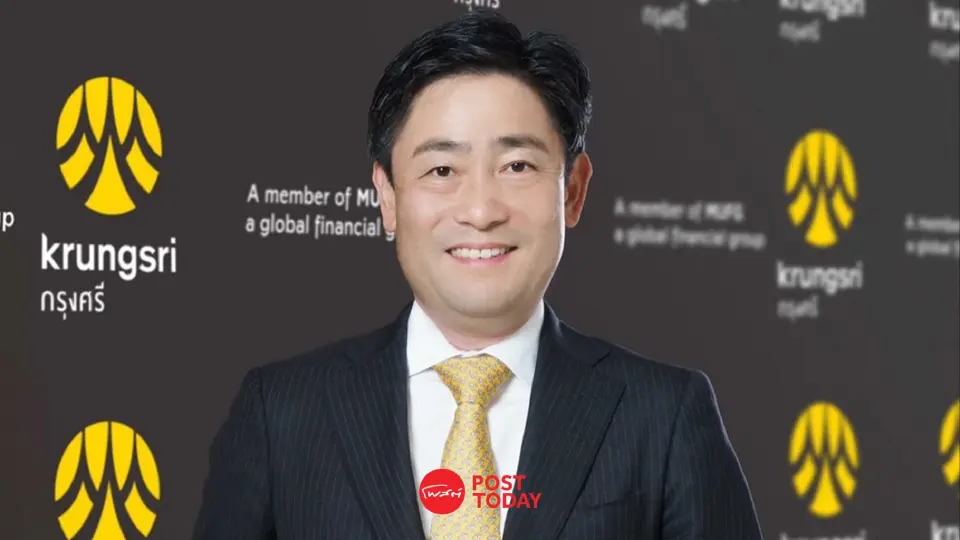
นายเคนอิจิ ยามาโตะ กรรมการผู้จัดการใหญ่และประธานเจ้าหน้าที่บริหาร ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) หรือ BAY เปิดเผยว่า ในปี 2566 สภาวะเศรษฐกิจไทยโดยภาพรวมยังคงเติบโตอย่างต่อเนื่อง แม้ว่าจะเป็นการเติบโตที่ช้ากว่าคาดการณ์จากอุปสงค์ในต่างประเทศที่อ่อนแอและการฟื้นตัวในประเทศที่ไม่ครอบคลุมทุกอุตสาหกรรม ภายใต้ยุทธศาสตร์การดำเนินธุรกิจที่มุ่งเน้นในด้านการเงินที่มีความทั่วถึงทุกภาคส่วนและการเติบโตในภูมิภาคอาเซียน สินเชื่อเพื่อธุรกิจขนาดกลางและขนาดย่อม รวมถึงสินเชื่อเพื่อรายย่อยโดยเฉพาะส่วนที่มาจากบริษัทลูกในต่างประเทศที่เพิ่งควบรวมเป็นแรงขับเคลื่อนที่สำคัญที่ส่งผลให้กำไรสุทธิมีความแข็งแกร่งและเงินให้สินเชื่อรวมเติบโตได้ถึง 3.5% ในปีที่ผ่านมา”
อย่างไรก็ดี แม้ว่าเศรษฐกิจจะมีแนวโน้มเติบโตดีขึ้นถึง 3.4% ในปี 2567 แต่จากความท้าทายด้านสังคมและเศรษฐกิจในปัจจุบัน โดยเฉพาะผู้บริโภครายย่อยและผู้ประกอบการ SME ที่ได้รับผลกระทบจากการเปลี่ยนแปลงเชิงโครงสร้าง กรุงศรีจึงกำหนดพันธกิจสำหรับปีนี้ โดยเร่งดำเนินการช่วยเหลือลูกค้ากลุ่มเปราะบางเหล่านี้อย่างต่อเนื่อง เพื่อให้สามารถปรับตัวและพัฒนาตนเองได้ต่อไป และช่วยบรรเทาปัญหาหนี้เรื้อรังของประเทศอย่างจริงจัง ตอกย้ำหลักการธนาคารพาณิชย์ที่มีจุดยืนเพื่อความยั่งยืนของกรุงศรี รวมทั้งการดำเนินการตามหลักเกณฑ์การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรมของธนาคารแห่งประเทศไทย
ณ วันที่ 31 ธ.ค.2566 กรุงศรี ซึ่งเป็นกลุ่มธุรกิจการเงินที่มีขนาดใหญ่เป็นอันดับห้าในระบบเศรษฐกิจไทยจากมูลค่าสินทรัพย์ สินเชื่อและเงินรับฝาก และเป็นหนึ่งในสถาบันการเงินที่มีความสำคัญเชิงระบบ (D-SIB) มีสินเชื่อรวม 2.02 ล้านล้านบาท เงินรับฝาก 1.84 ล้านล้านบาท และสินทรัพย์รวม 2.77 ล้านล้านบาท ขณะที่เงินกองทุนของธนาคารอยู่ในระดับแข็งแกร่งที่ 309.12 พันล้านบาท หรือเทียบเท่า 18.24% ของสินทรัพย์เสี่ยง โดยเป็นเงินกองทุนชั้นที่ 1 ที่เป็นส่วนของเจ้าของคิดเป็น 13.56%




