


ตลาดเงินป่วนแรง โลกเสี่ยงมากขึ้น
ทิศทางเงินทุนเคลื่อนย้ายของไทย อาจกล่าวได้ว่า
โดย ศุภลักษณ์ เอกกิตติวงษ์
ทิศทางเงินทุนเคลื่อนย้ายของไทย อาจกล่าวได้ว่า ไม่สามารถคาดเดาได้เลยว่าต่างชาติจะขนเงินเข้ามาพัก หรือเทขายออกไปเมื่อใด ทุกเหตุการณ์ที่เกิดขึ้นล้วนแต่มาจากปัจจัยความไม่แน่นอนที่เกิดขึ้น โดยเฉพาะความไม่แน่นอนจากสหรัฐ ที่ประธานาธิบดี โดนัลด์ ทรัมป์ จะส่งสัญญาณผ่านทวิตเตอร์หรือการออกมาตรการกีดกันทางการค้ากับจีนอีกหรือไม่ ซึ่งต้องติดตามสถานการณ์อย่างใกล้ชิด
ย้อนวันวานตลาดเงินปี 2561
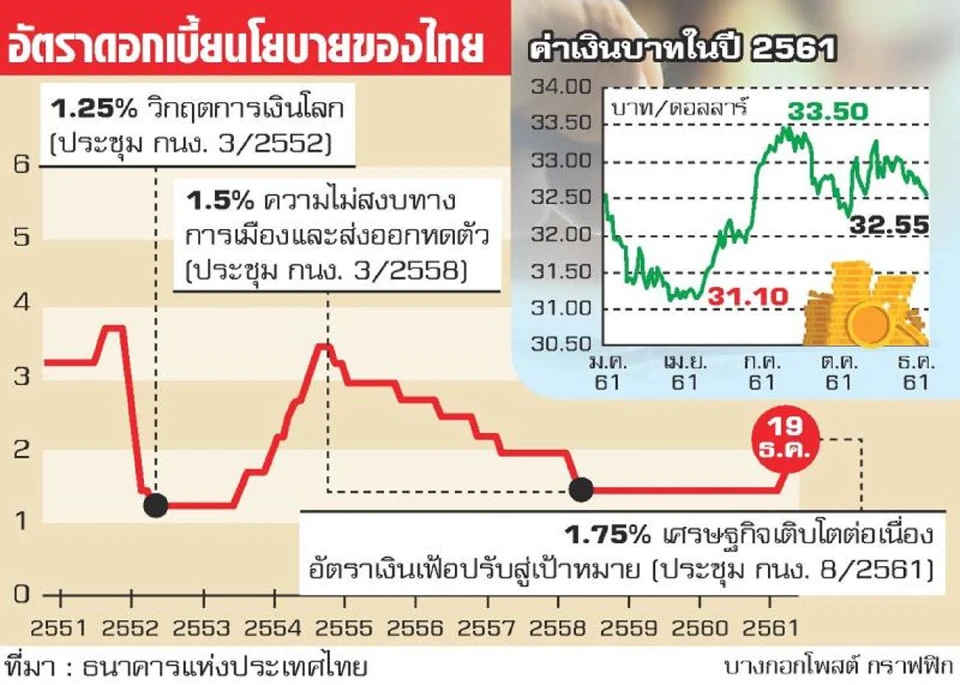
แม้ในปี 2561 จะมีเหตุการณ์สำคัญที่พลิกภาพอันแสนดีของการเติบโตเศรษฐกิจโลกเป็นความเสี่ยง ทว่า ค่าเงินบาท กลับมีเสถียรภาพอย่างไม่น่าเชื่อ โดยการเก็บข้อมูลของธนาคารกรุงศรีอยุธยา พบว่า เงินบาทอ่อนค่าน้อยที่สุดในภูมิภาค ตั้งแต่ต้นปีถึงวันที่ 18 ธ.ค. 2561 เงินบาทอ่อนค่าเพียง 0.43% ขณะที่ค่าเงินในภูมิภาคและตลาดเกิดใหม่ 3 ประเทศที่เงินอ่อนค่ามากสุด คือ อินเดีย รูปีอ่อนค่า 10.91% อินโดนีเซีย รูเปียห์อ่อนค่า 6.41% เงินหยวนอ่อนค่า 5.45%
ส่วนข้อมูลจากบลูมเบิร์ก พบว่า ค่าเงินบาทในวันที่ 1 ม.ค. 2561 อยู่ที่ 32.58 บาท/ดอลลาร์สหรัฐ และวันที่ 26 ธ.ค. 2561 ค่าเงินบาทอยู่ที่ 32.57 บาท/ดอลลาร์ แทบไม่เปลี่ยนแปลงเลย แต่ระหว่างปีมีความผันผวน โดยค่าเงินบาทแข็งค่าสุดที่ระดับ 31.08 บาท/ดอลลาร์ และอ่อนค่าสุดที่ระดับ 33.52 บาท/ดอลลาร์สหรัฐ
สาเหตุหนึ่งที่เงินบาททรงตัว มาจากการที่ตลาดพันธบัตรของไทยกลายเป็นแหล่งพักเงินที่ปลอดภัย หรือ Safe Haven แห่งใหม่ของนักลงทุนไปแล้ว ซึ่งต้องลุ้นกันอยู่ว่า นักลงทุนต่างชาติจะถือครองพันธบัตรแตะ 1 ล้านล้านบาท ภายในสิ้นปีนี้หรือไม่
การที่เงินไหลเข้าในตลาดพันธบัตรอยู่มาก แม้เงินจะกระหน่ำไหลออกจากตลาดหุ้น จนดัชนีรูดกราวต่ำกว่า 1,600 จุด โดยคิดเป็นมูลค่าใกล้เคียงกันประมาณ 2.8 แสนล้านบาท ส่งผลให้สุทธิเงินทุนเคลื่อนย้ายทั้งระบบทรงตัว
สิ่งที่เกิดขึ้นดูเหมือนจะสะท้อนความเชื่อมั่นเสถียรภาพด้านต่างประเทศของไทย ไม่ว่าจะเป็นเงินทุนสำรองระหว่างประเทศอยู่ระดับสูง หนี้ต่างประเทศต่ำ สัดส่วนการถือครองพันธบัตรต่างชาติน้อย มีฐานะเป็นประเทศเจ้าหนี้ แต่ใช่ว่าจะเป็นเรื่องดีเสมอไป
เมธี สุภาพงษ์ รองผู้ว่าการ ด้านเสถียรภาพการเงิน ธนาคารแห่งประเทศไทย (ธปท.) กล่าวว่า การที่ไทยมีเสถียรภาพด้านต่างประเทศมากเป็นกันชนที่แข็งแกร่ง ทำให้เงินไม่ไหลออกแรงจนกระทบความมั่นคง แต่อีกด้านหนึ่งส่งผลให้เกิดทุนไหลเข้ากดดันเงินบาทแข็งค่ากว่าภูมิภาคในช่วงที่ผ่านมา ไม่สอดคล้องกับความเคลื่อนไหวของตลาด ซึ่ง ธปท.พยายามส่งเสริมให้เงินบาทสอดคล้องกับภูมิภาค อาทิ ผ่อนคลายกฎเกณฑ์แลกเงินให้สะดวกขึ้น ต้นทุนต่ำลง เปิดให้เอกชนถือครองเงินตราต่างประเทศมากขึ้น
“แต่จุดสำคัญ ถ้าเรากระตุ้นการลงทุนของประเทศให้สูงขึ้น ดุลบัญชีเดินสะพัดลดลง แรงกดดันเรื่องอัตราแลกเปลี่ยนของเราก็จะน้อยลงได้ แต่ต้องเป็นการลงทุนที่เพิ่มศักยภาพให้ประเทศด้วย” เมธี กล่าว
เหตุการณ์สำคัญของตลาดเงินไทยอีกเรื่องหนึ่ง มาส่งท้ายปี ได้แก่ การตัดสินใจปรับขึ้นดอกเบี้ยนโยบายครั้งแรกในรอบ 7 ปี และการเปลี่ยนแปลงอัตราดอกเบี้ยเป็นครั้งแรกในรอบ 3 ปี ของคณะกรรมการนโยบายการเงิน (กนง.) ด้วยมติ 5 ต่อ 2 เสียง ให้ปรับขึ้น 0.25% จาก 1.5% เป็น 1.75%
อาจไม่เหนือความคาดหมาย เพราะตลาดประเมินล่วงหน้าไปแล้วว่าไม่ช้าก็เร็ว อัตราดอกเบี้ยนโยบายของไทยก็ต้องปรับให้สอดคล้องกับตลาดโลก เพียงแต่กันชนอย่างหนาที่ ธปท.สร้างไว้ ทำให้สามารถดึงเวลาการใช้ดอกเบี้ยผ่อนคลาย “มากเป็นพิเศษ” เพื่อสนับสนุนการฟื้นตัวของเศรษฐกิจได้ต่อเนื่องในระยะหนึ่ง
แต่ความเปราะบางและความเสี่ยงต่อเสถียรภาพระบบที่เกิดขึ้นจากการคงดอกเบี้ยผ่อนคลาย “มากเป็นพิเศษ” แสดงให้เห็นมากขึ้นเรื่อยๆ จากการแสวงหาผลตอบแทนสูงและประเมินความเสี่ยงต่ำกว่าที่ควรแม้จะออกมาตรการกำกับดูแลเฉพาะจุด หรือ แม็คโครพรูเด็นเชียล เป็นฝายมากั้นน้ำ แต่ความเปราะบางจากนโยบายการเงินผ่อนคลาย “มากเป็นพิเศษ” ก็ทะลักฝายมาสร้างความเสี่ยงต่อระบบอยู่ดี
นอกจากนี้ ความเสี่ยงของเศรษฐกิจโลกที่เพิ่มมากขึ้นเรื่อยๆ สร้างความไม่แน่นอนในหลายเรื่องต่อการค้าโลกและตลาดเงินตลาดทุน การมีขีดความสามารถในการดำเนินนโยบายการเงิน (Policy Space) เป็นสิ่งจำเป็น ซึ่งหาก กนง.พิจารณาจากข้อมูลต่างๆ หรือที่เรียกว่า “DATA DEPENDENT” เป็นโอกาสและจังหวะที่สามารถสะสมกระสุนได้ก็จะทำ เช่นเดียวกับเมื่อวันที่ 19 ธ.ค.ที่ผ่านมา แต่ไม่ได้หมายความว่าเป็นดอกเบี้ยขาขึ้นหรือหมดยุคดอกเบี้ย ดังที่ วิรไท สันติประภพ ผู้ว่าการ ธปท. ได้กล่าวไว้ว่า
“ถ้าสมมติว่ามีการตัดสินใจขึ้นอัตราดอกเบี้ย ก็ไม่ได้หมายความว่าหมดยุคดอกเบี้ยต่ำ ดอกเบี้ยอย่างไรก็ยังอยู่ในระดับต่ำ ตามที่รายงาน กนง.ที่เขียนชัดว่า คณะกรรมการโดยรวมเห็นว่านโยบายการเงินแบบผ่อนคลายยังจำเป็นสำหรับเศรษฐกิจไทย เพียงแต่นโยบายการเงินอยู่ในระดับการผ่อนคลายมากเป็นพิเศษที่ผ่านมา มีความจำเป็นน้อยลง”
มองไปข้างหน้าเงินบาทและดอกเบี้ยปี 2562
ปัจจัยหลักที่มีผลต่อตลาดเงินโลกยังคงอิงกับการดำเนินนโยบายการเงินของสหรัฐ ซึ่งทั่วโลกกำลังติดตามว่า ธนาคารกลางสหรัฐ (เฟด) จะปรับขึ้นดอกเบี้ยอย่างต่อเนื่องหรือไม่ หลังจากที่ได้ปรับขึ้นถึง 4 ครั้ง สู่ระดับ 2.5% ในปี 2561 รวมทั้งนโยบายการเงินของประเทศหลักอย่าง สหภาพยุโรปและญี่ปุ่น จะลดการอัดฉีดสภาพคล่องและปรับขึ้นดอกเบี้ยเมื่อใด ล้วนมีผลต่อเงินทุนเคลื่อนย้ายทั้งสิ้น
สำหรับปัจจัยเสริมที่มีผลกระทบให้เกิดความผันผวน คือ สงครามการค้าระหว่างสหรัฐกับจีน จะลุกลามบานปลายถึงระดับใด ซึ่งนักวิเคราะห์หลายสำนัก เชื่อว่า สงครามการค้าไม่ได้จบแค่การพบกันระหว่าง ทรัมป์ กับ สีจิ้นผิง ในการประชุม จี20 แน่นอน เพราะฝ่ายสหรัฐเหมือนจะเดินเกมใต้ดินกดดันด้วย อีกทั้งปัญหาภูมิรัฐศาสตร์ ความอ่อนแอของประเทศตลาดเกิดใหม่ที่มีหนี้สินอยู่ระดับสูง ล้วนแต่เป็นความเสี่ยงที่ต้องจับตาทั้งสิ้น
มุมมองค่าเงินบาทปี 2562 นั้น ธนาคารกรุงศรีอยุธยา มองว่า เป็นทิศทาง “แข็งค่า” จากเทรนด์ดอลลาร์อ่อนหลังจากตลาดเริ่มมีคาดการณ์ว่าเฟดจะขึ้นดอกเบี้ยช้าลง จากเศรษฐกิจสหรัฐเริ่มแผ่วในช่วงปลายวัฏจักรของการเติบโต อย่างไรก็ดีค่าเงินปีหน้าจะเคลื่อนไหวผันผวนสูงเช่นเดียวกับปีนี้ โดยคาดการณ์สิ้นปี 2562 จะอยู่ที่ระดับ 31.50 บาท/ดอลลาร์ แต่กรอบกว้าง โดยอาจแข็งค่าสุดในรอบ 5 ปี แตะ 30.75 บาท/ดอลลาร์ และอ่อนค่าสุดที่ระดับ 33บาท/ดอลลาร์
ด้าน ธนาคาร ซีไอเอ็มบี ไทย ประเมินเงินบาท 2562 เป็นทิศทางแข็งค่าเช่นกัน จากการไหลกลับของเงินลงทุนเข้ามายังตลาดเกิดใหม่ หลังจากที่เฟดไม่เร่งขึ้นดอกเบี้ยตามที่ระบุไว้ โดยประมาณการค่าเงินบาทปลายปี 2562 ที่ระดับ 32 บาท/ดอลลาร์
ขณะที่ ศูนย์วิจัยกสิกรไทย ให้ทิศทางค่าเงินบาทสิ้นปี 2562 อยู่ที่ 34 บาท/ดอลลาร์ โดยจะเห็นการทยอยอ่อนค่าตั้งแต่ไตรมาสแรกเป็นต้นไป เป็นผลมาจากเฟดมีแนวโน้มขึ้นดอกเบี้ยอีก 2 ครั้ง ช่วงครึ่งปีแรกและครึ่งปีหลัง หากตัวเลขเศรษฐกิจของสหรัฐยังขยายตัวได้ดี
ส่วนทิศทางดอกเบี้ยนโยบายของไทย มีการคาดการณ์ว่าจะปรับขึ้นอีก 1 ครั้งในปี 2562 ทำให้ดอกเบี้ยอยู่ที่ระดับ 2% จากการพิจารณาสัญญาณของ ธปท.แล้ว คาดว่าระดับดังกล่าวยังเป็น “นโยบายการเงินที่ผ่อนคลาย” ช่วยสนับสนุนการเติบโตของเศรษฐกิจอยู่ และลดความคาดหวังของตลาดในเรื่องดอกเบี้ยต่ำเป็นพิเศษลงไป ลดปัญหาความเสี่ยงเชิงระบบ
แม้ว่าการคาดการณ์ตลาดเงินของสำนักวิจัยต่างๆ แม้ตัวเลขอาจแตกต่างกันไปบ้าง แต่ทุกแห่งฟันธงตรงกันว่า “ผันผวนมากขึ้นกว่าปีที่ผ่านมา” ฉะนั้นปี 2562 จึงยังเป็นปีแห่งความท้าทายของตลาดเงินตลาดทุนอีกปีหนึ่ง




