


ประกันภัยไทย:ทำไมต้องมี M&A?
ประวัติการเกิด M&A (Merger & Acquisition) นั้นเริ่มต้นในอเมริกาช่วงศตวรรษที่ 19
โดย กี่เดช อนันต์ศิริประภา สมาคมประกันวินาศภัยไทย
ประวัติการเกิด M&A (Merger & Acquisition) นั้นเริ่มต้นในอเมริกาช่วงศตวรรษที่ 19 เป็นแนวคิดของต่างชาติที่มีมุมมองว่าหากธุรกิจได้ผนวกกิจการ (Merger) กันแล้ว จะสามารถสร้างศักยภาพให้บริษัทมีขนาดที่ใหญ่ขึ้น เพื่อยืนหยัดต่อสู้กับคู่แข่งขันในตลาดได้ หรือแม้แต่การซื้อกิจการ (Acquisition) จากคู่แข่งขันก็จะเป็นการลดจำนวนผู้ประกอบการในตลาดลงไป ทำให้มีอำนาจการต่อรองในการค้าขายมากยิ่งขึ้น
ส่วนการเข้าร่วมกิจการ (Partnership) หรือการร่วมลงทุน (Joint Venture) กับต่างชาตินั้นเป็นอีกทางเลือกหนึ่งในการร่วมทุนกันเพื่อรักษาสถานะความเป็นเจ้าของไว้ส่วนหนึ่ง โดยไม่ถูกการครอบงำในกิจการจากการผนวกกิจการหรือถูกซื้อกิจการไปทั้งหมด
สำหรับต่างชาตินั้นมีแนวคิดที่เปิดกว้างกว่าคนเอเชียและไม่กลัวเสียหน้าที่จะสูญเสีย หรือต้องรักษาสมบัติของบรรพบุรษหรือสมบัติเจ้าคุณปู่ไว้ เพื่อเชิดชูศักดิ์ศรีของวงค์ตระกูล! เขามองว่าอะไรที่ก่อประโยชน์สำหรับธุรกิจให้มีขนาดใหญ่ขึ้น น่าจะเป็นผลดีต่อผู้ถือหุ้นโดยรวม หรือหากเราสู้เขาไม่ได้ ก็ควรขายกิจการทิ้งดีกว่าต้องมาทนกับภาวะการขาดทุนและรักษาบริษัทที่มีขนาดเล็กลงไปเรื่อยๆ ซึ่งขาดศักยภาพในการแข่งขันทางธุรกิจในอนาคต
การควบรวมและการซื้อกิจการ (M&A) นั้นจะทำให้เกิดผลดังต่อไปนี้
1.ทำให้บริษัทมีขนาดใหญ่ขึ้นเข้มแข็ง และแข็งแรงยิ่งขึ้นในการทำธุรกิจต่อไป
2.ทำให้ลดค่าใช้จ่ายได้อย่างรวดเร็วด้วยขนาดของรายได้ที่เพิ่มขึ้นทันที
3.เกิดการผสมผสานของทรัพยากรบุคคลที่มีความสามารถและศักยภาพในการทำงานร่วมกัน สร้างธุรกิจให้เหนือคู่แข่งขันในตลาด
4.เอื้อประโยชน์ซึ่งกันและกันในกรณีที่แต่ละบริษัทมีตลาดและช่องทางการจัดจำหน่ายต่างกัน ทำให้ครอบคลุมยุทธศาสตร์ช่องทางการทำการตลาดที่สมบูรณ์มากขึ้น
5.สามารถสร้างยุทธศาสตร์การขยายตลาดไปยังต่างประเทศได้ในทันทีที่ควบรวมกิจการกัน
สำหรับกระแสการควบรวมธุรกิจและการซื้อกิจการของธุรกิจประกันภัยในประเทศไทย เริ่มเกิดมากขึ้นตั้งแต่เมื่อ 20 ปีที่ผ่านมา โดยเฉพาะในรอบ 2 ปีที่ผ่านมา
การซื้อกิจการของกลุ่มเอ็ทน่า (Aetna) จากบูพา ประกันสุขภาพ (ประเทศไทย) แล้วเปลี่ยนชื่อเป็นเอ็ทน่าประกันสุขภาพ (ประเทศไทย) (19 ม.ค. 2561)
การร่วมกิจการของกลุ่มเจมาร์ท กับ ฟีนิกซ์ ประกันภัย (ประเทศไทย) แล้วเปลี่ยนชื่อเป็น เจพี ประกันภัย (1 พ.ค. 2561)
การซื้อกิจการของกลุ่มคิงไว (King Wai Group) จาก คิวบีอี ประกันภัย (ประเทศไทย) แล้วเปลี่ยนชื่อเป็น คิง ไว ประกันภัย (22 มิ.ย.2561)
การควบรวมกิจการของอาคเนย์ประกันภัยกับไทยประกันภัย (10 พ.ค. 2561)
การซื้อกิจการของกลุ่มโตเกียวมารีน (Tokio Marine) จากกลุ่มไอเอจี (IAG) ในประกันคุ้มภัย (19 มิ.ย. 2561)
ทำไมต้องมี M&A ในธุรกิจประกันภัยไทย?
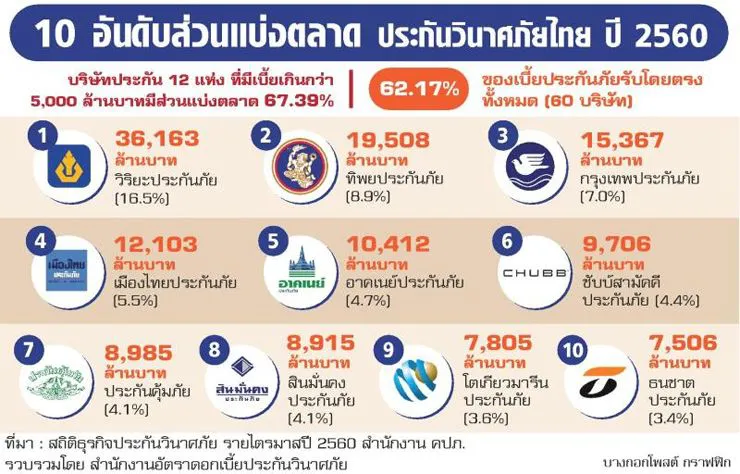
ปัจจุบันขนาดของธุรกิจประกันภัยมีความเหลื่อมล้ำกันมาก กลุ่มบริษัทที่มีขนาดใหญ่ 10 บริษัทแรก มีส่วนแบ่งการตลาดถึง 62.17% ในขณะที่ 49 บริษัทที่เหลืออยู่ มีส่วนแบ่งการตลาดเพียง 38% และหากรวมบริษัทประกันภัยที่มีขนาดเบี้ยเกิน 5,000 ล้านบาทขึ้นไป ส่วนแบ่งการตลาดจะเพิ่มขึ้นเป็น 67.39%
กลุ่มบริษัทขนาดใหญ่มีเบี้ยรับตรงเฉลี่ยบริษัทละ 1.4 หมื่นล้านบาท ในขณะที่บริษัทที่เหลืออยู่มีเบี้ยเฉลี่ยบริษัทละ 1,700 ล้านบาท ด้วยขนาดของรายรับที่ต่างกันถึง 8 เท่า ทำให้ต้นทุนการบริหารจัดการ และค่าใช้จ่ายในการหางานของบริษัทขนาดใหญ่มีความได้เปรียบในการแข่งขันสูงกว่าบริษัทที่มีขนาดธุรกิจที่เล็กกว่า จึงทำให้ศักยภาพทางการแข่งขันของบริษัทขนาดใหญ่โดยรวมมีมากกว่าบริษัทขนาดกลางและขนาดเล็ก
บริบทการกำกับดูแลและการทำธุรกิจที่เปลี่ยนไป
นอกจากนี้ จากกฎเกณฑ์และกติกาการกำกับดูแลของหน่วยงานกำกับธุรกิจที่เปลี่ยนไป ก็เป็นอีกหนึ่งปัจจัยที่ทำให้เกิด M&A จากหลักเกณฑ์การดำรงเงินกองทุนขั้นต่ำมาสู่ การดำรงเงินกองทุนตามระดับความเสี่ยง (Risk Based Capital) ที่เริ่มใช้ในปี 2554 ส่งผล
กระทบโดยตรงต่อกระบวนการทำงานต่างๆ ของบริษัทประกันภัยที่ต้องคำนึงถึงความเสี่ยงประเภทอื่นๆ ที่บริษัทประกันภัยต้องเผชิญในการดำเนินธุรกิจ เช่น ความเสี่ยงด้านเครดิต ความเสี่ยงด้านการเปลี่ยนแปลงราคาและอัตราดอกเบี้ย ความเสี่ยงด้านสภาพคล่อง และความเสี่ยงด้านการปฏิบัติการ นอกเหนือจากความเสี่ยงด้านการประกันภัย
ยิ่งไปกว่านั้นการจัดทำรายงานมาตรฐานการรายงานทางการเงินฉบับที่ 9 (IFRS 9) เรื่องเครื่องมือทางการเงินในปี 2562 และมาตรฐานการรายงานทางการเงินฉบับที่ 17 (IFRS 17) เรื่องสัญญาประกันภัยในปี 2565 คือบริบทใหม่ของธุรกิจประกันภัย ที่จะเปลี่ยนวิธีการทำงานจากปัจจุบันไปอีกขั้นหนึ่งของการประกอบธุรกิจประกันภัยในอนาคตอย่างซับซ้อนมากยิ่งขึ้น ซึ่งนับวันจะต้องมีบุคลากรและผู้เชี่ยวชาญมืออาชีพ ในสาขาวิชาชีพต่างๆ มารองรับกับการเปลี่ยนแปลงนี้
สิ่งเหล่านี้ล้วนเป็นต้นทุนของธุรกิจที่จะเพิ่มภาระค่าใช้จ่ายในการดำเนินงานทั้งสิ้น ซึ่งจะเป็นอุปสรรคและปัญหาที่หนักหน่วงสำหรับบริษัทขนาดกลางและเล็ก
นอกจากนี้ ด้วยแรงผลักดันของการเปลี่ยนแปลงทางเทคโนโลยี กระแสการพัฒนาเทคโนโลยีของกลุ่มธุรกิจฟินเทค และอินชัวร์เทค การก่อตัวของสตาร์ทอัพที่ประยุกต์การใช้เทคโนโลยีเข้ามาทำให้การบริการที่เกี่ยวข้องกับการเงิน การลงทุน และการประกันภัยที่มีประสิทธิภาพมากยิ่งขึ้น โดยบริการเหล่านี้มักจะอยู่ในรูปแบบของการทำธุรกิจออนไลน์ เพื่อเข้าถึงลูกค้าตรงตามกลุ่มเป้าหมายและตอบสนองความต้องการของตลาดได้อย่างรวดเร็ว นวัตกรรมตัวป่วนใหม่นี้จะเป็นทั้งอุปสรรคและโอกาสให้กับบริษัทประกันภัยต้องปรับตัววิธีการขายประกันภัยตลอดจนการบริการหลังการขายให้เกิดประสิทธิภาพสูงสุดต่อลูกค้าในอนาคต และนี่ก็เป็นอีกหนึ่งต้นทุนของธุรกิจที่จะต้องคำนึงถึงด้วยเช่นกัน ซึ่งบริษัทขนาดใหญ่ก็มีความได้เปรียบในเรื่องของการลงทุนทางเทคโนโลยีที่มากกว่าบริษัทขนาดกลางและเล็ก
จากที่กล่าวไปทั้งหมดจะเห็นได้ว่าทิศทางของการควบรวมธุรกิจและการซื้อกิจการของธุรกิจประกันภัยนับวันจะมีความสำคัญในการต่อยอดทางธุรกิจมากยิ่งขึ้น ปัจจุบันบริษัทที่ได้ผนวกกิจการสำเร็จกันไปแล้วล้วนมีขนาดที่ใหญ่ขึ้น เช่น เมืองไทยประกันภัย ที่ขึ้นมาอยู่ในอันดับ 4 ของตลาด ชับบ์สามัคคีประกันภัย อยู่ในอันดับ 6 ประกันคุ้มภัย อยู่ในอันดับ 7 และโตเกียวมารีน อยู่ในอันดับ 9
ดังนั้น การสร้างความยั่งยืนของธุรกิจหรือการต่อยอดทางธุรกิจเพื่อครองส่วนแบ่งการตลาดให้อยู่ในลำดับต้นๆ จึงต้องอาศัยการขยายธุรกิจด้วยการทำ M&A จึงจะสามารถขยับฐานการทำธุรกิจตลอดจนต่อยอดทางธุรกิจในอนาคตอย่างเข้มแข็งและยั่งยืนต่อไป




