


The Return of Volatility
เข้าสู่เดือนที่ 3 ของปี 2561 กันแล้ว สินทรัพย์ทั่วโลกตั้งแต่ต้นปี หุ้นยังสร้างผลตอบแทนได้ดีต่อเนื่องจากปีที่แล้วเนื่องจากเศรษฐกิจที่ดีขึ้น
โดย FINNOMENA
เข้าสู่เดือนที่ 3 ของปี 2561 กันแล้ว สินทรัพย์ทั่วโลกตั้งแต่ต้นปี หุ้นยังสร้างผลตอบแทนได้ดีต่อเนื่องจากปีที่แล้วเนื่องจากเศรษฐกิจที่ดีขึ้น อย่างไรก็ตามในช่วงเดือน ก.พ.ที่ผ่านมา เริ่มมีความผันผวนจากความกังวลในตัวเลขเงินเฟ้อ ส่งผลให้อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปี ปรับตัวขึ้นทำจุดสูงสุดในรอบกว่า 4 ปี กดดันตราสารหนี้และตลาดหุ้นผันผวนรุนแรงอีกครั้ง
ตัวเลขเศรษฐกิจไทยโดยส่วนใหญ่ปรับตัวในทิศทางที่ดีขึ้น โดยสำนักงานคณะกรรมการพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) ประกาศตัวเลขเติบโตเศรษฐกิจ (จีดีพี) ในปี 2560 ขยายตัว 3.9% จากปี 2559 ส่วนใหญ่มาจากกลุ่มการท่องเที่ยวและส่งออก ด้านผลประกอบการของหุ้นไทยใกล้เคียงที่ตลาดคาดการณ์ โดยกลุ่มที่เติบโตโดดเด่นคือพลังงาน
เศรษฐกิจสหรัฐยังคงฟื้นตัว อย่างไรก็ตามหลีกเลี่ยงการลงทุนในหุ้นสหรัฐ เนื่องจากมูลค่าที่แพงเมื่อเทียบกับการเติบโตและมีความเสี่ยงจากการเมืองภายใน ทั้งนี้ประธานาธิบดี โดนัลด์ ทรัมป์ ได้ลงนามผ่านร่างกฎหมายงบประมาณชั่วคราวระยะเวลา 2 ปีของสหรัฐ เป็นที่เรียบร้อยแล้ว นอกจากนี้ยังรวมถึงการระงับเพดานหนี้ จนถึงวันที่ 1 มี.ค. 2562 และแพ็กเกจค่าใช้จ่ายระยะสั้นเพื่อให้รัฐบาลมีงบประมาณพอใช้จ่ายได้ถึง 23 มี.ค.นี้ ทำให้ความเสี่ยงจากภาวะ Government Shutdown คลี่่คลายลง
สำหรับเศรษฐกิจจีน โดยภาพรวมยังเติบโตได้ดี โดยในเดือนที่ผ่านมามีการประชุมคณะกรรมการพรรคคอมมิวนิสต์ มีการหารือเรื่องการปฏิรูปโครงสร้างทางการเมืองแล้ว ยังมีการเตรียมปูทางให้ยกเลิกการจำกัดวาระการดำรงตำแหน่งของประธานาธิบดีไว้ที่ 2 สมัย ซึ่ง สีจิ้นผิง จะดำรงตำแหน่งแม้หมดวาระที่ 2 ในปี 2566 ทำให้เกิดความต่อเนื่องด้านนโยบายการปฏิรูปภายในประเทศ ยังคงน้ำหนักการลงทุนในหุ้นจีนต่อเนื่องจากแนวโน้มการเติบโตที่ดีต่อเนื่อง
ญี่ปุ่น ตัวเลขเศรษฐกิจโดยรวมยังฟื้นตัวได้ต่อเนื่อง หลังตัวเลขเศรษฐกิจทั้งด้านเงินเฟ้อและอัตราการว่างงานปรับตัวในทิศทางที่ดีขึ้น อย่างไรก็ตามเราไม่ได้แนะนำลงทุนในหุ้นญี่ปุ่น เนื่องจากมองว่าตลาดเกิดใหม่และยุโรปมีการเติบโตที่น่าสนใจกว่า และปัญหาเรื่องค่าเงินเยนที่แข็งค่าอาจส่งผลเชิงลบต่อหุ้นญี่ปุ่น ทำให้ยังมีความผันผวนสูง
ด้านยุโรป ตัวเลขเศรษฐกิจยังคงอยู่ในช่วงการฟื้นตัว เห็นได้จากตัวเลขดัชนีผู้ผลิต (พีเอ็มไอ) ที่ขยายตัวต่อเนื่อง และตัวเลขจีดีพีที่เติบโตสูงสุดในรอบ 5 ปี แต่ตัวเลขเงินเฟ้อยังอยู่ในระดับต่ำ ทำให้ยังคงน้ำหนักการลงทุนในยุโรปต่อเนื่องตามเศรษฐกิจที่ฟื้นตัวและนโยบายการเงินที่เอื้อต่อการลงทุน
ความเสี่ยงในระยะสั้นที่น่าจะเกิดขึ้นในช่วงเดือน มี.ค.นี้ การเลือกตั้งของอิตาลีที่ยังคาดเดาผลการเลือกตั้งได้ยาก และความเสี่ยงในด้านนโยบายการเงิน เนื่องจากเดือน มี.ค.นี้จะมีการประชุมธนาคารกลางใหญ่ทั้ง 3 แห่ง ได้แก่ สหรัฐ ยุโรป และญี่ปุ่น โดยเฉพาะสหรัฐที่ประธานธนาคารกลางสหรัฐ (เฟด) คนใหม่มีแนวโน้มที่อาจจะมีนโยบายในการปรับขึ้นอัตราดอกเบี้ยจาก 3 ครั้ง เป็น 4 ครั้งได้ในปีนี้ หลังจากตัวเลขเศรษฐกิจและเงินเฟ้อเริ่มดีกว่าที่ตลาดคาดการณ์ ส่งผลให้ช่วงเดือน มี.ค. ตลาดน่าจะยังมีความผันผวนจากประเด็นดังกล่าวต่อเนื่อง
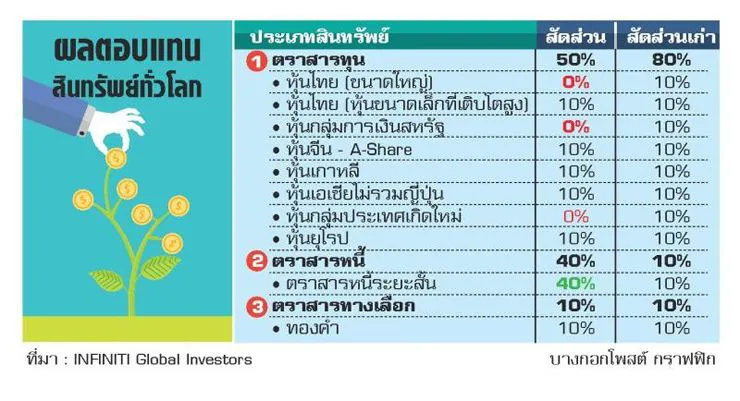
ในเดือน มี.ค.นี้ แนะนำลดสัดส่วนการลงทุนในกองทุนหุ้นกลุ่มการเงินสหรัฐ 10% หุ้นไทยขนาดใหญ่ 10% และหุ้นประเทศเกิดใหม่ 10% นำไปพักในกองทุนรวมตราสารหนี้ระยะสั้น 30% เพื่อลดความเสี่ยงให้กับพอร์ตการลงทุนจากความผันผวนที่เริ่มกลับมา โดยยังคงเชื่อว่าปี 2561 น่าจะยังเป็นปีที่ดีต่อพอร์ตการลงทุน Global Absolute Return




