


ซัพพลายเชนอุตฯ ยางพารา จากเออีซีสู่กลยุทธ์ของไทย
ในช่วงหลายปีที่ผ่านมาอุตสาหกรรมยางพาราประสบปัญหาจากราคาที่ตกต่ำ
โดย EIC | Economic Intelligence Center
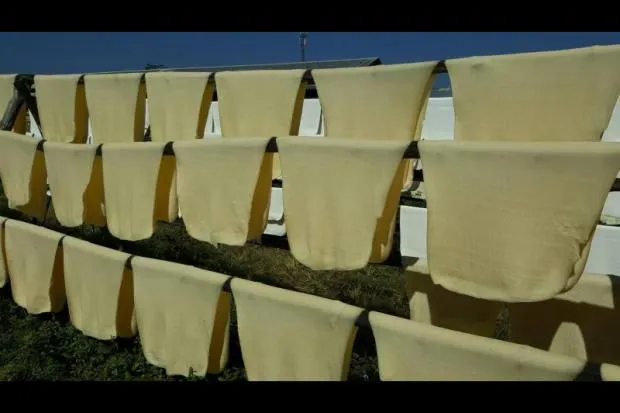
ในช่วงหลายปีที่ผ่านมาอุตสาหกรรมยางพาราประสบปัญหาจากราคาที่ตกต่ำ โดยราคายางพาราแผ่นรมควันชั้น 3 ในเดือน ม.ค. 2016 นั้นลดลงเหลือเพียง 41.70 บาท/กิโลกรัม ซึ่งเป็นราคาที่ต่ำที่สุดในรอบกว่า 14 ปี ดังนั้นไทยจึงมีความพยายามในการแก้ปัญหาดังกล่าว ด้วยการส่งเสริมให้ใช้ยางพาราในประเทศมากขึ้นแต่กลับไม่ได้ส่งผลต่อราคายางพารามากนัก เนื่องจากการสนับสนุนการใช้ยางพาราในประเทศที่เพิ่มขึ้นเป็นปริมาณที่น้อยมากเมื่อเปรียบเทียบกับปริมาณผลผลิตยางพารารวมทั่วโลกราว 13.2 ล้านตันในปี 2017 ส่งผลให้สต๊อกของยางพาราโลกไม่ได้ลดลง นอกจากนี้ ความพยายามจำกัดปริมาณส่งออกยางพาราที่แม้จะส่งผลต่อการปรับตัวของราคายางพาราในระยะสั้น แต่กลับทำให้สต๊อกเพิ่มขึ้นในระยะกลางและกดดันต่อราคายางในระยะกลางต่อไป
ขณะเดียวกันประเทศต่างๆ ในอาเซียนมีกลยุทธ์ในการพัฒนาอุตสาหกรรมยางพารา ตามข้อได้เปรียบที่แตกต่างกันของแต่ละประเทศ โดยสองประเทศที่ประสบความสำเร็จในการพัฒนาอุตสาหกรรมยางพาราในช่วงหลายปีที่ผ่านมา ได้แก่ เวียดนามและมาเลเซีย
ปัจจุบันเวียดนามมีการพัฒนาอุตสาหกรรมยางพาราโดยเน้นในส่วน Plantation ด้วยการเพิ่มพื้นที่ปลูกเพื่อ เพิ่มผลผลิตของยางพารา ซึ่ง IRSG (International Rubber Study Group) คาดว่าผลผลิตยางพาราของเวียดนามจะเพิ่มขึ้นเฉลี่ย 8.5% ต่อปีในช่วงตั้งแต่ปี 2013-2020 จาก 0.7 ล้านตันเป็น 1.3 ล้านตัน โดยเวียดนามมีข้อได้เปรียบจากต้นทุนทางด้านแรงงานที่ต่ำ และผลผลิตต่อไร่ที่สูงถึง 271 กิโลกรัม/ไร่ ซึ่งเทียบกับไทยที่มีผลผลิตต่อไร่ราว 241 กิโลกรัม/ไร่
ทั้งนี้ บริษัทยางพาราในเวียดนามยังได้มีการขยายพื้นที่ปลูกในกัมพูชาและลาวอีกด้วย โดย Vietnam Rubber Group และ Hoang Anh Gia Lai Group มีพื้นที่ปลูกยางพาราราว 6.25 แสนไร่ และ 1.8 แสนไร่ในสองประเทศดังกล่าวตามลำดับ ในขณะที่มาเลเซียมีกลยุทธ์ในการลดพื้นที่ปลูกยางพาราและพัฒนาอุตสาหกรรมที่มีการเพิ่มมูลค่าคือถุงมือยางอย่าง ต่อเนื่องและครบวงจร ทำให้อุตสาหกรรมถุงมือยางในประเทศเติบโตขึ้นอย่างรวดเร็ว โดยข้อมูลจาก Malaysian Rubber Board พบว่าการผลิตถุงมือยางของมาเลเซียเพิ่มขึ้นจาก 1.2 หมื่นล้านคู่ในปี 2000 มาเป็น 3.4 หมื่นล้านคู่ในปี 2015 หรือเติบโตเฉลี่ยราว 7.5% ในช่วง 15 ปีที่ผ่านมา ทั้งนี้ อุตสาหกรรมถุงมือยางสร้างมูลค่าการส่งออกให้แก่มาเลเซียถึง 2,900 ล้านดอลลาร์สหรัฐ ในปี 2015 ซึ่งสร้างมูลค่ามากกว่าการส่งออกยางแผ่นรมควันชั้น 3 กว่า 6.4 เท่า นอกจากนี้ การส่งออกในรูปถุงมือยางยังลดความเสี่ยงจากการผันผวนของราคายางพาราต่อการส่งออก
จะเห็นได้ว่าเวียดนามและมาเลเซียประสบความสำเร็จในการพัฒนาอุตสาหกรรมยางพารา โดยเลือกพัฒนาเฉพาะส่วนของซัพพลายเชนที่เหมาะสมกับข้อได้เปรียบของประเทศ สำหรับประเทศไทยควรพัฒนาอุตสาหกรรมในส่วนที่มีการเพิ่มมูลค่า โดยเฉพาะอย่างยิ่งถุงมือยางโดยมีเหตุผลหลักคือ 1.อุตสาหกรรมถุงมือยางมีการเติบโตในอนาคตที่สูง จากการเติบโตของอุตสาหกรรมสุขภาพและอัตราส่วนผู้สูงอายุต่อประชากรรวมที่เพิ่มขึ้น โดยคาดว่าการใช้ถุงมือยางพาราของโลกจะโตราว 7.5% ในช่วงตั้งแต่ปี 2018-2020 2.บริษัทผู้ผลิตถุงมือยางมี Return on Equity (ROE) สูงโดย ROE เฉลี่ย 3 ปีตั้งแต่ปี 2014-2016 สูงถึง 15% เมื่อเทียบกับผู้แปรรูปยางพาราขั้นต้นที่มี ROE เฉลี่ยเพียง 1.8% เท่านั้น 3. ไทยมีความพร้อมทางด้านวัตถุดิบในฐานะผู้ผลิตยางพาราอันดับหนึ่งของโลก รวมถึงค่าแรงที่ถูกกว่ามาเลเซีย โดยสำหรับบริษัทที่ต้องการลงทุนในอุตสาหกรรมถุงมือยาง ควรมีความเข้าใจด้านการตลาด Know-How และความเข้าใจในการพัฒนาผลิตภัณฑ์ โดยปัจจัยทั้งสองจะเป็นตัว ชี้วัดสำคัญในการประสบความสำเร็จของบริษัทในอุตสาหกรรมนี้
สำหรับไทยควรสนับสนุนอุตสาหกรรมถุงมือยางอย่างเป็นระบบและครบวงจร ภาครัฐควรส่งเสริมให้ผู้ประกอบการผลิตผลิตภัณฑ์ที่มีคุณภาพสูง โดยสนับสนุนตั้งแต่การวิจัยเพื่อพัฒนาคุณภาพของสินค้า เช่น ถุงมือยางพาราที่มีโอกาสก่อให้เกิดการแพ้ต่ำ สนับสนุนการพัฒนาทางด้านการออกแบบผลิตภัณฑ์และแบรนด์ เพื่อสร้างตลาดให้แก่ผลิตภัณฑ์ เช่น การลดภาษีด้วยการนับค่าใช้จ่ายในการออกแบบและพัฒนาแบรนด์




