


'ข้อมูลเครดิต' ของดีที่ต้องรักษา
ส่วนกำกับข้อมูลเครดิตสายกำกับสถาบันการเงินธนาคารแห่งประเทศไทย***เปลี่ยนหัวคอลัมน์ เป็น "บทความพิเศษ " เนื่องจากตลาดนัดการเงินไม่ส่งบทความมาคะ
ส่วนกำกับข้อมูลเครดิตสายกำกับสถาบันการเงินธนาคารแห่งประเทศไทย
***เปลี่ยนหัวคอลัมน์ เป็น "บทความพิเศษ " เนื่องจากตลาดนัดการเงินไม่ส่งบทความมาคะ
ท่านเคยสงสัยหรือไม่ว่า เอกสารที่สถาบันการเงิน* ที่เป็นสมาชิกของบริษัทข้อมูลเครดิตแห่งชาติ หรือที่เรียกกันว่า "NCB" ส่งให้ภายในเดือน ม.ค.ของทุกปีคืออะไร และมีความสำคัญอย่างไร วันนี้เราจะมาเฉลยให้ทุกท่านทราบว่า เอกสารนั้นคือรายละเอียดที่สถาบันการเงินจะต้องแจ้งให้ลูกค้าทราบว่าได้ส่งข้อมูลของลูกค้าให้กับ NCB แล้ว ซึ่งข้อมูลเหล่านั้นเรียกกันว่า "ข้อมูลเครดิต" ที่จะบอกรายละเอียดว่าลูกค้าคือใคร มีประวัติการได้รับสินเชื่ออะไรบ้าง และมีพฤติกรรมการชำระหนี้ของแต่ละสินเชื่อเป็นอย่างไร
ข้อมูลเครดิตมีประโยชน์ต่อลูกค้าที่เป็นเจ้าของข้อมูล การที่ลูกค้ามีประวัติการชำระสินเชื่อตรงตามเวลาและรักษาเครดิตของตนมาอย่างต่อเนื่อง ก็ยิ่งมีโอกาสเข้าถึงสินเชื่อจากสถาบันการเงินได้ดียิ่งขึ้นและอาจเสียดอกเบี้ยในอัตราที่ต่ำลง เนื่องจากสถาบันการเงินย่อมอยากให้สินเชื่อกับคนที่มีวินัยทางการเงินมากกว่าคนที่มีฐานะแต่ชำระสินเชื่อไม่ตรงตามเวลา
ด้วยเหตุผลดังกล่าวข้อมูลเครดิตจึงเป็นสิ่งที่ทุกคนต้องรักษาให้ข้อมูลของตนมีประวัติการชำระหนี้ที่ดี นอกจากนั้น ข้อมูลเครดิตเป็นข้อมูลที่มีประโยชน์ต่อสถาบันการเงินในการใช้เป็นปัจจัยหนึ่งประกอบการพิจารณาอนุมัติสินเชื่อให้แก่ลูกค้า ช่วยให้หนี้ด้อยคุณภาพของระบบการเงินของไทยลดลงจากร้อยละ 40 ในช่วงวิกฤตที่ผ่านมา เหลือเพียงร้อยละ 3-4 ในปัจจุบัน ระบบการเงินของไทยจึงมีเสถียรภาพมากขึ้นกว่าในอดีต
เมื่อมีประวัติดีแล้ว เจ้าของข้อมูลต้องหมั่นตรวจสอบความถูกต้องของข้อมูล เช่น ตรวจสอบข้อมูลเครดิตของตนเองก่อนที่จะยื่นขอสินเชื่อ หรือรายงานที่ได้รับในช่วง ม.ค.ของทุกปี โดยรายงานจะมีรายละเอียดว่าในปีที่ผ่านมา สถาบันการเงินได้ส่งข้อมูลของท่านในแต่ละบัญชีไปที่ NCB เช่น ประเภทสินเชื่อ วงเงินสินเชื่อ ยอดหนี้คงเหลือ ยอดเกินกำหนด วันที่เริ่มผิดนัด วันที่ทำสัญญาปรับปรุงโครงสร้างหนี้ วันที่ชำระหนี้ครั้งสุดท้าย และสถานะบัญชีหากในระบบข้อมูลเครดิตเก็บข้อมูลที่ไม่ถูกต้องของท่านไว้ ก็ย่อมกระทบต่อโอกาสในการขอสินเชื่อหรือทำธุรกรรมทางการเงินของท่านในอนาคต
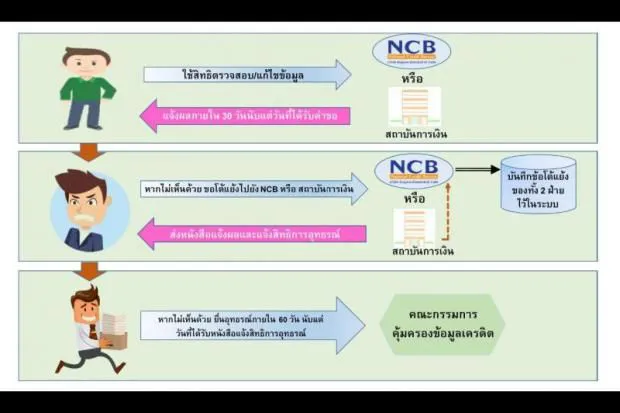
หากท่านไม่ได้รับเอกสารดังกล่าวหรือตรวจสอบแล้วพบข้อสงสัยว่าข้อมูลของท่านอาจไม่ถูกต้อง ท่านควรดำเนินการ ดังนี้
- ติดต่อสถาบันการเงินที่ให้สินเชื่อกับท่าน เพื่อสอบถามและให้ตรวจสอบความถูกต้องของข้อมูล หรือติดต่อไปยัง NCB เพื่อแจ้งความจำนงขอตรวจสอบความถูกต้องของข้อมูล
- สถาบันการเงิน หรือ NCB จะมีหนังสือแจ้งผลการตรวจสอบความถูกต้องของข้อมูลให้แก่ท่าน ภายใน 30 วันนับตั้งแต่วันที่ท่านได้ติดต่อขอตรวจสอบข้อมูล
- หากท่านยังไม่เห็นด้วยกับคำชี้แจงข้างต้น ท่านสามารถขอใช้สิทธิบันทึกข้อโต้แย้งได้ที่สถาบันการเงิน หรือ NCB ซึ่งเมื่อท่านได้รับหนังสือแจ้งผลแล้ว และท่านยังไม่เห็นด้วยกับคำชี้แจง ท่านสามารถใช้สิทธิอุทธรณ์ต่อคณะกรรมการคุ้มครองข้อมูลเครดิตได้ภายใน 60 วัน นับตั้งแต่วันที่ได้รับหนังสือแจ้งผลดังกล่าว
ข้อมูลเครดิตมีความสำคัญ เจ้าของข้อมูลจึงต้องรักษาให้ตนเองมีประวัติการชำระหนี้ที่ดี เพื่อใช้ประโยชน์ในการขอสินเชื่อหรือทำธุรกรรมทางการเงิน จึงต้องตรวจสอบข้อมูลเครดิตของท่านว่ามีความถูกต้อง โดยการตรวจสอบเอกสารที่สถาบันการเงินส่งให้ท่านภายในเดือน ม.ค. ว่าถูกต้องหรือไม่ หรือหากท่านมีสินเชื่อแต่ยังไม่ได้รับเอกสารแจ้งข้อมูลเครดิตของท่าน ก็อย่านิ่งนอนใจ ต้องติดต่อสอบถามสถาบันการเงินที่ท่านใช้บริการอยู่และหากท่านไม่เคยขอสินเชื่อแล้วได้รับข้อมูลว่าเป็นหนี้อยู่ ท่านก็ต้องรีบติดต่อสถาบันการเงินแห่งนั้นโดยเร็ว เพราะอาจมีผู้ไม่หวังดีแอบนำเอกสารส่วนตัวของท่านไปสมัครขอสินเชื่อได้ ปีใหม่นี้ หวังว่าทุกท่านจะมีข้อมูลเครดิตที่ดีและถูกต้องทุกคน
* หมายถึง สถาบันการเงินภายใต้พระราชบัญญัติการประกอบธุรกิจข้อมูลเครดิต พ.ศ. 2545 และที่แก้ไขเพิ่มเติม บทความนี้ เป็นข้อคิดเห็นส่วนบุคคล จึงไม่จำเป็นต้องสอดคล้องกับความเห็นของธนาคารแห่งประเทศไทย




