


สัญญาณที่ดีขึ้นของหนี้ครัวเรือนไทย ควรวางใจหรือยังต้องจับตามอง?
นายสุพริศร์ สุวรรณิก & เศรษฐกรอาวุโส & สายนโยบายการเงิน ธนาคารแห่งประเทศไทย (ธปท.)นับตั้งแต่ปี 2554 หนี้ครัวเรือนของไทยเร่งตัวขึ้นอย่างมากและส่งผลให้สัดส่วนหนี้ต่อรายได้ครัวเรือนของไทยอยู่ในระดับสูง (บทความนี้ใช้จีดีพีเป็นตัวแทนของรายได้) เมื่อเทียบกับประเทศอื่นในภูมิภาค นำมาซึ่งความกังวลต่อเสถียรภาพของภาคครัวเรือนและเป็นประเด็นที่ปรากฏตามหน้าหนังสือพิมพ์อยู่เป็นระยะ
นายสุพริศร์ สุวรรณิก & เศรษฐกรอาวุโส & สายนโยบายการเงิน ธนาคารแห่งประเทศไทย (ธปท.)
นับตั้งแต่ปี 2554 หนี้ครัวเรือนของไทยเร่งตัวขึ้นอย่างมากและส่งผลให้สัดส่วนหนี้ต่อรายได้ครัวเรือนของไทยอยู่ในระดับสูง (บทความนี้ใช้จีดีพีเป็นตัวแทนของรายได้) เมื่อเทียบกับประเทศอื่นในภูมิภาค นำมาซึ่งความกังวลต่อเสถียรภาพของภาคครัวเรือนและเป็นประเด็นที่ปรากฏตามหน้าหนังสือพิมพ์อยู่เป็นระยะ
อย่างไรก็ดี ในช่วงที่ผ่านมาอัตราการขยายตัวของหนี้ได้ชะลอลงและต่ำกว่าอัตราการขยายตัวของรายได้ ส่งผลให้สัดส่วนหนี้ครัวเรือนต่อรายได้ทยอยปรับลดลงอย่างช้าๆ ตั้งแต้นปี 2559 เข้าสู่ช่วง "Debt Deleveraging" ทำให้ความกังวลในประเด็นหนี้ครัวเรือนคลี่คลายลงบ้างแต่คำถามที่สำคัญก็คือ สถานการณ์หนี้ครัวเรือนไทยดีขึ้นจริงๆ แล้วหรือยัง?
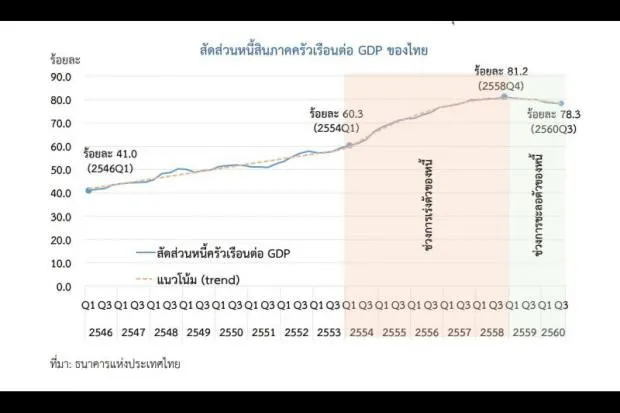
โดยปกติแล้ว ระดับหนี้สินจะขยายตัวตามจำนวนประชากรที่เพิ่มขึ้นขนาดของเศรษฐกิจที่ใหญ่ขึ้น รวมถึงแนวโน้มการเข้าถึงบริการทางการเงินที่ดีขึ้น (Financial Access) ซึ่งในกรณีของไทยก็เช่นเดียวกัน นับตั้งแต่มีการเก็บรวบรวมข้อมูลหนี้ภาคครัวเรือนของประเทศอย่างเป็นระบบในปี 2546 จนถึงปี 2553 พบว่า หนี้ภาคครัวเรือนขยายตัวควบคู่ไปกับการขยายตัวทางเศรษฐกิจไทย โดยทำให้สัดส่วนหนี้ครัวเรือนต่อจีดีพีเพิ่มขึ้น (Leverage) แต่เป็นไปอย่างช้าๆ
จนกระทั่งปี 2554 หนี้ครัวเรือนเริ่มเร่งตัวขึ้นมาก โดยมีสาเหตุมาจากหลายปัจจัย อาทิ มาตรการรถคันแรกที่ทำให้เกิดการเร่งกู้เพื่อซื้อรถยนต์ สถานการณ์มหาอุทกภัยในปี 2554 ที่ทำให้ต้องกู้เพื่อซ่อมแซมบ้านเรือน ราคาสินค้าเกษตรที่สูงขึ้นทั้งจากวัฏจักรราคาในตลาดโลกและนโยบายอุดหนุนของรัฐที่ทำให้เกษตรกรคาดการณ์ว่ารายได้จะดีอย่างต่อเนื่อง พร้อมกับภาวะที่อัตราดอกเบี้ยอยู่ในระดับต่ำเป็นเวลานาน อันเป็นแรงกระตุ้นให้ก่อหนี้เพิ่ม ทำให้สัดส่วนหนี้ครัวเรือนต่อจีดีพีพุ่งสูงขึ้นจาก 60.3% ณ สิ้นไตรมาส 1 ปี 2554 มาแตะจุดสูงสุดที่ 81.2% ณ สิ้นไตรมาส 4 ปี 2558 หรือคิดเป็นการเพิ่มขึ้นกว่า 20% ต่อจีดีพี
อย่างไรก็ตาม ตั้งแต่ต้นปี 2559 เป็นต้นมา หนี้ภาคครัวเรือนเริ่มชะลอลงอย่างค่อยเป็นค่อยไปและเริ่มขยายตัวช้ากว่าการขยายตัวของเศรษฐกิจทำให้สัดส่วนหนี้ครัวเรือนต่อจีดีพีทยอยปรับลดลงอย่างช้าๆ (Deleverage) มาอยู่ที่ 78.3% ณ สิ้นไตรมาส 3 ปี 2560 หากวิเคราะห์ตามประเภทเงินกู้พบว่า เงินกู้ยืมในหมวดรถยนต์มีการ Deleverage ที่ชัดเจนที่สุดตามการทยอยสิ้นสุดลงของหนี้จากมาตรการ รถคันแรก ส่วนเงินกู้ยืมประเภทอื่นๆ ก็มีสัญญาณการ Deleverage เช่นกัน โดยสินเชื่อหมวดที่อยู่อาศัยเห็นการ Deleverage ช้าที่สุด เพราะสินเชื่อหมวดที่อยู่อาศัยเป็นสินเชื่อระยะยาวที่มีมูลค่ามาก ทำให้เงินต้นลดลงช้ากว่าเมื่อเทียบกับสินเชื่อประเภทอื่นๆ นอกจากนั้น สินเชื่อดังกล่าวยังคงขยายตัวได้ดีอย่างต่อเนื่อง จึงทำให้การ Deleverage ดำเนินไปได้อย่างช้าๆ
แม้ว่าภาพรวมในระดับประเทศ จะพบการ Deleverage แต่เมื่อพิจารณาลงมาในระดับครัวเรือนโดยอาศัยข้อมูลการสำรวจเศรษฐกิจและสังคมของ ครัวเรือน (Socio-Economic Survey : SES) จากสำนักงานสถิติแห่งชาติ พบว่าการ Deleverage ยังกระจุกตัวอยู่ในกลุ่มครัวเรือนรายได้สูงเพียงบางกลุ่มและกลุ่มครัวเรือนในเขต กทม.และภาคกลาง โดยเกิดจากการลดลงของหนี้เป็นสำคัญ ในทางกลับกัน กลุ่มครัวเรือนรายได้น้อยถึงปานกลาง และในเขตภูมิภาคอื่นๆ โดยเฉพาะภาคเหนือและตะวันออกเฉียงเหนือ กลับทรงตัวหรือมีการ Leverage เพิ่มขึ้นจากปี 2558 ซึ่งเกิดจากหนี้ที่เร่งตัวขึ้น ขณะที่รายได้ใกล้เคียงเดิม
นอกจากนี้ การ Deleverage ยังมีแนวโน้มที่ช้าลงมาก โดยข้อมูล ณ สิ้นไตรมาส 3 ปี 2560 หนี้ขยายตัว เร่งขึ้นเมื่อเทียบกับช่วงเดียวกันของ ปีก่อนเป็นครั้งแรกในรอบ 5 ปี และ พบว่าการขยายตัวของหนี้แบบไตรมาสต่อไตรมาสเพิ่มขึ้นอย่างชัดเจนตั้งแต่ต้นปี 2560 ทั้งนี้ เป็นการขยายตัวของสินเชื่อในเกือบทุกหมวดอุปโภคบริโภค โดยเฉพาะหมวดบัตรเครดิตและหมวดรถยนต์ที่ขยายตัวเร่งขึ้นมาก สอดคล้องกับการขยายตัวของการบริโภคภาคเอกชนและยอดขายรถยนต์ที่ปรับ ตัวดีขึ้นต่อเนื่องในระยะต่อไป ณ สิ้นไตรมาสปีอาจเห็นสัดส่วนหนี้ ครัวเรือนต่อจีดีพีเพิ่มขึ้นเล็กน้อย จากปัจจัยฤดูกาลที่มีการจับจ่ายใช้สอย มากขึ้นในช่วงเทศกาลวันหยุดที่มีมาก และหนี้ที่มีแนวโน้มเพิ่มขึ้นตามการบริโภคที่ขยายตัว
อย่างไรก็ดี การออกมาตรการควบคุมบัตรเครดิตและสินเชื่อส่วนบุคคลของ ธปท. โดยเฉพาะสำหรับ ผู้มีรายได้น้อยเป็นมาตรการที่จะช่วยลดความเปราะบางของฐานะทางการเงินในกลุ่มครัวเรือนรายได้น้อย และอาจจะช่วยชะลอการ Leverage ในภาพรวมได้ ทั้งนี้ การวิเคราะห์เสถียรภาพของภาคครัวเรือนไทย นอกจากการพิจารณาระดับหนี้เทียบกับรายได้แล้ว ยังต้องวิเคราะห์ความสามารถในการชำระหนี้ด้วย พบว่าสัดส่วนหนี้ที่ไม่ก่อให้เกิดรายได้ (Non-Performing Loans : NPL) ของสินเชื่ออุปโภคบริโภคของระบบธนาคารพาณิชย์ ณ ไตรมาส 3 ปี 2560 เพิ่มขึ้นเป็น 2.74% จาก 2.66% ในไตรมาสก่อน โดยเฉพาะหมวดเพื่อ ที่อยู่อาศัย ซึ่งเป็นแหล่งที่มาสำคัญของเอ็นพีแอลภาคครัวเรือน
นอกจากนี้ หากพิจารณาสัดส่วนภาระหนี้ต่อเดือนเทียบกับรายได้ต่อเดือน (Debt Service Ratio) ที่ได้จากข้อมูล SES พบว่า ภาระหนี้ยังคงอยู่ในระดับสูงโดยเฉพาะในกลุ่มครัวเรือนรายได้น้อย และกลุ่มครัวเรือนในภาคเกษตร ความสามารถในการชำระหนี้ของภาคครัวเรือนจึงเป็นประเด็นที่ต้องติดตามอย่างใกล้ชิด
สรุปได้ว่า แม้จะพบการ Delev erage อย่างช้าๆ ติดต่อกัน 7 ไตรมาส แต่สถานการณ์หนี้ครัวเรือนไทยยังคงมีความน่ากังวลและจำเป็นต้องติดตามต่อไปอย่างใกล้ชิด ทั้งในแง่ของระดับหนี้และความสามารถในการชำระหนี้
ทั้งนี้ ภาครัฐควรมุ่งให้ความรู้ทางการเงินและมุ่งสร้างรายได้ที่ยั่งยืนให้แก่ครัวเรือนไทย ขณะที่ภาคครัวเรือนควรมีวินัยทางการเงิน คือ รู้จักบริหารรายรับรายจ่ายให้มีความสมดุล ไม่ก่อหนี้เกินตัวซึ่งจะทำให้ฐานะการเงินของครัวเรือนแข็งแกร่งและจะเพิ่มความเข้มแข็งให้เศรษฐกิจของประเทศสามารถเติบโตอย่างยั่งยืนได้ n




