
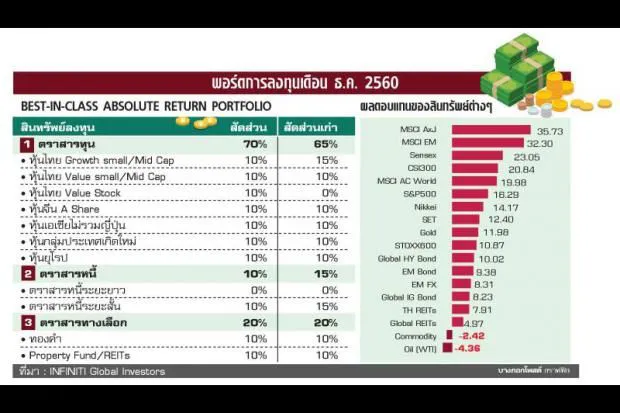


จัดพอร์ต ธ.ค. 2560 Playing Extra Time
โดย...FINNOMENA เข้าสู่เดือนสุดท้ายปี 2017 ฉบับนี้พบกับมุมมองการลงทุนปี 2018 ที่จะชี้ให้เห็นแนวโน้มและภาพรวมการลงทุนปีหน้ากัน
โดย...FINNOMENA
เข้าสู่เดือนสุดท้ายปี 2017 ฉบับนี้พบกับมุมมองการลงทุนปี 2018 ที่จะชี้ให้เห็นแนวโน้มและภาพรวมการลงทุนปีหน้ากัน
ช่วงที่ผ่านมา ตลาดหุ้นโลกและตลาดหุ้นไทยโดยรวมยังมีแนวโน้มที่สดใสและน่าจะดีต่อไปในปี 2018 เรามองว่าตลาดหุ้นยุโรปน่าสนใจที่สุดในกลุ่มประเทศพัฒนาแล้ว ขณะที่จีน เกาหลี ลาตินอเมริกา และไทยเป็นตลาดหุ้นที่น่าสนใจในกลุ่มตลาดเกิดใหม่ อย่างไรก็ตาม เรากำลังเข้าสู่ช่วงปลายขาขึ้นของตลาดหุ้น และวัฏจักรเศรษฐกิจ ซึ่งตลาดหุ้นโดยรวมน่าจะปรับขึ้นช่วง 1-2 ปีสุดท้าย หลังจากอยู่ใน ขาขึ้นมานาน 8 ปีนับจากผ่านวิกฤตแฮมเบอร์เกอร์ เราจึงตั้งชื่อ theme การลงทุนปีจอ 2018 ว่า "เข้าสู่ช่วงต่อเวลาพิเศษ" หรือ Playing Extra Time
1st Half-Enjoy a synchronized upswing
ช่วงครึ่งแรกของการต่อเวลาพิเศษ เรามองว่าจะกินเวลา 6-18 เดือนนับจากต้นปี 2018 เป็นภาวะที่เศรษฐกิจโลกฟื้นตัวอย่างพร้อมเพรียงแทบทั้งโลก (Synchronized upswing) เฉลี่ยทั้งโลกแล้ว เศรษฐกิจโตดีถึง 4.5-5.0% เรามองราคาสินค้าโภคภัณฑ์โดยรวมมีแนวโน้มปรับขึ้นช่วงนี้ นำโดยราคาน้ำมันที่ OPEC ตัดสินใจปรับลดกำลังการผลิตต่อเนื่อง และการที่ซาอุฯ จะนำ Saudi Aramco บริษัทน้ำมันที่ใหญ่ที่สุดในโลกเข้าตลาดหลักทรัพย์ปีหน้า
เรามองว่า ช่วงครึ่งแรกที่สดใสนี้ FED จะทยอยขึ้นดอกเบี้ยค่อยเป็นค่อยไปเหมือนปี 2017 ซึ่งนักลงทุนรับรู้ประเด็นนี้อยู่แล้ว ขณะที่สหรัฐมีนโยบายปรับลดอัตราภาษีและผ่อนคลายกฎระเบียบภาคการเงิน ซึ่งเป็นประโยชน์กับเศรษฐกิจสหรัฐ โดยเฉพาะธุรกิจภาคการเงิน
ส่วนประเทศอื่นนอกสหรัฐ น่าจะมีทิศทางการเติบโตของเศรษฐกิจที่แข็งแกร่ง เริ่มจากไทยที่เราน่าจะได้เห็นเศรษฐกิจโตมากกว่า 4% จัดว่าดีกว่าหลายปีที่ผ่านมา โดยตลาดหุ้นไทยน่าจะปรับตัวขึ้นต่อเนื่องและมีโอกาสไปทดสอบจุดสูงสุดใหม่เป็นประวัติการณ์รับการลงทุนครั้งใหญ่ของภาครัฐกลับมาที่ฝั่งไทยและความหวังการเลือกตั้งที่กำลังจะเกิดขึ้น
ด้านตลาดเกิดใหม่ เศรษฐกิจยังเติบโตสูงต่อเนื่องและยังมีระดับราคาหุ้นน่าสนใจ เช่น จีน เกาหลี ไต้หวัน อาเซียน และ ลาตินอเมริกา ส่วนยุโรป หลังวิกฤตปี 2008 จนถึงปัจจุบัน เศรษฐกิจฟื้นตัวได้ช้ากว่าประเทศแกนหลักอื่น ไม่ว่าจะเป็น สหรัฐ ญี่ปุ่น หรืออังกฤษ แต่นับตั้งแต่ย่างเข้าปี 2017 เราเห็นการเร่งฟื้นตัวของยุโรปแซงหน้าสหรัฐเป็นที่เรียบร้อย จึงมีมุมมองเชิงบวกต่อตลาดหุ้นภูมิภาคนี้
2nd Half-"The end of the great carry trade"
ช่วงครึ่งหลังการต่อเวลาพิเศษ คือจังหวะที่เราควรล็อกกำไร ทยอยลดความเสี่ยงของพอร์ต ซึ่งคาดว่าจะเกิดขึ้นอย่างเร็วคือปลายปี 2018 หรือครึ่งแรกปี 2019 สัญญาณที่สำคัญที่สุดคือการกลับมาของเงินเฟ้อ ณ จุดหนึ่งหลังเศรษฐกิจร้อนแรง (Demand Pull Inflation) มาควบคู่ ราคาโภคภัณฑ์ที่เพิ่มขึ้น (Supply Push Inflation) หากเงินเฟ้อของตลาดพัฒนาแล้วขึ้นเกิน 2.5% และเงินเฟ้อของตลาดใหม่เพิ่มเกิน 3.5% เรามองว่าเหล่าธนาคารกลางทั่วโลกจะจำเป็นต้องทยอยเพิ่มอัตราดอกเบี้ย และสหรัฐอาจเข้าสู่ภาวะปรับเพิ่มดอกเบี้ยรวดเร็วขึ้นกว่าที่ตลาดคาด เป็นปัจจัยลบต่อตลาดทุนโลก
ในแง่สภาพคล่องระบบการเงิน ครึ่งหลังของปี 2018 จะเป็นครั้งแรกในรอบทศวรรษที่ธนาคารกลางโดยรวมใช้นโยบายตึงสภาพคล่อง เริ่มจากสหรัฐที่เริ่มลดขนาดงบดุลไปแล้ว ขณะที่ยุโรปทยอยลดขนาดการกระตุ้นด้วยนโยบายคิวอี สุดท้ายคือญี่ปุ่นที่วันนี้ยังกระตุ้นด้วยนโยบายการเงินเต็มที่ แต่หากเงินเฟ้อปรับขึ้นตามเป้าเมื่อไหร่ญี่ปุ่นก็ต้องพิจารณาหยุดฉีดเงินเข้าระบบเศรษฐกิจเช่นกัน
ในส่วนของตลาดตราสารหนี้ ส่วนต่างระหว่างอัตราดอกเบี้ยพันธบัตรฯ และหุ้นกู้เอกชน ปรับตัวลงต่ำสุดเป็นประวัติการณ์ ส่งผลให้เกิดความเสี่ยงต่อการลงทุนตราสารหนี้ประเภท High Yield Bond หากส่วนต่างดังกล่าวดีดกลับ
ในภาพใหญ่เศรษฐกิจโลก เรามองว่าเศรษฐกิจสหรัฐเริ่มเข้าสู่ช่วงปลายวัฏจักรขาขึ้นสะท้อนจากกำไรของบริษัทจดทะเบียนในสหรัฐ รอบวัฏจักรเศรษฐกิจรอบนี้ (นับตั้งแต่ปี 2009) ถือว่าเติบโตสูงสุด อันดับสอง รองจากปี 1991 การเติบโตของกำไรรอบนี้ยังเหลือเวลาอีกช่วงก่อนเข้าสู่ช่วงขาลง ส่วนอัตราการทำกำไรสุทธิยุโรปบางประเทศและตลาดเกิดใหม่ยังไม่ใกล้จุดสูงสุดเดิมช่วงวิกฤตปี 2008 เราจึงมี มุมมองว่า ตลาดหุ้นโลกยังเหลือ Upside และมีโอกาสลงทุนอยู่ แต่ต้องระวังความเสี่ยงที่รออยู่ข้างหน้าเช่นกัน
เดือน ธ.ค.นี้ เราคงมุมมองการลงทุนเชิงบวกต่อหุ้นเช่นเดิม โดยมีการแนะนำหุ้นกลุ่มการเงินสหรัฐเข้ามาเพิ่มเพื่อรับโอกาสลงทุนปีหน้า โดยเรายังเชื่อว่าปี 2018 จะยังเป็นปีที่ดีต่อพอร์ตการลงทุน Global Absolute Return




