


'ตลาดหุ้นจีน' น่าลงทุน
ธนกฤต ศรันกิตติภัทร ผู้เชี่ยวชาญการลงทุนกลุ่มลูกค้าบุคคลพิเศษอาวุโส ธนาคารกสิกรไทยในช่วง 2 ปีที่ผ่านมาตลาดหุ้นจีน โดยเฉพาะ "ตลาดหุ้นเซี่ยงไฮ้" นับว่าเป็นตลาดที่มีความผันผวนในระดับที่เรียกว่า "มาก ถึง มากที่สุด" ในช่วงนั้นตลาดหุ้นจีนประสบวิกฤตที่สุ่มเสี่ยงต่อการเกิดภาวะ "ฟองสบู่" จนรัฐบาลต้องออกมาตรการต่างๆ มาสกัดความร้อนแรงของตลาดหุ้น ก่อนที่ฟองสบู่ตลาดหุ้นจะแตกขึ้นมาจริงๆ และนั่นคือสาเหตุที่ทำให้ตลาดหุ้นเซี่ยงไฮ้ติดลบมากกว่า 30% ในช่วงปี 2558 จนผู้ลงทุนส่วนใหญ่ถอดใจ ขายขาดทุนไปก็เยอะ สำหรับผู้ลงทุนที่สามารถถือลงทุนจนถึงปัจจุบัน ผลตอบแทนที่ได้พลิกจากขาดทุนกลับเป็นบวกประมาณ 20% ทำให้ลืมภาพที่น่ากลัวของตลาดหุ้นจีนแห่งนี้ไปบ้าง และจะคอยมองหาจังหวะในการเข้าลงทุนในตลาดหุ้นจีนอยู่ตลอดเวลา
ธนกฤต ศรันกิตติภัทร ผู้เชี่ยวชาญการลงทุนกลุ่มลูกค้าบุคคลพิเศษอาวุโส ธนาคารกสิกรไทย
ในช่วง 2 ปีที่ผ่านมาตลาดหุ้นจีน โดยเฉพาะ "ตลาดหุ้นเซี่ยงไฮ้" นับว่าเป็นตลาดที่มีความผันผวนในระดับที่เรียกว่า "มาก ถึง มากที่สุด" ในช่วงนั้นตลาดหุ้นจีนประสบวิกฤตที่สุ่มเสี่ยงต่อการเกิดภาวะ "ฟองสบู่" จนรัฐบาลต้องออกมาตรการต่างๆ มาสกัดความร้อนแรงของตลาดหุ้น ก่อนที่ฟองสบู่ตลาดหุ้นจะแตกขึ้นมาจริงๆ และนั่นคือสาเหตุที่ทำให้ตลาดหุ้นเซี่ยงไฮ้ติดลบมากกว่า 30% ในช่วงปี 2558 จนผู้ลงทุนส่วนใหญ่ถอดใจ ขายขาดทุนไปก็เยอะ สำหรับผู้ลงทุนที่สามารถถือลงทุนจนถึงปัจจุบัน ผลตอบแทนที่ได้พลิกจากขาดทุนกลับเป็นบวกประมาณ 20% ทำให้ลืมภาพที่น่ากลัวของตลาดหุ้นจีนแห่งนี้ไปบ้าง และจะคอยมองหาจังหวะในการเข้าลงทุนในตลาดหุ้นจีนอยู่ตลอดเวลา
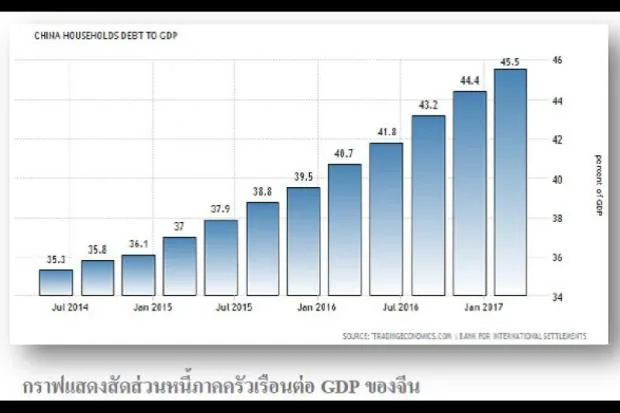
สอดคล้องกับตั้งแต่ปลายปี 2559 เศรษฐกิจจีน ทั้งภาคการผลิตและภาคบริการขยายตัวตามเศรษฐกิจโลกที่ฟื้นตัว ทำให้ตลาดหุ้นจีนกลับมา "เนื้อหอม" และผู้ลงทุนพร้อมจะกลับเข้าลงทุนอีกครั้ง แต่บนความน่าสนใจในการลงทุน ตลาดหุ้นจีนเองก็ยังแอบแฝงไปด้วยความน่ากังวลจากภายในประเทศ ซึ่งรัฐบาลก็พยายามออกมาตรการทางการเงินที่เข้มงวดมากขึ้น เพื่อชะลอการเติบโตของสินเชื่อภาคธุรกิจ ที่ขยายตัวเร็วเกินไป เช่น การเพิ่มดอกเบี้ยในตลาดเงิน การจำกัดโควตาการปล่อยกู้ของธนาคารพาณิชย์ แต่ผลลัพธ์ที่ได้กลับทำให้สินเชื่อภาคธุรกิจชะลอตัวลงเพียงเล็กน้อย ในทางตรงข้าม หนี้ภาคครัวเรือนกลับเร่งตัวขึ้นอย่างต่อเนื่อง ทำให้ระดับหนี้รวมยังคงเพิ่มขึ้น และหากแนวโน้มดอกเบี้ยทั่วโลกปรับเพิ่มขึ้น นั่นหมายถึงต้นทุนทางการเงินและต้นทุนการลงทุนจะเพิ่มสูงขึ้นด้วย ซึ่งจะกดดันการขยายตัวของเศรษฐกิจในระยะยาว
และในช่วงเดือน ก.ย. 2560 บริษัทจัดอันดับความน่าเชื่อถือ Standard & Poor หรือ S&P ประกาศปรับลดอันดับความน่าเชื่อถือ (Credit Rating) ในระยะยาวของจีนลง 1 ขั้นจาก AA- เป็น A+ ตามหลัง Moody's และ Fitch ที่ปรับลดไปก่อนหน้านี้ โดยปัจจัยสำคัญที่ทำให้ทั้ง 3 บริษัทปรับลดอันดับความน่าเชื่อถือของจีนในครั้งนี้ มาจากเหตุผลเดียวกัน คือระดับหนี้รวมอยู่ในระดับสูงซึ่งอาจนำไปสู่ความเสี่ยงของเศรษฐกิจและภาคการเงินในอนาคต
โดยระดับหนี้รวมต่อ GDP ของจีนในปัจจุบันถือว่าอยู่สูงเป็นอันดับต้นๆ ของโลก ซึ่งสูงถึง 274% หรือกว่า 30 ล้านล้านดอลลาร์สหรัฐ ในไตรมาส 2 ปี 2560 ซึ่งเพิ่มขึ้นจาก 9 ล้านล้านดอลลาร์ เมื่อปี 2553 โดยสัดส่วนหนี้เกินครึ่งอยู่ที่ "ภาคเอกชนและรัฐวิสาหกิจ" หนี้ภาครัฐบาลมีอยู่เพียง 10-30% ของ GDP เท่านั้น ทั้งนี้นักวิเคราะห์ต่างคาดการณ์กันว่าระดับหนี้รวมของจีนอาจพุ่งไปแตะ 300% ในสิ้นปี 2560 จนนำไปสู่ความกังวลว่า รัฐบาลรวมถึงธนาคารกลางจะสามารถรับมือปัญหาหนี้ที่พุ่งสูงอย่างรวดเร็วนี้ได้หรือไม่
ในส่วนของ "เงินทุนสำรองระหว่างประเทศ" หรือ "Foreign Exchange Reserves" ในรูปสกุลเงินดอลลาร์ ที่ปัจจุบันมีอยู่ 3 ล้านล้านดอลลาร์ ซึ่งถือเป็นระดับที่มีเสถียรภาพ และเป็นตัวช่วยควบคุมค่าเงินหยวนไม่ให้ผันผวน แข็งค่า หรืออ่อนค่ามากเกินไป โดยมีธนาคารกลางคอยติดตาม และควบคุมให้อยู่ในระดับที่เหมาะสม สามารถสร้างความ เชื่อมั่นต่อการทำการค้าระหว่างประเทศได้เป็นอย่างดี
นักวิเคราะห์มองปัจจัยทางเศรษฐกิจจีน ในส่วนการค้าระหว่างประเทศ ถือว่ายังมีเสถียรภาพที่ดี มีปริมาณเงินทุนสำรองในรูปสกุลเงินตราต่างประเทศที่เหมาะสมต่อการทำการค้าและการแข่งขัน แต่ปัจจัยภายในประเทศกลับน่าเป็นห่วงมากกว่า เนื่องจากมีหนี้ภาคเอกชนและรัฐวิสาหกิจที่มากกว่าหนี้ภาครัฐเกือบ 3-4 เท่า ถ้าในกรณีฉุกเฉินที่ต้องนำเงินทุนสำรองระหว่างประเทศจำนวน 3 ล้านล้านดอลลาร์ มาชดเชยหรือลดหนี้ที่มีอยู่ ก็คงชำระได้เพียงหนี้ของภาครัฐเท่านั้น แต่หนี้ก้อนใหญ่ที่สูงมากกว่า 20 ล้านล้านดอลลาร์ที่นอกเหนือจากภาครัฐแล้ว ก็น่าจะเป็นโจทย์ที่หนักสำหรับรัฐบาล และธนาคารกลางจีนทีเดียว
กลับมาดูความถูกแพงของตลาดหุ้น "เซี่ยงไฮ้" หรือที่ผู้ลงทุนเรียกกันว่า "A Share" โดยรวมถือว่าอยู่ในระดับที่แพงกว่าค่าเฉลี่ย เมื่อเทียบจากค่า P/E (ราคาหุ้น / กำไรต่อหุ้น) ปัจจุบันอยู่ที่ 17.5 เท่า ขณะที่ค่าเฉลี่ย 10 ปี อยู่ที่ 14.3 เท่า สะท้อนว่าตลาดหุ้น "เริ่มมีราคาแพง" แต่หากมองไปข้างหน้า Forward P/E จะอยู่ที่ 14.8 เท่า หมายความว่า นักวิเคราะห์มองภาพรวมกำไรบริษัทจดทะเบียนของจีน มีแนวโน้มที่จะเติบโตดีในอนาคต จึงสะท้อนมายังตลาดหุ้นที่ยังคงปรับตัวเพิ่มขึ้นต่อเนื่องกว่า 29% นับตั้งแต่ต้นปี 2559
ถึงแม้ตลาดหุ้นทั่วโลกยังอยู่ในแนวโน้มขาขึ้นภายใต้ปัจจัยบวกหลายอย่าง และทิศทางของดอกเบี้ยที่มีแนวโน้มจะปรับตัวสูงขึ้นตามเงินเฟ้อที่ฟื้นตัว จะส่งผลให้ตลาดหุ้นจีนมีความน่าสนใจในการลงทุนมากขึ้นตามไปด้วย แต่ด้วยระดับหนี้รวมของจีน โดยเฉพาะหนี้ภาคเอกชน และรัฐวิสาหกิจ ที่สูงกว่าหนี้ภาครัฐหลายเท่านั้น ก็ยังไม่มีสัญญาณที่จะปรับลดลงได้ง่ายนัก และอาจจะเป็นอีกหนึ่งประเด็นสำคัญที่พร้อมจะกดดันภาพรวมการลงทุนได้เสมอ
ตลาดหุ้นจีนนับว่าเป็นตลาดหุ้นที่มี "ความผันผวนสูง" และยังปรับตัวขึ้นสูงต่อเนื่อง ผู้ลงทุนควรเพิ่มความระมัดระวังในการลงทุนมากยิ่งขึ้น สำหรับผู้ลงทุนที่มีสถานะ การลงทุนอยู่แล้ว ให้ดูต้นทุนเป็นสำคัญ หากมีกำไร อาจพิจารณาทยอยขายทำกำไร เพื่อลดความเสี่ยงหากตลาดปรับตัวแรง และสำหรับผู้ลงทุนที่กำลังมองหาโอกาสเข้าลงทุน ต้องติดตามสถานการณ์เศรษฐกิจ การเมือง รวมไปถึงตลาดการลงทุนในจีนอย่างสม่ำเสมอ อาจใช้กลยุทธ์ "ทยอยสะสม" เพื่อเฉลี่ยต้นทุน เมื่อตลาดย่อตัว เน้นลงทุนระยะยาว เพื่อช่วยลดความผันผวนของตลาดได้อีกทาง และสุดท้ายต้องพร้อมปรับเปลี่ยนกลยุทธ์ หรือพอร์ตการลงทุนหากสถานการณ์การลงทุน หรือตลาดเปลี่ยนแปลงอย่างมีนัยสำคัญ
ถึงแม้ตลาดจะดูน่าสนใจเพียงไร การเตรียมรับมือกับความผันผวนของตลาดไว้ก็เป็นสิ่งสำคัญ




