


ไปต่ออย่างไร เมื่อถูก "เลย์ออฟ"
โดย...ดร.ฉัตรพงศ์ วัฒนจิรัฏฐ์ ผู้บริหารงานพัฒนาการให้คำปรึกษาลูกค้าบุคคล K-Expert ธนาคารกสิกรไทย
โดย...ดร.ฉัตรพงศ์ วัฒนจิรัฏฐ์ ผู้บริหารงานพัฒนาการให้คำปรึกษาลูกค้าบุคคล K-Expert ธนาคารกสิกรไทย
การถูกเลิกจ้าง หรือ เลย์ออฟ (Lay Off) ถือว่าเป็นฝันร้ายของมนุษย์เงินเดือน เพราะหมายถึงการเปลี่ยนแปลงจากภาวะรายได้ที่คาดการณ์ได้ ไปสู่ภาวะขาดรายได้จุนเจือครอบครัว หรืออาจมีรายได้แต่ไม่แน่นอน
หลักวางแผนการเงินส่วนบุคคลให้คำแนะนำไว้เสมอว่าเราควรมีเงินสำรองเผื่อฉุกเฉิน 6 เท่าของรายจ่ายเฉลี่ยต่อเดือน เช่น ใช้จ่ายทั่วไปเดือนละ 1 หมื่นบาท ก็ให้มีเงินสำรองไว้ 6 หมื่นบาทในบัญชีออมทรัพย์ หรือกองทุนรวมตลาดเงิน เพื่อเอาไว้รองรับเหตุจำเป็นที่ต้องใช้เงินก้อน รวมทั้งภาวะวิกฤตอย่างการถูกเลิกจ้างด้วย
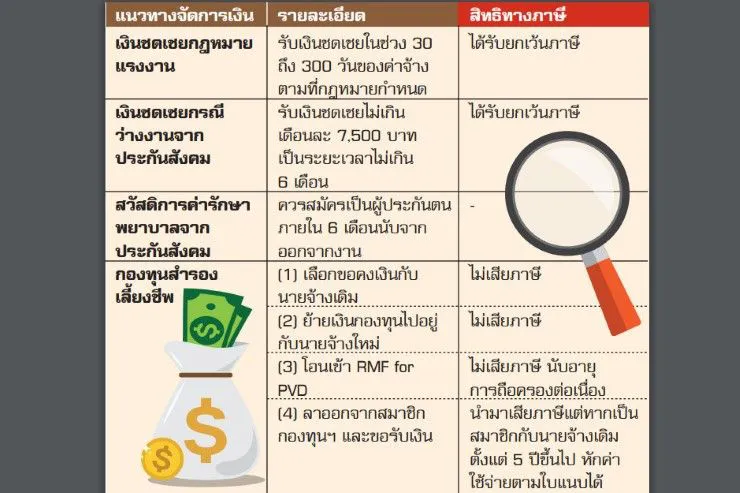
นอกจากการพึ่งพาเงินออมตนเองแล้ว ภาครัฐก็มีมาตรการช่วยเหลือหลักๆ 3 เรื่อง คือเงินชดเชยตามกฎหมายแรงงาน เงินชดเชยกรณีว่างงานจากประกันสังคม รวมทั้งสิทธิยกเว้นหรือลดหย่อนภาษีสำหรับเงินได้ที่เกี่ยวข้อง
สำหรับการเลย์ออฟทั่วไป คือ กรณีเป็นลูกจ้างประจำถูกบอกเลิกจ้าง ไม่ใช่การเลิกตามระยะเวลาที่ระบุในสัญญา หรือไม่ได้ถูกให้ออกด้วยมีเหตุทุจริต พ.ร.บ.คุ้มครองแรงงาน พ.ศ. 2541 กำหนดให้นายจ้างจ่ายค่าชดเชยเป็นจำนวนไม่น้อยกว่าค่าจ้างในช่วง 30-300 วันสุดท้าย ขึ้นอยู่กับระยะเวลาที่ลูกจ้างได้ทำงานมา เช่น หากทำงานไม่ครบ 1 ปีแต่ไม่เกิน 3 ปี จะได้รับเงินชดเชยไม่น้อยกว่า 90 วัน เป็นต้น
เงินอีกก้อนหนึ่งมาจากสำนักงานประกันสังคม เรียกว่าเงินชดเชยกรณีว่างงาน ซึ่งจะจ่ายให้กับผู้ที่นำส่งเงินเข้ากองทุนประกันสังคมมาแล้วไม่น้อยกว่า 6 เดือน โดยในกรณีเลย์ออฟจะได้รับเงินชดเชยเป็นรายเดือนในอัตราร้อยละ 50 ของค่าจ้าง ซึ่งคำว่าค่าจ้างนี้สำนักงานประกันสังคมอ้างอิงเงินที่ได้รับจริงแต่ไม่เกินเดือนละ 1.5 หมื่นบาท เป็นฐานในการคำนวณ เช่น หากได้รับค่าจ้างเดือนละ 3 หมื่นบาท ตัวเลขที่ใช้คำนวณก็จะชนเพดานที่ 1.5 หมื่นบาท ดังนั้นจะได้รับเงินชดเชยครึ่งหนึ่งของจำนวนดังกล่าวคือ 7,500 บาท
ทั้งนี้ ผู้ถูกเลิกจ้างต้องไปขึ้นทะเบียนกับสำนักจัดหางานภายใน 30 วัน โดยจะได้รับเงินช่วยเหลือนี้เป็นเวลาไม่เกิน 6 เดือนในช่วงที่ตนเองกำลังว่างงานอยู่ และต้องรายงานตัวกับเจ้าหน้าที่สำนักงานจัดหางานทุกเดือน
สวัสดิการค่ารักษาพยาบาลเป็นอีกเรื่องหนึ่งที่ผู้ถูกเลิกจ้างต้องให้ความสำคัญ หากต้องการใช้สิทธิประกันสังคม แนะนำให้สมัครเป็นผู้ประกันตนภายในเวลา 6 เดือนหลังการถูกเลิกจ้าง ก็จะเรียกว่าเป็นผู้ประกันตนตามมาตรา 39 สามารถใช้รับการรักษาพยาบาลได้เหมือนกับลูกจ้างประจำ ทั้งนี้ให้ยื่นสมัครกับสำนักงานประกันสังคมภายใน 6 เดือนนับจากวันที่ออกจากงาน และนำส่งเงินเข้ากองทุนเดือนละ 432 บาท
กรณีที่มีเงินกองทุนสำรองเลี้ยงชีพ ลูกจ้างที่โดยเลย์ออฟสามารถเลือกขอคงเงินกองทุนไว้กับนายจ้างเดิมก่อน เพื่อรอเวลาให้ตนเองอายุครบ 55 ปีบริบูรณ์ (โปรดตรวจสอบเงื่อนไขการขอคงเงินกับนายจ้างเดิม) หรือย้ายไปเป็นสมาชิกกองทุนกับนายจ้างรายใหม่ หรือเลือกโอนเข้ากองทุนรวมเพื่อการเลี้ยงชีพแบบพิเศษเรียกว่า “RMF for PVD” ซึ่งจะช่วยให้นับอายุการถือครองต่อเนื่อง เอาไว้รองรับการออมเพื่อวัยเกษียณโดยที่ไม่ต้องถอนเงินจากกองทุนสำรองเลี้ยงชีพออกมา
ในกรณีที่เป็นการถูกเลิกจ้างด้วยเหตุที่นายจ้างปิดบริษัทลง กรณีนี้จะไม่สามารถการขอคงเงินได้ ทางเลือกจึงเป็นเพียงการโอนเข้า RMF for PVD เป็นหลัก เว้นแต่จะหางานใหม่ได้เร็ว จึงย้ายเงินกองทุนไปอยู่กับนายจ้างใหม่
บางท่านอาจเลือกขอรับเงินกองทุนสำรองเลี้ยงชีพออกมา ในขณะที่ตนเองอายุยังไม่ครบ 55 ปีบริบูรณ์ ซึ่งกฎหมายกำหนดให้นำเงินสมทบจากนายจ้าง ผลตอบแทนจากเงินสะสมของตนเอง และผลตอบแทนจากเงินสมทบจากนายจ้าง 3 ส่วนนี้ไปรวมคำนวณเป็นเงินได้ประกอบการยื่นแบบ ภ.ง.ด.
อย่างไรก็ดี ในกรณีที่เป็นสมาชิกกองทุนกับนายจ้างเดิมมาตั้งแต่ 5 ปีขึ้นไป เราสามารถนำเงินก้อนดังกล่าวไปคำนวณภาษีแบบพิเศษตามที่ระบุใน “ใบแนบ” ได้ โดยจะหักเป็นค่าใช้จ่ายได้จำนวน 7,000 บาทคูณจำนวนปีที่ทำงาน เหลือเท่าไรให้หารครึ่ง จึงเป็นเงินได้สุทธิเพื่อคำนวณภาษี ซึ่งวิธีนี้จะช่วยลดจำนวนภาษีจ่ายลงได้มาก
แม้การถูกเลิกจ้างจะฟังดูเป็นเรื่องเลวร้าย แต่หากเรามีการเตรียมพร้อมไว้ก่อนทั้งในเรื่องของเงินสำรองเผื่อฉุกเฉิน รวมทั้งการบริหารจัดการเงินให้ดี ก็อาจ “แปลงวิกฤติให้เป็นโอกาส” ด้วยการผันตัวเองไปเป็นผู้ประกอบการสำหรับผู้ที่ได้เตรียมอาชีพเสริมไว้รองรับอยู่แล้ว หรือการย้ายอยู่กับนายจ้างอื่นที่ดีขึ้นสำหรับผู้ที่วางตัวเองอยู่ในสายวิชาชีพปัจจุบัน




