
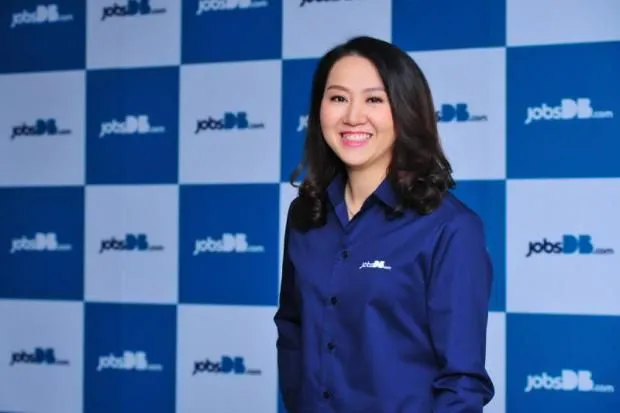


นพวรรณ จุลกนิษฐ เก็บแต๊ะเอียปลุกนิสัยออม
จารุพันธ์ จิระรัชนิรมย์การปลูกฝังในวัยเด็กมีส่วนสำคัญอย่างมากต่อการสร้างนิสัยรู้จักเก็บ รู้จักใช้ และวางแผนการเงินเพื่ออนาคต ซึ่ง นพวรรณ จุลกนิษฐ กรรมการผู้จัดการ บริษัทจัดหางาน จ๊อบส์ดีบี (ประเทศไทย) เป็นหนึ่งในตัวอย่างของผู้ที่ได้รับการปลูกฝังเรื่องนี้มาอย่างดีตั้งแต่เด็กและเจ้าตัวก็สานต่อการปลูกฝังนี้สู่รุ่นลูกเช่นกัน
จารุพันธ์ จิระรัชนิรมย์
การปลูกฝังในวัยเด็กมีส่วนสำคัญอย่างมากต่อการสร้างนิสัยรู้จักเก็บ รู้จักใช้ และวางแผนการเงินเพื่ออนาคต ซึ่ง นพวรรณ จุลกนิษฐ กรรมการผู้จัดการ บริษัทจัดหางาน จ๊อบส์ดีบี (ประเทศไทย) เป็นหนึ่งในตัวอย่างของผู้ที่ได้รับการปลูกฝังเรื่องนี้มาอย่างดีตั้งแต่เด็กและเจ้าตัวก็สานต่อการปลูกฝังนี้สู่รุ่นลูกเช่นกัน
นพวรรณ ในวัย 45 ปี เล่าให้ฟังว่า ตั้งแต่เด็กคุณแม่เป็นผู้ปลูกฝังให้สะสมและเก็บออม โดยทุกปีที่ได้ "แต๊ะเอีย" หรือเงินที่ได้รับจากผู้ใหญ่ช่วงเทศกาลตรุษจีน คุณแม่จะไม่ให้ใช้ แต่คุณแม่จะนำทั้งหมดไปฝากเอาไว้ นอกจากนี้คุณแม่ก็จะมีกระปุกไว้ให้หยอดเหรียญใส่เป็นประจำ กระทั่งอายุ 15 ปี คุณแม่ก็นำเงินแต๊ะเอียและเงินในกระปุกที่สะสมมาให้ ซึ่งพบว่ามีมากถึง 2 แสนบาท แต่เราไม่เคยรู้มาก่อนเลยว่าเก็บได้มากขนาดนี้
สิ่งต่อไปที่นพวรรณทำหลังได้เงินก้อนใหญ่มาคือ นำไปฝากไว้กับโรงรับจำนำ ซึ่งสมัยนั้นมีคนรู้จักในโรงรับจำนำพอดีและโรงรับจำนำเปิดให้คนรู้จักฝากเงินได้ ให้ดอกเบี้ย 10% ในแต่ละเดือนก็จะมีดอกเบี้ยที่ได้มาฝากสมทบจากเงินต้นไปเรื่อยๆ จนเข้าสู่วัยทำงาน จากเงินก้อนนั้นที่สะสมมาก็ทำให้ไม่ต้องขอเงินแม่ใช้อีกเลย
"พอเราทำงาน สิ่งที่ทำอย่างแรกคือ เริ่มเก็บเงิน ไม่ใช่ว่าใช้เหลือเท่าไรแล้วเก็บ แต่แบ่งเก็บไว้ก่อนเลย"
นพวรรณ กล่าวว่า โชคดีที่เป็นคนใช้เงินไม่เก่งตั้งแต่สมัยเรียน โดยช่วงที่ไปเรียนต่อต่างประเทศก็ไม่ได้ไปใช้ชีวิตสุขสบายแบบคุณหนู เพราะคุณแม่ไม่ได้ให้เงินมากๆ ดังนั้นช่วงต้นๆ ที่ทำงานยังไม่มีภาระใดๆ มาก ก็จะแบ่ง 50% ของรายได้ไปออมหมดเลย
นอกเหนือจากเก็บเงิน สิ่งที่นพวรรณทำควบคู่คือ เริ่มลงทุนด้วยการซื้อหุ้น แต่เป็นการซื้อตามคนอื่น ผลคือ "ติดดอย" อย่างไรก็ตาม นพวรรณใช้เงินเย็นไปลงทุนจึงรอจนกว่าจะกำไรแล้วค่อยขายออกไป ซึ่งบางตัวใช้เวลานานกว่าจะได้กำไรแต่ก็ไม่เคยขาดทุน เพราะไม่ได้นำเงินร้อนไปซื้อจึงรอนานได้
อย่างไรก็ตาม แม้ไม่ขาดทุนในหุ้นก็ได้เรียนรู้ว่าตัวเองคงไม่เหมาะกับการลงทุนในหุ้น เพราะไม่มีเวลาเรียนรู้การลงทุนอย่างลึกซึ้ง จึงหันไปซื้อกองทุนรวมแทน โดยแบ่งเงินลงทุนในกองทุนเป็น 4 ก้อน ก้อนแรก ลงทุนผ่านกองทุนตราสารหนี้ 50% ก้อนที่ 2 กองทุนที่ลงทุนในหุ้นมากๆ เพื่อให้ได้ผลตอบแทนที่ดี โดยจะศึกษาผลประกอบการย้อนหลังประกอบก่อนเลือกกองทุน
เงินก้อนที่ 3 จะลงทุนกองทุนรวมหุ้นระยะยาว (แอลทีเอฟ) โดยใช้เงินเต็มเพดานที่จะลงทุนได้เพื่อรับสิทธิประโยชน์ทางภาษี และก้อนที่ 4 ลงทุนผ่านกองทุนรวมเพื่อการเลี้ยงชีพ (อาร์เอ็มเอฟ) ซึ่งก้อนนี้ช่วงอายุ 30 ปี ตอนต้นยังมองว่าอีกนานกว่าจะอายุ 50 ปี กว่าจะเกษียณเลยซื้อไว้น้อย แต่พออายุมากขึ้นก็ไปซื้อไว้มากขึ้น เพราะเมื่อมาดูผลตอบแทนแล้วพบว่าบางกองทุนที่ซื้อไว้กลุ่มนี้ทำกำไรได้เกิน 100%
"ตอนนี้เหลืออีก 10 ปี ก็จะเกษียณ ถ้าลงทุนแอลทีเอฟต้องลง 7 ปี ถึงขายคืนหน่วยลงทุนได้ ส่วนอาร์เอ็มเอฟอายุ 55 ปี ถึงขายได้แต่พบว่าบางกองผลตอบแทนดีกว่าแอลทีเอฟ ทำให้เปลี่ยนมา ลงทุนอาร์เอ็มเอฟมากกว่าแอลทีเอฟ"
ทั้งนี้ เงินส่วนใหญ่ที่ลงทุนจะอยู่ในกองทุนรวมต่างๆ แต่ก็จะไปลงทุนรูปแบบอื่นบ้าง เช่น ซื้อทองคำ เมื่อได้กำไรเล็กน้อยก็ขาย และมีการนำเงินไปลงทุนอพาร์ตเมนต์ให้เช่าเมื่อไม่นานมานี้ เพื่อหาผลตอบแทนเป็นค่าเช่าที่จะได้สม่ำเสมอทุกเดือน โดยสาเหตุที่เลือกไปซื้ออพาร์ตเมนต์มาทำแทนที่จะลงทุนคอนโดมิเนียม เพราะต้องการลงทุนแล้วได้อสังหาริมทรัพย์เป็นของตัวเอง สามารถควบคุมเองได้
ขณะเดียวกัน เป็นเพราะคุณน้าของนพวรรณทำธุรกิจอพาร์ตเมนต์ให้เช่ามานาน จึงช่วยเลือกอพาร์ตเมนต์ที่ขายต่อได้ ว่ามีทำเลดีหรือไม่ และราคาให้เช่าเมื่อเทียบกับคู่แข่งย่านเดียวกันเป็นเช่นไร
นพวรรณ มองว่า การลงทุนอพาร์ตเมนต์จะเป็นวิธีการหาเงินแบบอยู่เฉยๆ ก็หาได้ (แพสซีฟ อินคัม) โดยนพวรรณ ไม่ได้ซื้ออพาร์ตเมนต์ด้วยเงินตัวเองทั้งหมด แต่ใช้วิธีขอสินเชื่อจากสถาบันการเงิน ซึ่งในช่วงแรกของการลงทุนก็ไม่ได้มีกำไรเลย และยังต้องนำเงินส่วนตัวมาใช้เพิ่มเพื่อดูแลกิจการ แต่ถือเป็นการลงทุนเพื่อระยะยาว ซึ่งปัจจุบันรายได้จากค่าเช่าอพาร์ตเมนต์ก็สามารถผ่อนชำระเงินกู้ซื้ออพาร์ตเมนต์ได้ ทำให้นพวรรณรู้สึกเหมือนได้ทั้งอสังหาริมทรัพย์มาแล้วก็มีผู้อื่นมาช่วยผ่อนให้ด้วย
ด้านการใช้จ่ายของนพวรรณนั้น ถ้าคิดจะซื้อ ของแพงก็จะเลือกเฉพาะของที่ต่อยอดให้ชีวิตได้ หรือซื้อเพื่อการลงทุน เช่น นาฬิกาบางรุ่นที่ซื้อไปแล้วราคาก็ขึ้นต่อเนื่อง แต่ถ้าเป็นของไม่ต่อยอดชีวิต เช่น รถ ก็จะขับรถธรรมดาๆ เพราะมองว่าเราไม่จำเป็นต้องขับรถแพงๆ ส่วนบ้านก็ซื้อแบบเหมาะสมกับ ฐานะ ไม่ใช่ซื้อหลังใหญ่เกินฐานะ แล้วใช้วิธีรีบ ผ่อนบ้านให้เร็วที่สุด เพราะหนี้ซื้อบ้านไม่ก่อให้เกิดรายได้ใดๆ เพียงแต่เป็นสินทรัพย์ที่มองว่าจำเป็นต้องมีเท่านั้น
ทั้งนี้ นพวรรณ เชื่อว่า จากการเก็บออมและลงทุนมาตั้งแต่ยังเด็กจนถึงปัจจุบันจะทำให้นพวรรณมีโอกาสเกษียณจากการทำงานได้เร็วกว่าคนอื่น แต่ก็ไม่ได้แปลว่านพวรรณตั้งใจจะไม่ทำงานเลย เพราะเชื่อว่าแม้ต่อไปไม่ทำงานประจำก็อยากจะนำความรู้ที่ตัวเองมีไปช่วยผู้อื่นด้วย เป็นอาจารย์หรือไปเป็นโค้ชชิ่งได้
นพวรรณ กล่าวว่า จากเงิน 2 แสนบาทแรกที่คุณแม่ให้นำแต๊ะเอียที่ได้เก็บไว้ที่คุณแม่ทั้งหมด เพราะคุณแม่ไม่ให้นำไปใช้สักบาทเดียว ในสมัยเด็กๆ เคยมองว่าคุณแม่งก แต่เมื่อเวลาผ่านไปกลับกลายเป็นคำขอบคุณแทน เพราะหากคุณแม่ไม่ปลูกฝังในวันนั้นก็คงไม่มีวันนี้
ปัจจุบัน นพวรรณ มีลูกสาว 2 คนแล้ว ก็ได้ดำเนินรอยตามแนวทางที่คุณแม่เคยทำให้มาใช้ปลูกฝังการออมกับลูกๆ ต่อเช่นเดียวกัน คือถ้าได้แต๊ะเอียมาแต่ละปีจะต้องเก็บออมทั้งหมด ห้ามใช้แม้แต่บาทเดียว
ขณะที่นพวรรณจะนำเงินแต๊ะเอียของลูกๆ ที่ได้ทุกปีไปซื้อกองทุนให้เพื่อให้ผลตอบแทนงอกเงย โดยแบ่งบัญชีชัดเจนว่า กองทุนนี้เป็นเงินของลูกคนนี้ กองทุนนั้นเป็นของลูกอีกคน ตั้งใจว่าพอลูกเติบโตก็จะนำเงินก้อนใหญ่คืนให้เหมือนเช่นที่คุณแม่เคยทำ
สุดท้ายนี้ นพวรรณ ฝากแง่คิดดีๆ ด้านการใช้เงินไว้ว่า "อย่าไปเห็นช้างขี้แล้วขี้ตามช้าง" คือแนวทางที่ควรจำไว้ บางทีเราเห็นเพื่อนรับประทานอาหารร้านนั้น ไปเที่ยวต่างประเทศ เราก็ไปเลียนแบบเขา แต่จริงๆ แล้วเราต้องหันกลับมามองตัวเองด้วย เพราะแต่ละคนมีความจำเป็นต่างกันและควรมีแบ่งเก็บออมไว้
ดีที่สุดคือต้องมี 3 อย่างควบคู่กันไป คือ หาเงินเป็น เก็บออมเป็น และลงทุนให้เป็น
ใครสนใจก็ลองนำแนวคิดดีๆ เหล่านี้ไปใช้ดู




