


รีไฟแนนซ์บัตรเครดิต เรื่องง่ายๆแต่ทำยาก
ชีวรัตน์ กิจนภาธนพงศ์กลุ้มใจมีหนี้บัตรเครดิตหลายใบ เวียนหัวที่จะรูดบัตรโน่นมาจ่ายบัตรนี้ กลายเป็นคนตกหลุมดำกับดักหนี้ มีเงินผ่อนชำระหนี้บัตรเครดิตแค่ขั้นต่ำ โดนคิดดอกเบี้ยต้นทบต้นทบดอก จะทำอย่างไรที่จะสลัดให้หลุด "บ่วงหนี้"
ชีวรัตน์ กิจนภาธนพงศ์
กลุ้มใจมีหนี้บัตรเครดิตหลายใบ เวียนหัวที่จะรูดบัตรโน่นมาจ่ายบัตรนี้ กลายเป็นคนตกหลุมดำกับดักหนี้ มีเงินผ่อนชำระหนี้บัตรเครดิตแค่ขั้นต่ำ โดนคิดดอกเบี้ยต้นทบต้นทบดอก จะทำอย่างไรที่จะสลัดให้หลุด "บ่วงหนี้"
"รีไฟแนนซ์" บัตรเครดิต ก็เป็นทางเลือกหนึ่ง
รีไฟแนนซ์หนี้ คือการปรับโครงสร้างหนี้ ซึ่งทำได้หลายวิธี เช่น การรวมหนี้ไว้ที่เจ้าหนี้เดียวกัน ด้วยการโอนหนี้ยอดค้างชำระจากสถาบันการเงินเดิม ไปรวมไว้ยัง สถาบันการเงินแห่งใหม่ การไปหาเงินกู้ก้อนใหม่ดอกเบี้ยต่ำกว่าเพื่อมาโปะหนี้ก้อนเก่าที่มีดอกเบี้ยสูงภาระดอกเบี้ยจ่ายจากเดิม 20-28%
ข้อดี - เป็นการประหยัดดอกเบี้ย ง่ายต่อการชำระ หรือจะขยายระยะเวลาการชำระหนี้จากระยะสั้นเป็นระยะยาว เพื่อที่จะลดภาระการผ่อนต่อเดือนให้ลดลง
ข้อเสีย - ทำให้ระยะเวลาผ่อนชำระนานขึ้น เสียค่าใช้จ่ายการรีไฟแนนซ์ เสียเวลา และมีความยุ่งยากในการเตรียมเอกสาร
ปรับปรุงโครงสร้างหนี้
เป็นอีกวิธีหนึ่ง การเจรจากับแบงก์เจ้าหนี้โดยตรง เพื่อขอการปรับปรุงโครงสร้างหนี้จะเกิดขึ้นในกรณีที่ลูกหนี้ไม่สามารถปฏิบัติได้ตามสัญญาเงินกู้เดิม และมีความประสงค์ที่จะขอผ่อนปรนการชำระหนี้กับสถาบันการเงินตามความสามารถ
โดยสัญญาการปรับปรุงโครงสร้างหนี้จะเป็นแนวทางที่ลูกหนี้สามารถที่จะชำระหนี้ได้ตลอดสัญญา และลูกหนี้ไม่ควรผิดนัดชำระอีก
ดังนั้น ในการปรับปรุงโครงสร้างหนี้ ลูกหนี้ควรชี้แจงสาเหตุหรือปัญหาที่ทำให้ไม่สามารถชำระหนี้ให้แก่สถาบันการเงินได้ตามความเป็นจริง เพื่อให้สถาบันการเงินนำข้อมูลที่เป็นประเด็นปัญหาไปประกอบการพิจารณาอนุมัติการปรับปรุงโครงสร้างหนี้ต่อไป
คลินิกแก้หนี้
สำหรับคนที่หนี้บัตรเครดิตหลายใบอยากจะ "รีไฟแนนซ์" เพื่อลดภาระการผ่อนจ่าย มีที่ไหนบ้างที่น่าสนใจ ดอกเบี้ยถูกเงื่อนไขดีๆ
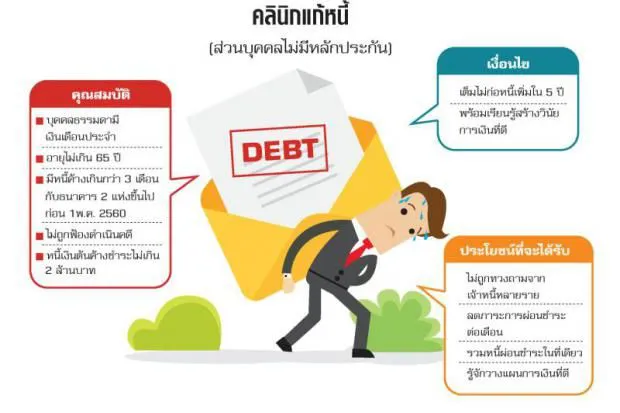
ขอแนะนำ "คลินิกแก้หนี้" ของธนาคารแห่งประเทศไทย ที่ร่วมกับ 17 ธนาคารพาณิชย์ โดยมีบริษัท บริหารสินทรัพย์สุขุมสวิท (บสส.) เป็นผู้ดำเนินการ
วัตถุประสงค์การจัดตั้ง "คลินิกแก้หนี้" คือ ต้องการที่จะแก้ปัญหาให้กับผู้ที่มีหนี้บัตรเครดิตหลายใบ ให้รวมหนี้ไว้ที่เดียวกันและให้อัตราดอกเบี้ยพิเศษ 0-7% ตามฐานรายได้
ลูกหนี้ที่จะเข้าโครงการนี้ได้จะต้องมีคุณสมบัติ บุคคลธรรมดามีเงินเดือนประจำ อายุไม่เกิน 65 ปี มีหนี้ค้างเกินกว่า 3 เดือนกับธนาคาร 2 แห่งขึ้นไป ก่อน 1 พ.ค. 2560 ไม่ถูกฟ้องดำเนินคดี หนี้เงินต้นค้างชำระไม่เกิน 2 ล้านบาท
คลินิกแก้หนี้ ได้เปิดโครงการมาตั้งแต่วันที่ 1 มิ.ย. 2560 จนถึงปัจจุบัน หรือ 2 เดือนกว่าแล้ว มีผู้มาสมัครประมาณ 3.9 หมื่นราย แต่ผ่านการอนุมัติให้ปรับปรุงโครงสร้างหนี้ (Trouble Dept Restructuring หรือ TDR) เพียง 102 ราย
พบปัญหาข้อจำกัด คือ ลูกหนี้ที่เข้ามาเจรจาจริงๆ ไม่มีความสามารถในการชำระหนี้จริงๆ มีรายได้ไม่เพียงพอที่จะผ่อนชำระหนี้
และบางส่วนก็ยังไม่ได้เป็นหนี้เสีย หรือเอ็นพีแอล แต่เป็นหนี้ค้างชำระ และมีการผ่อนในอัตราขั้นต่ำอยู่
นอกจากนี้ ลูกหนี้ส่วนใหญ่เป็นลูกหนี้ของผู้ให้บริการปล่อยกู้ที่มิใช่สถาบันการเงิน (นันแบงก์) ซึ่ง ธปท.อยู่ระหว่างแก้ไขกฎหมายให้ บสส.สามารถรับบริหารจัดการหนี้ของนันแบงก์ ได้ด้วย
หาก "สำรวจตัวเอง" แล้ว ไม่เข้าคุณสมบัติที่จะเข้าใช้บริการรวมหนี้บัตรเครดิตตามโครงการ "คลินิกแก้หนี้" ได้
ก็ยังมีทางเลือกที่จะใช้สินเชื่อรีไฟแนนซ์จากสถาบันการเงินเอกชน...
วิธีง่ายๆ มีเว็บไซต์หลายแห่งที่ให้คำปรึกษาการรีไฟแนนซ์หนี้บัตรเครดิต และรวบรวมโปรโมชั่นที่น่าสนใจไว้ รวมถึงมีการจัดทำโปรแกรมคำนวณ เพื่อที่เราจะสามารถสำรวจตัวเองเบื้องต้นก่อนมีความสามารถที่จะชำระหนี้ได้ไหม
สำรวจตลาด "สินเชื่อเพื่อการ รีไฟแนนซ์หนี้" ซึ่งก็มีเกือบทุกธนาคาร ที่เสนอเงินก้อนเพื่อไปจ่ายหนี้บัตรเครดิต โปรโมชั่นจูงใจ ในอัตราที่ต่ำกว่าดอกเบี้ยบัตรเครดิตที่ผ่อนชำระอยู่ในปัจจุบัน
อัตราดอกเบี้ยการรีไฟแนนซ์บัตรเครดิตจะมีการแข่งขันโปรโมชั่น ในช่วงปีแรกๆ จะคิดอัตราดอกเบี้ยต่ำ 10% จากนั้นดอกเบี้ยโดยเฉลี่ยก็จะอยู่ที่ 20% ต่อปี
หรือบางคนที่เป็นลูกหนี้ค้างชำระไปแล้ว และกำลังถูกบริษัทติดตามทวงหนี้อยู่ ก็มักจะได้รับข้อเสนอการให้สินเชื่อเพื่อรีไฟแนนซ์หนี้ ด้วยการรวมหนี้ไว้ที่เดียวกันและจะเจรจาลดหนี้ให้กับสถาบันการเงิน โดยจะเสนออัตราดอกเบี้ย 15-18% ต่อปี ผ่อนชำระระยะยาว ลดต้นดอกเบี้ย ซึ่งถูกกว่าดอกเบี้ยบัตรเครดิตหรือสินเชื่อส่วนบุคคลที่อยู่ที่ 20-28%
อุปสรรคการรีไฟแนนซ์
ที่ผ่านมาลูกหนี้ที่ต้องการรีไฟแนนซ์หนี้ เมื่อผ่านกระบวนการเจรจาปรับโครงสร้างหนี้กับเจ้าหนี้แล้วแต่ไม่สามารถหาเงินก้อนมาโปะหนี้ เพราะติดปัญหาไม่สามารถหาแหล่งเงินก้อนใหม่มาชำระหนี้
ส่วนหนึ่งเพราะกฎของธนาคารแห่งประเทศไทย (ธปท.) ที่กำหนดให้ปล่อยเงินกู้ไม่เกิน 5 เท่าของรายได้ และหากใครถูกจัดชัั้นเป็นลูกหนี้เอ็นพีแอลไปแล้ว หรือมีประวัติที่ค้างชำระ (เครดิตบูโร) การจะเข้าถึงสินเชื่อหรือขอเงินกู้จากสถาบันการเงินก็ "ปิดประตู" ไปได้เลย
ตัวอย่าง...ลูกหนี้บัตรเครดิต 5 ใบ บัตรละ 1 แสนบาท รวมมีหนี้ 5 แสนบาท
เจรจาลดหนี้กับสถาบันการเงินได้แล้วเหลือ 3 แสนบาท
ลูกหนี้มีเงินเดือน 3 หมื่นบาท ติดกฎระเบียบของ ธปท.ที่กำหนดให้ปล่อยกู้ได้ไม่เกิน 5 เท่าของเงินเดือน
เท่ากับว่าบริษัทหรือสถาบันการเงินปล่อยกู้ได้เพียง 1.5 แสนบาท (30,000 X 5)
ดังนั้น ลูกหนี้ก็จะต้องวิ่งไปกู้ "เงินนอกระบบ" อีก 1.5 แสนบาท เพื่่อมาใช้หนี้ทั้งหมด
และถ้าหากหาเงินมาใช้หนี้ไม่ได้ ก็ต้องไปสิ้นสุดที่ศาล โดนฟ้องร้องดำเนินคดีและในที่สุดก็ถูกอายัดทรัพย์ขายทอดตลาดเพื่อนำมาชำระหนี้ให้กับเจ้าหนี้
ดูๆ แล้วการก่อหนี้ดูแล้วง่ายๆ แต่การแก้หนี้นี่สิยากกว่ากันเยอะเลย




