


เลือกซื้อเป็นรายตัว
ประกิตภาพของเซตอินเด็กซ์ยังเหมือนเดิมคือไม่มีอะไรดีและไม่มีอะไรโหดร้าย ตลาดยังถูกขับเคลื่อนด้วยเงินลงทุนในประเทศเป็นหลัก จึงทำให้พฤติกรรมของตลาดยังเป็นไปในลักษณะสลับกับกลุ่มลงทุน ซื้อขายทำกำไรระยะสั้นในกลุ่มหุ้นที่มีปัจจัยเด่นเฉพาะตัว
ประกิต
ภาพของเซตอินเด็กซ์ยังเหมือนเดิมคือไม่มีอะไรดีและไม่มีอะไรโหดร้าย ตลาดยังถูกขับเคลื่อนด้วยเงินลงทุนในประเทศเป็นหลัก จึงทำให้พฤติกรรมของตลาดยังเป็นไปในลักษณะสลับกับกลุ่มลงทุน ซื้อขายทำกำไรระยะสั้นในกลุ่มหุ้นที่มีปัจจัยเด่นเฉพาะตัว
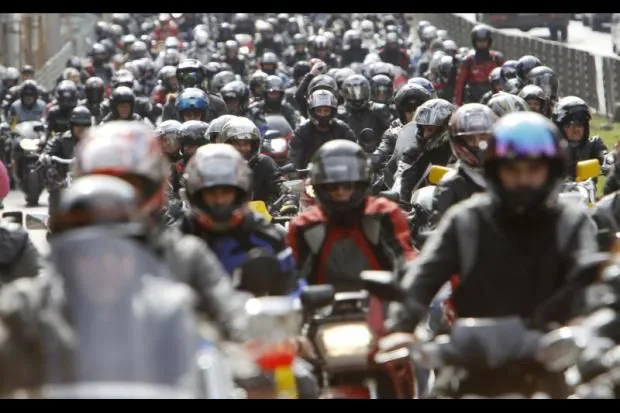
กลยุทธ์การลงทุนในช่วงนี้จึงหนีไม่พ้นที่ต้องเกาะไปกับหุ้นที่มีปัจจัยบวกเด่นๆ เป็นรายตัวไป ซึ่งมองไปรอบๆ ตลาด พบว่าการรายงานตัวเลขทางเศรษฐกิจในเดือน พ.ค. 2560 ยอดขายรถจักรยานยนต์ปรับเพิ่มขึ้นถึงระดับ 1.88 แสนคัน บวก 14.03% จากช่วงเดียวกันของปีก่อน ถือเป็นระดับที่มากที่สุดในรอบ 4 ปี และทำให้ยอดขาย 5 เดือนแรกของปีขึ้นสู่ระดับ 7.74 แสนคัน บวก 9.21% จากช่วงเดียวกันของปีก่อนเป็นระดับที่มากที่สุดในรอบ 4 ปี เช่นกัน
สาเหตุหลักที่ทำให้ยอดขายรถจักรยานยนต์ดีขึ้น มองเป็นผลมาจากรายได้ภาคเกษตรที่ฟื้นตัวอย่างต่อเนื่อง โดยตัวเลขรายได้ภาคเกษตรรายเดือนมีการขยายตัวจากช่วงเดียวกันเมื่อปีก่อนหน้ามา 6 เดือนติดต่อกัน ซึ่งหลักๆ ได้อานิสงส์จากราคายางที่ปรับเพิ่มขึ้นอย่างร้อนแรงในช่วง 4 เดือนแรกของปี 2560 อย่างไรก็ตามสิ่งที่ต้องระวังคือราคายางที่ปรับลงอย่างหนักในช่วงเดือน พ.ค.-ปัจจุบัน จะเป็นตัวกดดันโดยตรงต่อรายได้ภาคเกษตร แม้ราคาข้าวจะมีการปรับเพิ่มขึ้นแต่ไม่น่าจะชดเชยการลงของราคายางได้ ซึ่งจุดนี้อาจทำให้ยอดขายรถจักรยานยนต์อ่อนลงในช่วงครึ่งหลังของปี
ภายใต้ตัวเลขยอดขายรถจักรยาน ยนต์ที่ปรับเพิ่มขึ้นอย่างโดดเด่น มองเป็นโอกาสในการเข้าเก็งกำไรผลประกอบการงวดไตรมาส 2 ของกลุ่มสินเชื่อรถจักรยานยนต์บริษัท กรุ๊ปลีส (GL) บริษัท เอส11 (S11) และบริษัท ฐิติกร (TK) มอง S11 และ TK เป็นตัวที่น่าสนใจ ในแง่ของมูลค่าที่ถือว่าไม่แพงมากนัก ระดับสัดส่วนราคาต่อกำไรล่วงหน้าจากบลูมเบิร์กอยู่ในระดับ 11-12 เท่า ขณะที่ขนาดมูลค่าหลักทรัพย์ตามราคาตลาด (มาร์เก็ตแคป) ต่อสินเชื่อ ณ สิ้นงวดไตรมาสแรกอยู่ในระดับที่ไม่สูง โดยเฉพาะ TK มีอัตราส่วนดังกล่าวเพียง 1.48 เท่า เท่านั้น
กลุ่มอสังหาริมทรัพย์เป็นอีกกลุ่มที่น่ามอง คาดว่ากระแสเงินจะเริ่มโถมเข้ามาเพื่อเก็งผลประกอบการในงวด ไตรมาส 2 ที่จะฟื้นตัวจากจุดต่ำสุดในงวดไตรมาสแรก ก่อนจะเติบโตเป็นขั้นบันไดในงวดไตรมาส 3 และไตรมาส 4 ของปีนี้ อีกทั้งด้วยมูลค่าของหุ้นหลายตัวในกลุ่มอสังหาริมทรัพย์ที่ยังต่ำกว่าตลาดเมื่อเทียบกับตลาด คาดว่าจะเห็นการเข้าซื้อและดันราคาปรับพุ่งขึ้นได้ในช่วง 1-2 สัปดาห์ข้างหน้า เลือกบริษัท แลนด์ แอนด์ เฮ้าส์ (LH) บริษัท พฤกษา โฮลดิ้ง (PSH) และบริษัท ศุภาลัย (SPALI) เป็นตัวเด่นในกลุ่ม
มองการปรับลดลงของ SPALI จนมาอยู่ที่ 24.30 บาท เป็นโอกาสในการเข้าซื้อ เพราะการลงกว่า 2.2 บาท ถือว่าเป็นการลงที่มากเกินไปจากผล กระทบที่จะเกิดจากการจัดสรร SPALI-W4 ที่อัตราส่วน 4 หุ้นเดิมต่อ 1 หุ้นใหม่และงดการจ่ายเงินปันผลตลอดปี 2560 ซึ่งประมาณการเงินปันผลต่อหุ้น (DPS) ในปี 2560 ของเราอยู่ที่ 1.20 บาท ดังนั้นจึงมองว่าราคาหุ้นที่ลดลงในขณะนี้เปิดโอกาสที่ดีให้กับนักลงทุนที่ต้องการลงทุนระยะยาว เนื่องจากคาดว่าแนวโน้มการเติบโตของบริษัทจะมากขึ้นจากเงินทุนใหม่ที่เข้ามา ราคาหุ้นปัจจุบันปรับขึ้นกว่า 19.34% จากมูลค่า พื้นฐาน 29 บาท
นอกจากกลุ่มสินเชื่อเช่าซื้อรถจักรยานยนต์และอสังหาฯ จะน่ามองแล้ว กลุ่มหุ้นที่มีการปรับขึ้นจากมูลค่าพื้นฐานเยอะๆ ก็เป็นอีกกลุ่มที่น่าสนใจ มองบริษัท เมกาไลฟ์ไซแอนซ์ (MEGA) ราคาปัจจุบันถือว่าน่าสะสมเป็นอย่างมาก เพราะมีโอกาสปรับขึ้นสูงถึง 18.50% และยังสามารถเก็งผลประกอบการงวดไตรมาส 2 ด้วย โดย KS Research คาดว่าจะมีกำไรสุทธิ 245 ล้านบาท เติบโต 12.3% จากช่วงเดียวกันของปีก่อนและ 27.7% จากไตรมาสแรก
ปัจจัยที่น่าจะสร้างการเติบโตจากช่วงเดียวกันของปีก่อนมาจากรายได้ของเมก้า วีแคร์ (Mega We Care) ที่เพิ่มขึ้นจากการรวมผลประกอบการของไบโอ-ไลฟ์ ที่ซื้อกิจการมาในเดือน พ.ย. 2559 และคาดกำไรจากอัตราแลกเปลี่ยนราว 10 ล้านบาท เทียบกับที่มีผลขาดทุนจากอัตราแลกเปลี่ยน 35 ล้านบาท ในงวดไตรมาส 2 ปี 2559 ส่วนกำไรสุทธิคาดเติบโตจากไตรมาสแรก จากผลของปัจจัยฤดูกาลที่โดยปกติแล้วไตรมาสแรกของทุกปีจะเป็นโลว์ซีซั่นของเมก้า




